Описано команди пакетного режиму конфігуратора для скорочення журналу реєстрації, вилучення даних інформаційної бази, оновлення напередвизначених даних і скасування головного вузла РІБ.. Вилучення даних. Напередвизначені дані. Розподілена інформаційна база
Описано налаштування OpenID-аутентифікації у файлі default.vrd для залежної інформаційної бази та OpenID-провайдера. Наведено запити зовнішнього інтерфейсу й вимоги до зовнішніх провайдерів.. Налаштування для використання OpenID. Налаштування інформаційної бази, яка виступає OpenID-провайдером. Додатковий інтерфейс для використання зовнішніми ресурсами. Вимоги до зовнішніх OpenID-провайдерів
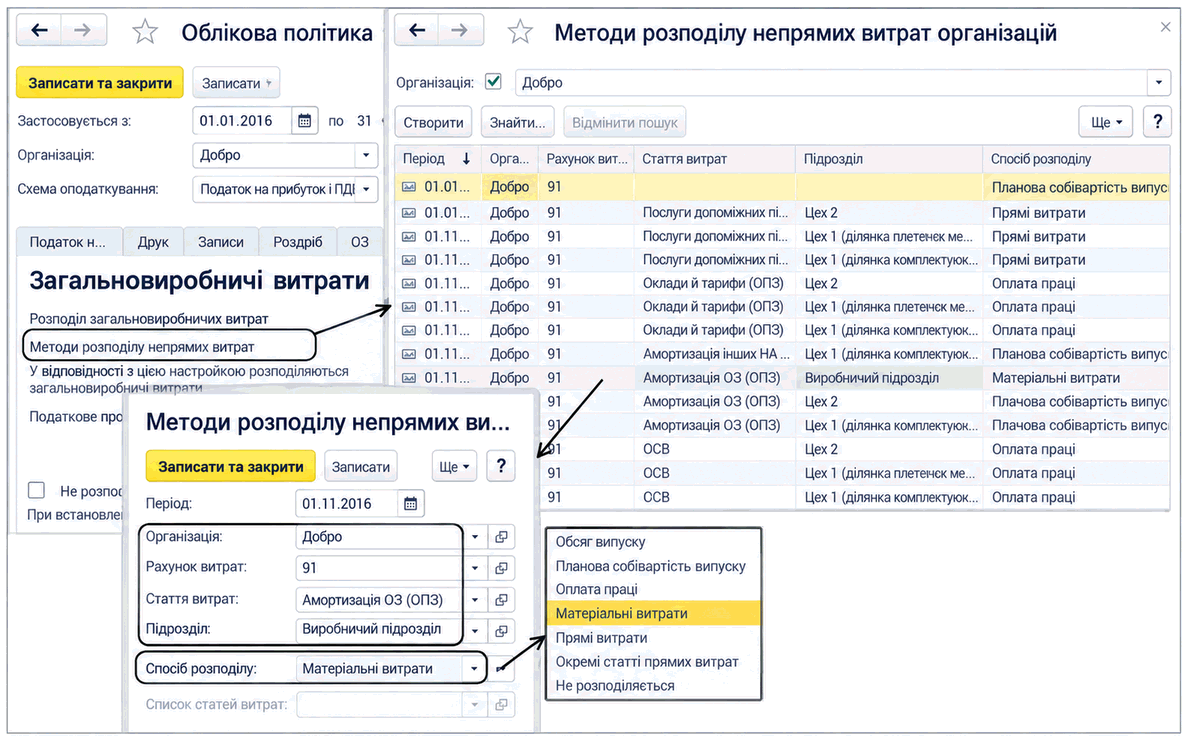
Описано налаштування бази та способів розподілу загальновиробничих витрат у BAS Бухгалтерія, зокрема облік постійних витрат за нормальної потужності й формування проводок.
Стаття розкриває сутність та сучасний стан нормативного регулювання організації електронної бухгалтерії, особливості використання електронного цифрового підпису та законодавчі аспекти захисту інформації в обліку, включаючи огляд ключових законів і стандартів України.Вступ: Роль нормативного регулювання в електронній бухгалтерії. Основні підходи до нормативного забезпечення електронної бухгалтерії. Електронний цифровий підпис: законодавча база. Актуальні обмеження та санкційні заходи в сфері електронної бухгалтерії. Захист інформації: ключові аспекти нормативного регулювання. Висновки: внутрішня політика підприємств щодо використання електронної бухгалтерії
Пунктом 1 статті 63 Закону України Про освіту від 23.05.1991 № 1060-XII встановлено, що <b>матеріально-технічна база навчальних закладів</b> включає будівлі, споруди, землю, комунікації, обладнання, транспортні засоби, службове житло та інші цінності. Майно навчальних закладів належить їм на правах, визначених чинним законодавством. О<b>сновні фонди, оборотні кошти та інше майно</b> державних навчальних закладів не підлягають вилученню, крім випадків, передбачених чинним законодавством.Балансоутримувачем загальноосвітнього навчального закладу є районна державна адміністрація, а комунальним власником — районна рада. Чи має право директор загальноосвітнього навчального закладу продати залізобетонні плити, що обліковуються за цим навчальним закладом?
Відповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
Збір на розвиток виноградарства, садівництва і хмелярства встановлюється до 1 січня 2018 року (п.16 підрозділу 10 розділу ХХ ПКУ).Загальні положення. Платники «хмільного» збору. Об’єкт оподаткування. Ставка «хмільного» збору. Строк сплати збору. Строки і порядок подання звітності. Склад звітності та порядок її складання. Виправлення помилок у розрахунку. Документи
Обміни в розподіленій інформаційній базі дають змогу підтримувати на підприємстві інформаційну систему, що складається з кількох інформаційних баз ідентичної структури, не пов’язаних локальною мережею. Підтримується обмін усіма даними або обмін даними за вибраними організаціями.Розподілена інформаційна база. Спільна робота з іншими конфігураціями в локальній версії
Для працівника за основним місцем роботи, який після виходу з будь-якої відпустки, визначеної статтею 4 Закону України Про відпустки, відпрацював неповний місяць, де загальна сума нарахованого доходу за місяць не перевищує розміру мінімальної заробітної плати, сума ЄСВ розраховується як добуток розміру мінімальної заробітної плати, встановленої законом на місяць, за який нараховується заробітна плата (дохід), та ставки ЄСВ, встановленої для відповідної категорії платника. Утримання ЄСВ із заробітної плати (доходу) найманих працівників здійснюється із фактично нарахованої заробітної плати (доходу).Як визначається база для нарахування ЄСВ працівнику, який після виходу з відпустки відпрацював неповний календарний місяць та отримав заробітну плату у розмірі менше мінімальної?
У процесі розрахунку сум внесків у документі "Нарахування зарплати працівникам організацій" у табличній частині закладок "Внески" і "Внески ФОП" розраховуються величини "База" і "База (з обмеженням)", які мають такі значення: