Распределение общепроизводственных расходов
Описана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
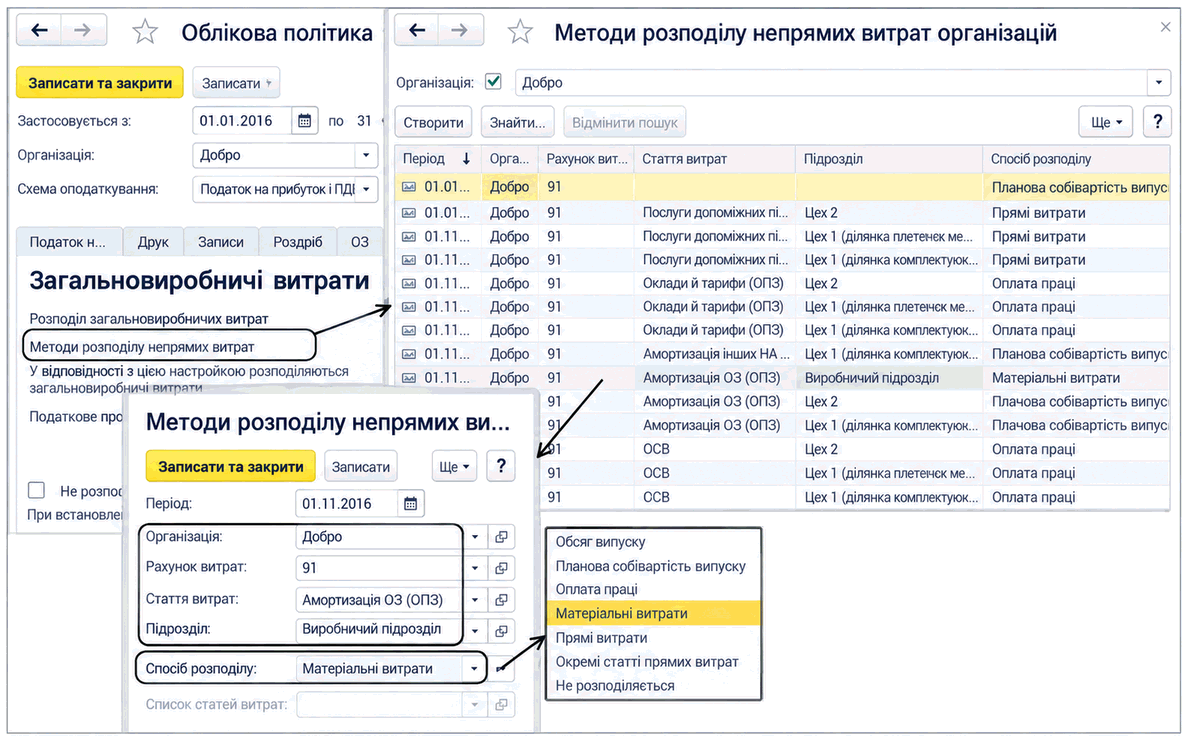
После расчета себестоимости по прямым расходам выполняется распределение общепроизводственных расходов (далее — ОПР). Общепроизводственные расходы включаются в себестоимость продукции, выпущенной в том же подразделении, в котором эти расходы накоплены. Они распределяются только между номенклатурными группами того же подразделения, в разрезе которых ведется учет прямых расходов, пропорционально базе, указанной пользователем. База распределения (способ распределения) общепроизводственных расходов указывается в регистре сведений Методы распределения косвенных расходов организаций.
Настройки учета ОПР
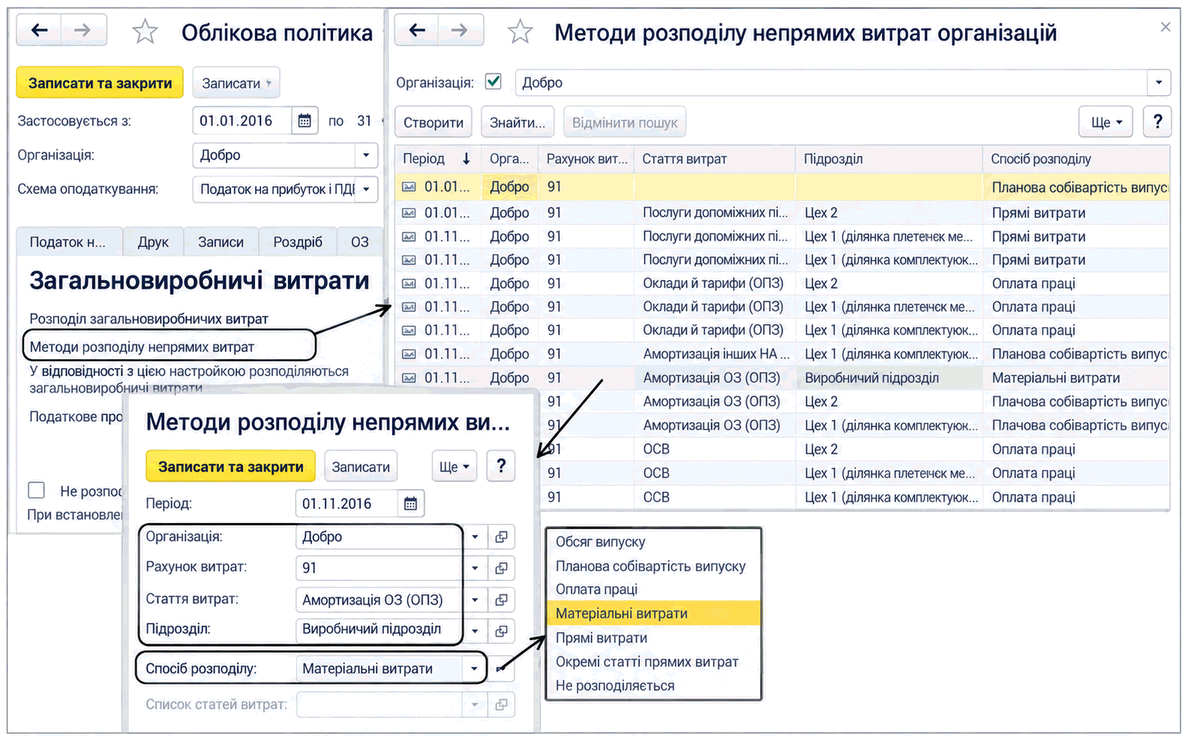
Способ распределения может быть установлен общим для всех общепроизводственных расходов организации и/или индивидуально для каждой статьи расходов и каждого подразделения. Базой распределения могут быть следующие категории:
Объем выпуска — расходы распределяются пропорционально количеству продукции (услуг), выпущенной в текущем месяце; Плановая себестоимость выпуска — расходы распределяются пропорционально объему выпуска продукции (услуг) в плановых ценах; Материальные расходы — расходы распределяются пропорционально сумме прямых расходов, накопленных по дебету счета 23 по статьям расходов с видом Материальные; Оплата труда — расходы распределяются пропорционально сумме прямых расходов, накопленных по дебету счета 23 по статьям расходов с видом Оплата труда; Прямые расходы — расходы распределяются пропорционально сумме всех прямых расходов, накопленных по дебету счета 23; Отдельные статьи прямых расходов — расходы распределяются пропорционально сумме прямых расходов, накопленных по дебету счета 23 по статьям расходов, указанным пользователем.
Важно! Если базой распределения являются расходы (последние четыре категории), ОПР распределяются и на выпущенную продукцию, и на остаток НЗП. Если базой является объем выпуска (первые две категории), вся сумма ОПР распределяется только на выпущенную продукцию.
Показатели нормальной мощности
Информация о базе распределения используется при списании сумм со счета 91 для отражения их по дебету счета 23, то есть для распределения общепроизводственных расходов на незавершенное производство. В соответствии с указанным способом общепроизводственные расходы, накопленные по подразделению, распределяются между номенклатурными группами, по которым накоплены прямые расходы или отражен выпуск в этом подразделении. Дальнейшее распределение косвенных расходов между продукцией, выпущенной в пределах номенклатурной группы, осуществляется аналогично распределению прямых расходов, то есть пропорционально плановой себестоимости, количеству внутренних услуг или выручке по внешним услугам.
Если база распределения со временем не изменяется, добавлять новые записи в регистр Методы распределения косвенных расходов организаций нет необходимости. Исключение составляют случаи, когда база была указана только адресно, то есть для каждой статьи расходов, а впоследствии появились новые статьи ОПР.
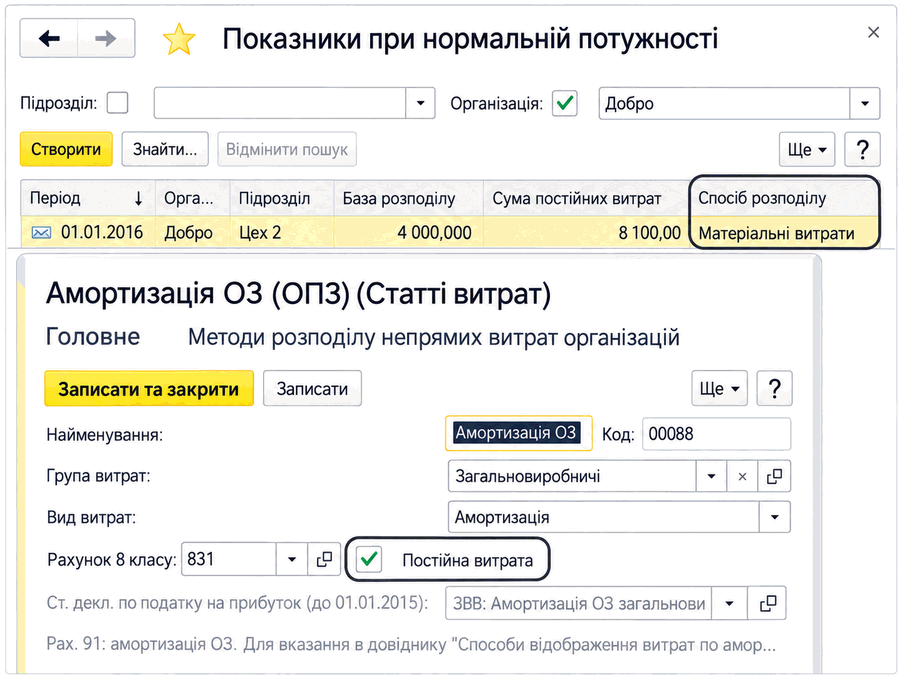
Для целей бухгалтерского учета в прикладном решении в соответствии с П(С)БУ 16 «Расходы» реализована возможность разделять общепроизводственные расходы на постоянные и переменные. Для этого в форме элемента справочника Статьи расходов предусмотрена опция Постоянный расход. Постоянные общепроизводственные расходы распределяются в соответствии с нормальной мощностью подразделений. При расчете себестоимости выпущенной продукции, если нормальная мощность не достигнута, излишняя часть постоянных расходов будет отнесена на себестоимость реализованной продукции (счет 901).
Если в организации принято разделять косвенные расходы на постоянные и переменные, следует установить параметры для определения суммы постоянных общепроизводственных расходов, которую необходимо включить в себестоимость объектов выпуска текущего периода. Для этого необходимо заполнить регистр сведений Показатели при нормальной мощности, где в поле База распределения
указать значение нормальной мощности подразделения в тех единицах измерения, которыми оперирует указанный способ распределения. Например, если указан способ По объему выпуска, нормальная мощность задается в натуральных количественных показателях, а если указан способ По прямым расходам, то — в денежном выражении суммы месячных прямых расходов подразделения при условии его обычной деятельности. В поле Сумма постоянных расходов указывается плановая сумма постоянных общепроизводственных расходов при условии нормальной мощности подразделения.
Параметры нормальной мощности устанавливаются в целом для подразделения и действуют для всех постоянных расходов ОПР этого подразделения.
Распределение ОПР также осуществляется по переделам, начиная с первого. При распределении ОПР формируются проводки вида:
- Дт 23 — Кт 91 (или для нераспределенных постоянных расходов Дт 901 — Кт 91),
- Дт счетов выпуска продукции (услуг) — Кт 23,
- до списания сумм ОПР по направлениям движения материальных изделий в течение месяца.
Если в ИБ есть информация о встречном выпуске, весь алгоритм расчета себестоимости повторяется еще один раз, но только для тех номенклатурных групп и выпусков, которые указаны в регистре сведений Встречный выпуск продукции и услуг.