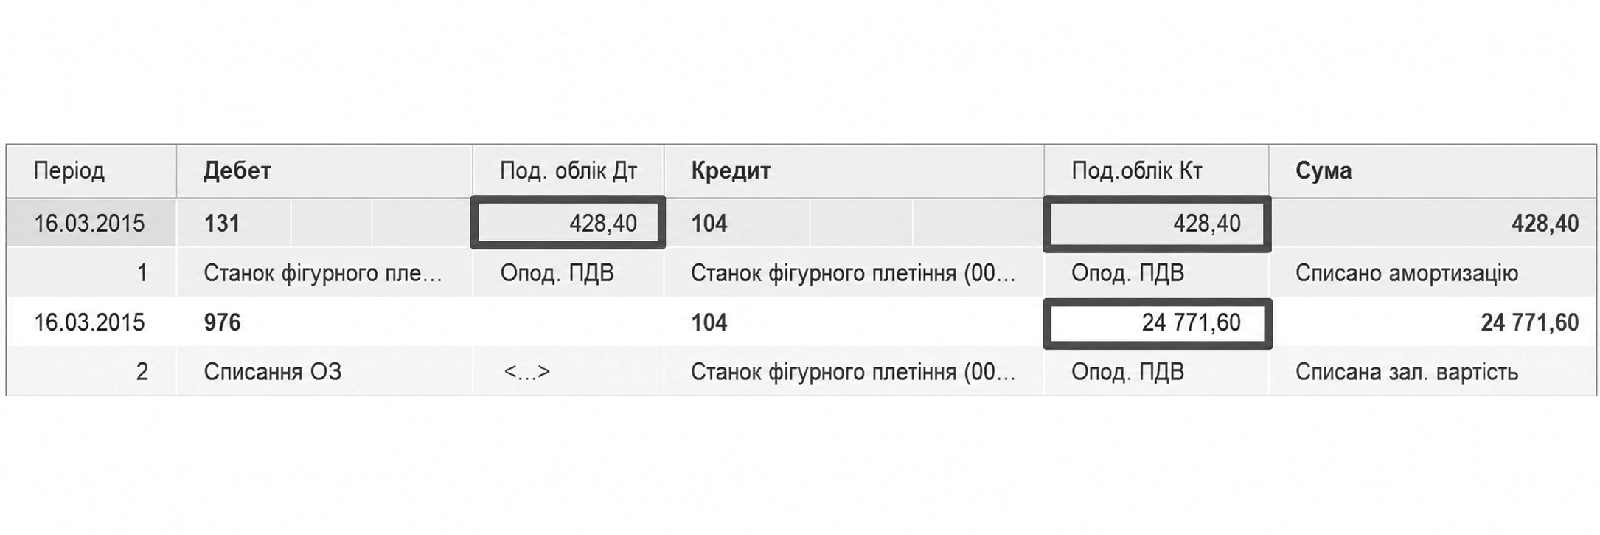
Описаны принципы налогового учета налога на прибыль в BAS Бухгалтерия, параллельный учет ОС и НМА, учет разниц, статьи налогового учета и нормируемые расходы.. Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц
Практический обзор правил Дефенс Сити по состоянию на 11 сентября 2026 года: когда начинаются льготы, какие декларации и коды применять, чем подтвердить реинвестирование прибыли и использование имущества, а также как в BAS или другой учетной системе отделить статусные показатели от операций, облагаемых по общим правилам.. Что реально действует по состоянию на 11 сентября 2026 года. Одна операция может иметь разный налоговый режим. Таблица контроля: налог, правило, документ и риск. Даты перехода: четыре календаря вместо одного. Как настроить аналитику в BAS или ERP. Новая декларация по эконалогу: форма уже действует, но III квартал еще старый. Минимальный пакет доказательств. Типичные ошибки, которые стоят льготы. Рабочий чек-лист бухгалтера
Статья описывает программный комплекс «Парус», его функциональные возможности и применение в сфере бухгалтерского учета в Украине.Функциональные возможности «Парус-Бухгалтерия». Применение «Парус» в Украине
Необходимость заполнения приложений РІ и АМ регламентированного отчета "Декларация о прибыли" определяется настройкой учетной политики "Определять объект налогообложения без корректировок финансового результата".
В данной статье описана методика отражения в налоговом и бухгалтерском учете торговых патентов, приобретенных предприятием, реализованная в типовой конфигурации "Бухгалтерия для Украины", редакция 1.2. Статья также актуальна для типовых конфигураций "Управление торговым предприятием для Украины", редакция 1.2 и "Управление производственным предприятием для Украины", редакция 1.3.Общие положения. Пример
В данном разделе рассматривается тема прибыли и затрат. Показывается как правильно составляется Декларация о прибыли, как правильно распределять, вести учет и управлять затратами.