Тема публікацій

Декларація з податку на прибуток

Статті та довідкові матеріали за цією темою.

Стаття

Податок на прибуток у BAS: нарахування й контроль

Пройдіть шлях від фінансового результату через умовні різниці до нарахування, проведень і звірки декларації на одному навчальному кейсі. Коротка відповідь: чотири опори одного розрахунку. Опора 1. Закрити доходи й витрати та зафіксувати фінрезультат. Опора 2. Визначити статус платника й правила коригування. Опора 3. Побудувати числовий bridge від обліку до податку. Опора 4. Відобразити узгоджену суму в BAS. Поточний і відстрочений податок: тримати в різних розрахунках. Нормативна й формальна перевірка перед декларацією. Контрольна відомість: від фінзвітності до декларації. Пакет для профільного податкового рев’ю. Висновок

Читати
Матеріал

Принципи обліку податку на прибуток

Описано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць

Читати
Стаття

Defense City для бухгалтера: пільги, статус і точки податкового контролю

Практичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера

Читати
Стаття

Програмний комплекс «Парус»: автоматизація бухгалтерського обліку в Україні

Стаття описує програмний комплекс «Парус», його функціональні можливості та застосування у сфері бухгалтерського обліку в Україні.Функціональні можливості «Парус-Бухгалтерія». Застосування «Парус» в Україні

Читати
Матеріал

Чому під час формування звіту "Декларація про прибуток" можуть не заповнюватися додатки АМ і РІ?

Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".

Читати
Матеріал

Облік торгових патентів, придбаних підприємством

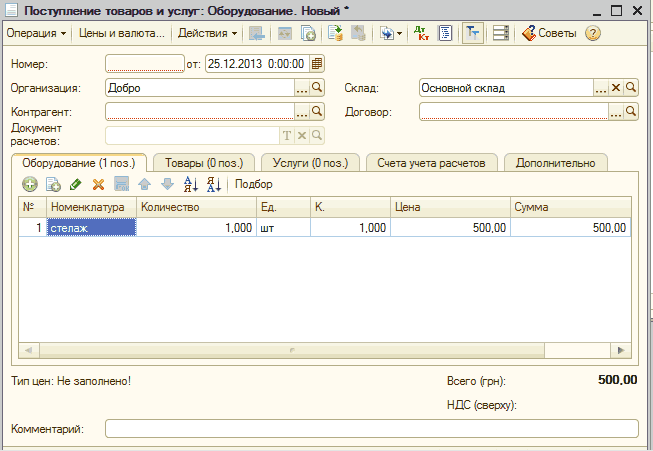
У цій статті описано методику відображення в податковому та бухгалтерському обліку торгових патентів, придбаних підприємством, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 і "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад

Читати
Записатися телефоном