Принципы учета налога на прибыль
Описаны принципы налогового учета налога на прибыль в BAS Бухгалтерия, параллельный учет ОС и НМА, учет разниц, статьи налогового учета и нормируемые расходы.. Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц
Налоговый учет необоротных активов
Налоговый учет налога на прибыль в конфигурации организован следующим образом:
- Ведется бухгалтерский и налоговый учет необоротных активов: ОС и НМА;
- По другим разделам учета ведется только бухгалтерский учет;
- Ведется учет разниц, корректирующих финансовый результат;
- в частности разниц, возникающих при начислении амортизации необоротных активов (ст. 138 НКУ).
Учет необоротных активов построен на следующих принципах:
- одновременное отражение хозяйственной операции в бухгалтерском и налоговом учете;
- ведение бухгалтерского и налогового учета по общему плану счетов, использование общих аналитик в бухгалтерском и налоговом учете необоротных активов;
- возможность различных стоимостных оценок необоротных активов по данным бухгалтерского и налогового учета;
- равенство стоимостных оценок необоротных активов по данным налогового и бухгалтерского учета при отсутствии объективных причин для их расхождения.
- В конфигурации также поддерживается учет налога на прибыль за период с 01.04.2011 – 31.12.2014 гг., согласно предыдущей редакции раздела 3 НКУ. За этот период ведется учет необоротных и оборотных активов, доходов и расходов, построенный на тех же принципах: бухгалтерский и налоговый учет ведется параллельно по одному плану счетов с использованием одних и тех же аналитик; при этом возможны различные стоимостные оценки активов, доходов и расходов по данным бухгалтерского и налогового учета.
Статьи налогового учета
Учет разниц для исчисления объекта налогообложения налогом на прибыль ведется в разрезе статей налогового учета. Статьи налогового учета хранятся в справочнике Статьи налоговых деклараций.
Ведение налогового учета в разрезе статей налогового учета необходимо прежде всего для формирования Декларации по прибыли.
Налоговый учет необоротных активов
В соответствии со ст. 138 НКУ в конфигурации ведется параллельный учет ОС и НМА для целей бухгалтерского и налогового учета: формируется бухгалтерская и налоговая амортизируемая стоимость каждого необоротного актива; параллельно начисляется амортизация ОС и НМА в бухгалтерском и налоговом учете; параллельно отражается выбытие ОС и НМА в бухгалтерском и налоговом учете.
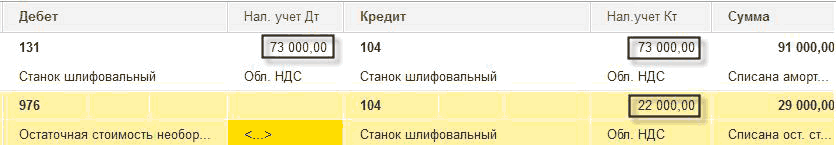
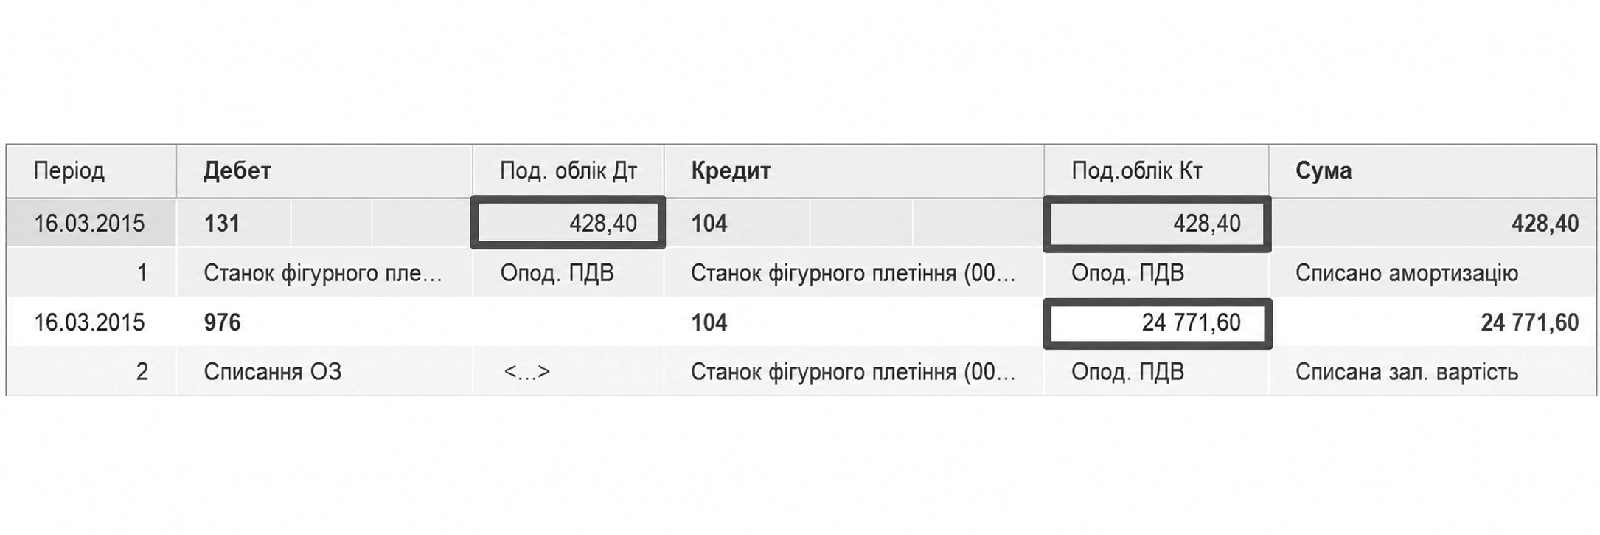
При формировании бухгалтерских проводок по счетам 10-13, 286, помимо суммы бухгалтерского учета указывается Сумма НУ — стоимость ОС или НМА по данным налогового учета.
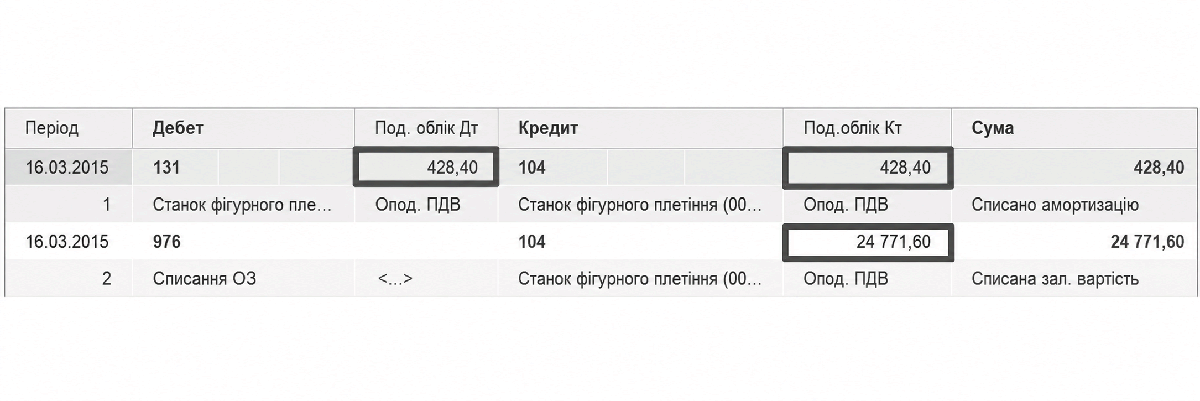
- Поскольку налоговый учет ведется только по отдельным разделам учета, принцип двойной записи в части сумм налогового учета не соблюдается. Это означает, что в проводке сумма налогового учета может быть указана только по дебету или только по кредиту.
Учет разниц
Учет разниц ведется на забалансовом бухгалтерском счете.
Нормируемые расходы
НКУ предусматривает, что часть разниц формируется на сумму расходов, превышающую установленную норму.
Нормируемые расходы следует отражать по определенным статьям расходов. Нормы расходов задаются в параметрах налогового учета, при этом базой для нормирования могут быть различные показатели.
При заполнении Декларации по прибыли указываются статьи расходов, по которым отражаются нормируемые расходы. Автоматически рассчитываются суммы сверх норм и заполняются соответствующие статьи разниц.