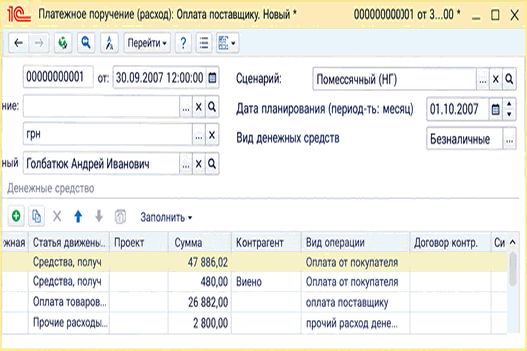
Документ «План движения денежных средств» используется для ввода исходных данных прогноза ДДС. Описаны обязательные реквизиты, автоматическое заполнение и источники данных для поступлений и платежей.. Автоматическое заполнение плана движения денежных средств
Как научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
Для анализа долга контрагенту с помощью отчета "Мониторинг целевых показателей" предварительно необходимо выполнить настройки справочника "Варианты анализа целевых показателей" (раздел "Мониторинг целевых показателей"). Нужно создать цель "Оптимизация оборотных средств" - "Оптимизация кредиторской задолженности" с целевым показателем "Кредиторская задолженность".
ознакомившись с данным текстом, вы узнаете про анализ задолженности в отчете "Задолженность по контрагентам", а также о расчете задолженности в отчете.
инвентаризация любых аспектов деятельности предприятия помогает систематизировать его деятельность и следить за ее эффективностью, а расчеты с контрагентами требуют обязательно, чтоб предприятию не остаться должником.
После согласования с покупателем суммы работ, которые не соответствуют заявленному качеству и договоренности о возврате этой суммы, факт возврата безналичных денежных средств в программе регистрируется при помощи документа "Платежное поручение исходящее" с видом операции "Возврат денежных средств покупателю".
Приведенные в статье примеры воспроизводились в конфигурациях "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Общая информация. Особенности заполнения реквизитов документа «Корректировка долга». Примеры заполнения документа «Корректировка долга» с видом операции «Ввод начальных остатков»
Валютные курсы берутся по умолчанию на ту дату, когда осуществляются операции из соответствующего регистра сведений. Вместе с тем, курс и кратность валюты для пересчета суммы операции из валюты взаиморасчетов в валюту управленческого учета, могут быть указаны пользователем непосредственно в самой хозяйственной операции ("Цены и валюта" - "Курс взаиморасчетов" и "Кратность взаиморасчетов"). Другими словами, курс, по какому считается долг по сделке, - договорной. Но такие исключения должны быть оправданными, поскольку в типовой конфигурации нельзя управлять соответствующими реквизитами в формах денежных документов.Механизмы учета задолженности
При проведении документа производится расчет первого события по взаиморасчетам с контрагентами на точку документа (дата + время документа) без учета операций, регистрируемых документом.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакция 1.2.
В соответствии со статьями 180-184 раздела V Налог на добавленную стоимость Налогового кодекса Украины и утвержденного приказом Минфина Украины № 1394 от 07.11.2011 г. Положения о регистрации плательщиков НДС, при изменении состояния предприятия как плательщика НДС, изменению подлежат и налоговые реквизиты предприятия. К примеру: индивидуальный налоговый номер плательщика НДС, номер свидетельства. Изменения налоговых реквизитов могут вызвать и другие причины, например, аннулирование свидетельства и т.д.