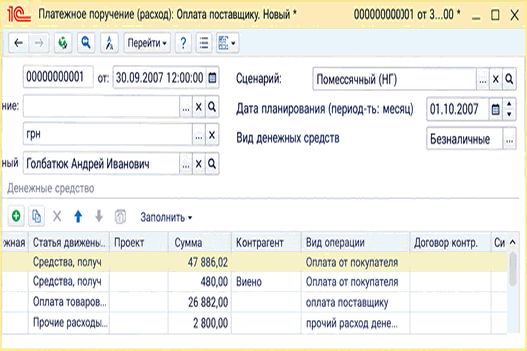
Документ «План руху грошових коштів» використовується для введення вихідних даних прогнозу РГК. Описано обов'язкові реквізити, автоматичне заповнення та джерела даних для надходжень і платежів.. Автоматичне заповнення плану руху грошових коштів
Як навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
Для аналізу боргу контрагенту за допомогою звіту "Моніторинг цільових показників" попередньо необхідно виконати налаштування довідника "Варіанти аналізу цільових показників" (розділ "Моніторинг цільових показників"). Потрібно створити ціль "Оптимізація оборотних коштів" - "Оптимізація кредиторської заборгованості" з цільовим показником "Кредиторська заборгованість".
ознайомившись із цим текстом, ви дізнаєтеся про аналіз заборгованості у звіті "Заборгованість за контрагентами", а також про розрахунок заборгованості у звіті.
інвентаризація будь-яких аспектів діяльності підприємства допомагає систематизувати його діяльність і стежити за її ефективністю, а розрахунки з контрагентами обов'язково потребують, щоб підприємство не залишилося боржником.
Після узгодження з покупцем суми робіт, які не відповідають заявленій якості, та домовленості про повернення цієї суми, факт повернення безготівкових коштів у програмі реєструється за допомогою документа "Платіжне доручення вихідне" з видом операції "Повернення коштів покупцю".
Наведені в статті приклади відтворювалися в конфігураціях "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальна інформація. Особливості заповнення реквізитів документа «Коригування боргу». Приклади заповнення документа «Коригування боргу» з видом операції «Введення початкових залишків»
Валютні курси беруться за замовчуванням на ту дату, коли здійснюються операції з відповідного регістру відомостей. Водночас курс і кратність валюти для перерахунку суми операції з валюти взаєморозрахунків у валюту управлінського обліку можуть бути вказані користувачем безпосередньо в самій господарській операції ("Ціни і валюта" - "Курс взаєморозрахунків" і "Кратність взаєморозрахунків"). Іншими словами, курс, за яким розраховується борг за угодою, — договірний. Але такі винятки мають бути обґрунтованими, оскільки в типовій конфігурації не можна керувати відповідними реквізитами у формах грошових документів.Механізми обліку заборгованості
Під час проведення документа здійснюється розрахунок першої події за взаєморозрахунками з контрагентами на момент документа (дата + час документа) без урахування операцій, що реєструються документом.
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика також застосовна для конфігурації "Управління торговельним підприємством для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.2.
Відповідно до статей 180-184 розділу V Податок на додану вартість Податкового кодексу України та затвердженого наказом Мінфіну України № 1394 від 07.11.2011 р. Положення про реєстрацію платників ПДВ, при зміні стану підприємства як платника ПДВ, зміні підлягають і податкові реквізити підприємства. Наприклад: індивідуальний податковий номер платника ПДВ, номер свідоцтва. Зміни податкових реквізитів можуть спричинити й інші причини, наприклад, анулювання свідоцтва тощо.