В данном разделе рассматривается процесс ввода остатков необоротных малоценных активов и МБП. Детально рассматриваются виды необоротных малоценных активов, их учет, документы, необходимые их учета.Выбор подсистемы. Ввод остатков. Ввод начальных остатков основных средств
Документ "Корректировка незавершенного производства" предназначен только для корректировки материальных затрат и его не следует использовать для изменения статьи затрат с материальной на нематериальную, то есть не следует указывать нематериальную статью затрат на закладке "Получатели". Это не поддерживается механизмом расчета себестоимости.
МБП (малоценные быстроизнашивающиеся предметы) в конфигурации учитывается как запасы, то есть они являются элементами справочника "Номенклатура" (ТМЦ). Вид элемента справочника определяется в самом справочнике путем выбора соответствующего вида. Выбор определяет счет учета, на который впоследствии пойдут проводки при приходовании МБП (в конфигурации счет 22).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
Для отражения в учете операций по списанию МБП, вследствие утраты ими своего производственного назначения или нормального износа, в конфигурации предусмотрен документ "Списание МБП". При проведении документ формирует проводки только по забалансовому счету МЦ (Малоценные активы в эксплуатации).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
Такое сообщение выводится в том случае если фактические затраты отражены в том разрезе, в котором отсутствовали нормативные затраты. Применительно к вопросу ситуация могла выглядеть так.
В типовой конфигурации малоценка (малоценные необоротные материальные активы и малоценные быстроизнашивающиеся предметы), находящаяся в эксплуатации учитывается на забалансовом счете МЦ.
В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации <strong>Управление производственным предприятием для Украины</strong> для дальнейшего ведения в ней управленческого, бухгалтерского и налогового учета. Данные о начальных остатках необходимы для полноценного функционирования программы и получения достоверных показателей в отчетах.Материально-производственные запасы. Материальные ценности, находящиеся в собственности предприятия. Возвратная тара. Материальные ценности, взятые на комиссию. Материальные ценности, переданные на комиссию. Материальные ценности, переданные на комиссию по договору субкомиссии. Транспортно-заготовительные расходы. Материальные ценности, переданные в переработку, полученные для переработки. Производственные затраты. Производственные затраты. Брак в производстве. Общепроизводственные и административные затраты. Переработка давальческого сырья. Переработка давальческого сырья на предприятии. Выпуск продукции сторонним переработчиком. Основные средства. Параметры основных средств, которые должны быть установлены при вводе остатков. Ввод данных о выработке основных средств. Объекты строительства. Нематериальные активы. Спецодежда и спецоснастка (МБП и малоценные необоротные активы). Расчеты с контрагентами. Расчеты с контрагентами. Расчеты с сотрудниками. Расчеты с подотчетными лицами. Денежные средства. Расчеты по налогам и сборам. Прочие разделы бухгалтерского учета. Отсроченные налоговые активы и обязательства. Ввод и корректировка начальных остатков на плане счетов бюджетирования
В разделе рассматривается аналитический учет расходов, финансовый результат, настройка учета, принципы и механизмы учета. Учет доходов и расходов с детализацией, обеспечивающей заполнение декларации о прибыли и приложений к ней, накладывает особые обязательства по формированию списка бухгалтерских статей доходов и затратКлассификации и счета учета расходов. Аналитический учет расходов
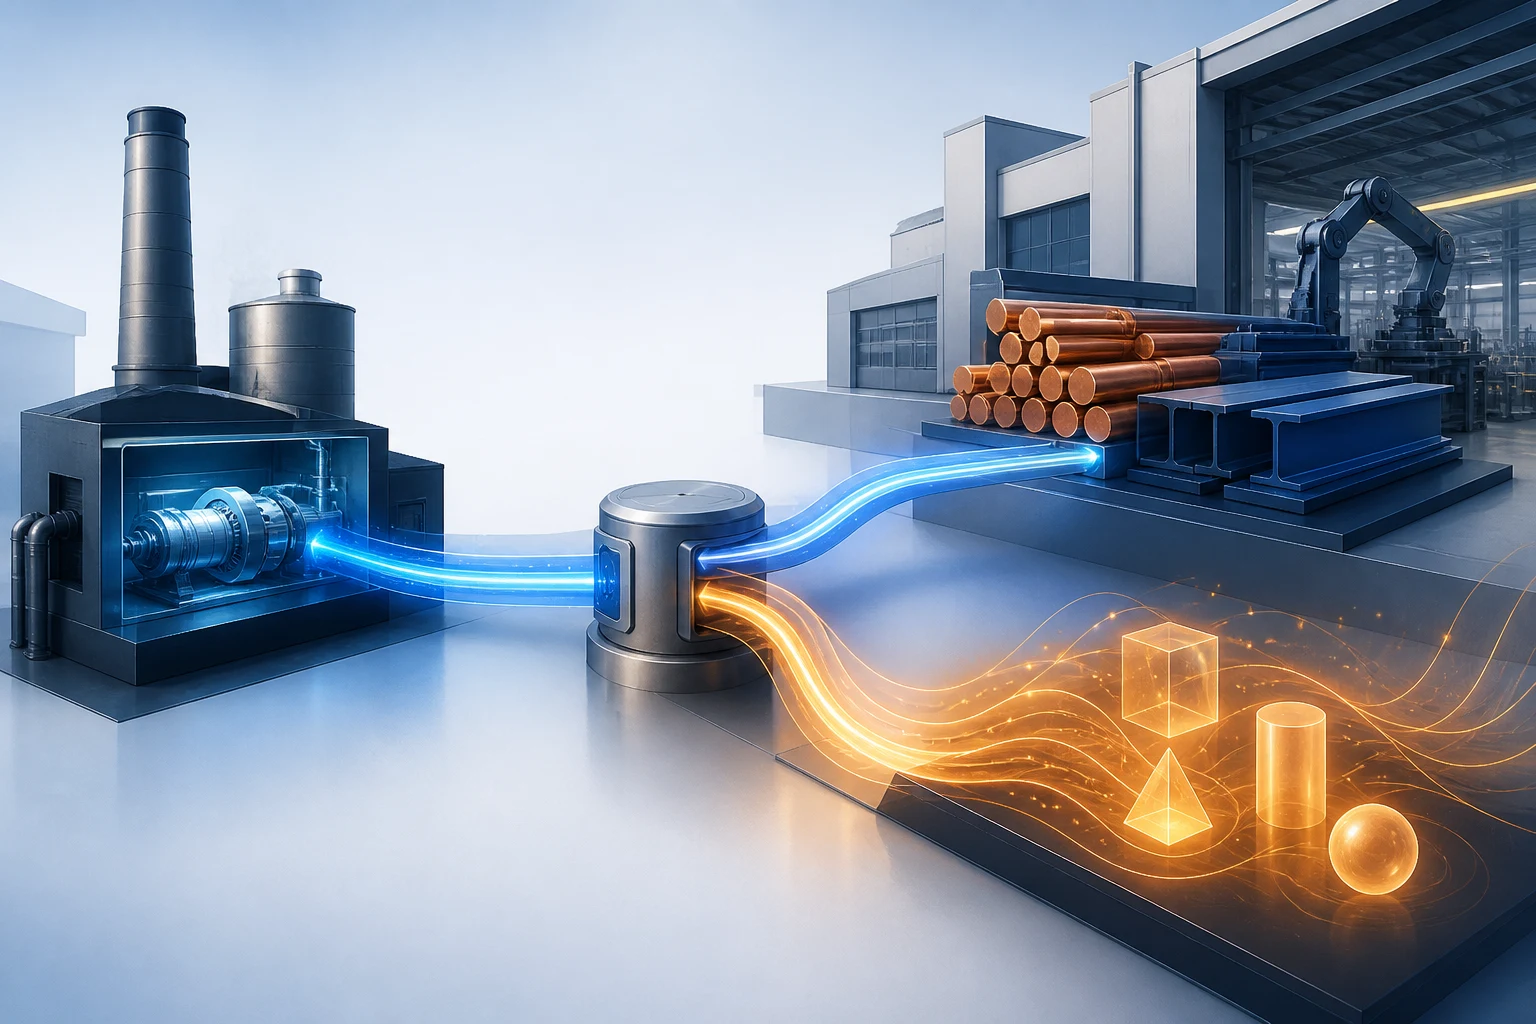
Под внутренними услугами понимается оказание услуг производственного характера одним производственным подразделением другому подразделению. Например, подразделение вспомогательного производства "Электростанция" оказывает услуги по выработке электроэнергии, которая используется подразделениями основного производства.Отражение внутренних услуг с указанием нематериальной статьи затрат. Отражение внутренних услуг с указанием материальной статьи затрат
Для отражения в "Налоговой накладной" услуг, измеряющихся только в стоимостном выражении необходимо в справочнике "Товарно-материальные ценности" на закладке "Основные" указать вид номенклатуры - "Услуга", вид услуги - "Обычная услуга".
Появившись в продаже весной 1999 года, 1С: Предприятие 7.7 быстро получила признание благодаря своей функциональности, простоте и развитой сетью фирм франчайзинга.