У цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
Документ "Коригування незавершеного виробництва" призначений лише для коригування матеріальних витрат і його не слід використовувати для зміни статті витрат з матеріальної на нематеріальну, тобто не слід указувати нематеріальну статтю витрат на вкладці "Одержувачі". Це не підтримується механізмом розрахунку собівартості.
МШП (малоцінні швидкозношувані предмети) у конфігурації обліковуються як запаси, тобто вони є елементами довідника "Номенклатура" (ТМЦ). Вид елемента довідника визначається в самому довіднику шляхом вибору відповідного виду. Вибір визначає рахунок обліку, на який згодом підуть проводки при оприбуткуванні МШП (у конфігурації рахунок 22).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Для відображення в обліку операцій зі списання МШП внаслідок втрати ними свого виробничого призначення або нормального зносу в конфігурації передбачено документ "Списання МШП". При проведенні документ формує проводки тільки за позабалансовим рахунком МЦ (Малоцінні активи в експлуатації).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Таке повідомлення виводиться в тому разі, якщо фактичні витрати відображені в тому розрізі, у якому були відсутні нормативні витрати. Стосовно питання ситуація могла виглядати так.
У типовій конфігурації малоцінка (малоцінні необоротні матеріальні активи та малоцінні швидкозношувані предмети), що перебуває в експлуатації, обліковується на позабалансовому рахунку МЦ.
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування
У розділі розглядаються аналітичний облік витрат, фінансовий результат, налаштування обліку, принципи та механізми обліку. Облік доходів і витрат з деталізацією, що забезпечує заповнення декларації про прибуток і додатків до неї, накладає особливі зобов'язання щодо формування списку бухгалтерських статей доходів і витратКласифікації та рахунки обліку витрат. Аналітичний облік витрат
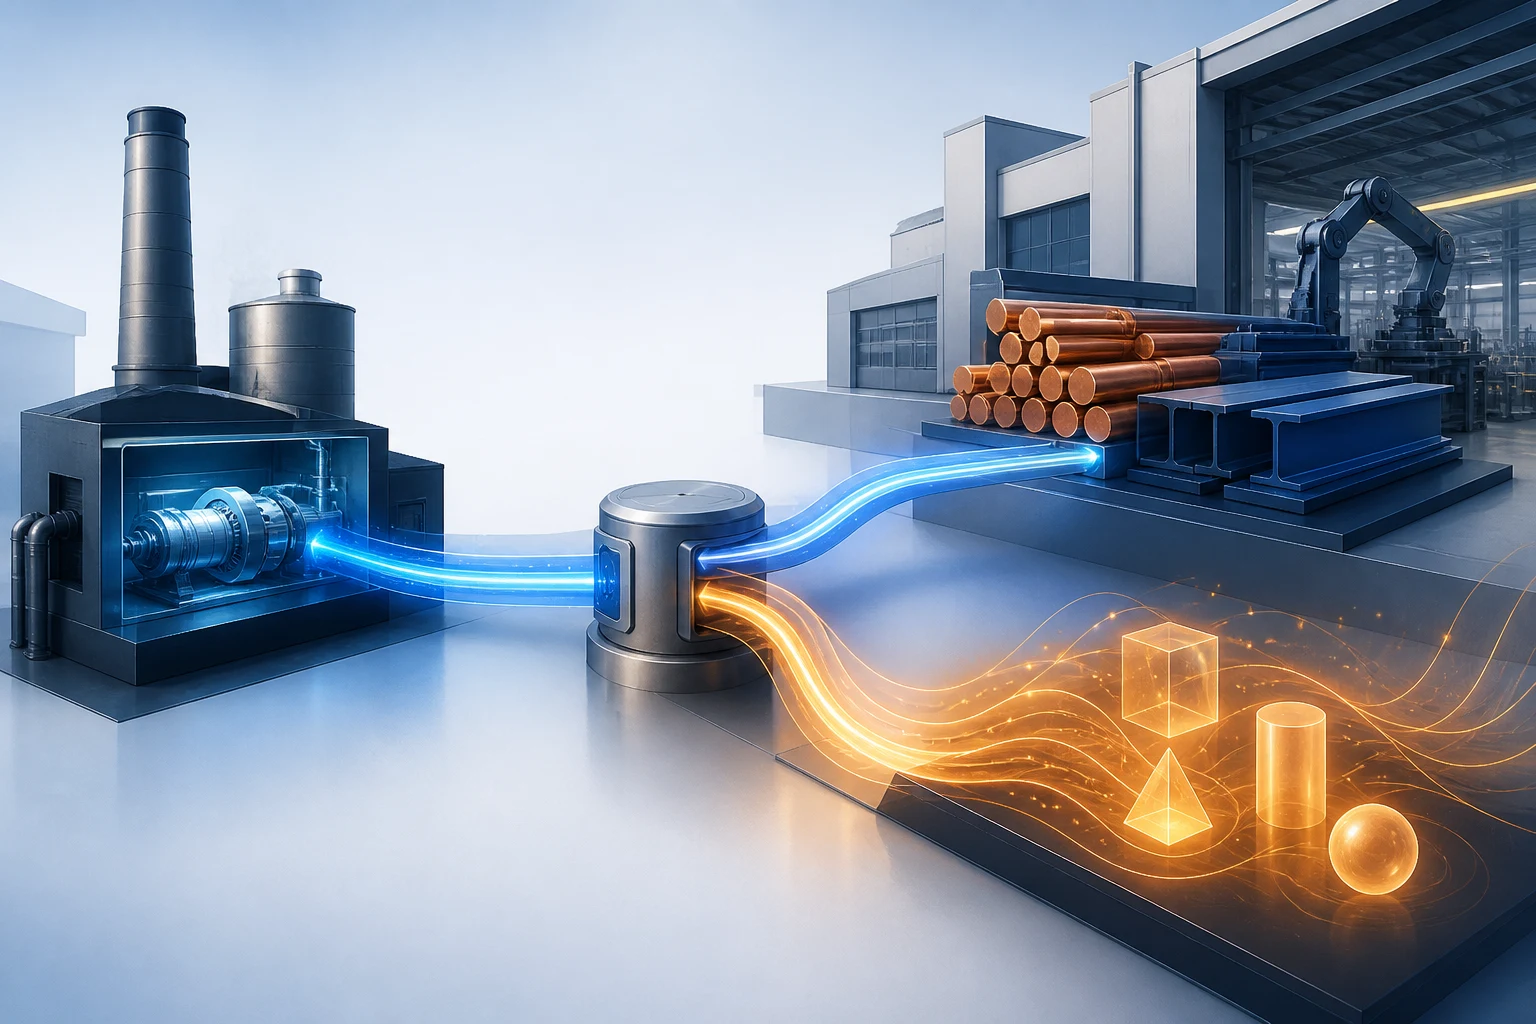
Під внутрішніми послугами розуміється надання послуг виробничого характеру одним виробничим підрозділом іншому підрозділу. Наприклад, підрозділ допоміжного виробництва "Електростанція" надає послуги з вироблення електроенергії, яка використовується підрозділами основного виробництва.Відображення внутрішніх послуг із зазначенням нематеріальної статті витрат. Відображення внутрішніх послуг із зазначенням матеріальної статті витрат
Для відображення у "Податковій накладній" послуг, що вимірюються лише у вартісному вираженні, необхідно у довіднику "Товарно-матеріальні цінності" на вкладці "Основні" вказати вид номенклатури - "Послуга", вид послуги - "Звичайна послуга".
З'явившись у продажу навесні 1999 року, 1С: Підприємство 7.7 швидко здобула визнання завдяки своїй функціональності, простоті та розвиненій мережі фірм франчайзингу.