Тема публикаций

Модернизация

Справочные материалы по этой теме.

32 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Механизм автоматического расчета сумм модернизации, которые можно относить на валовые расходы

Согласно изменениям в Законе о прибыли, которые были внесены Законом 349-IV, суммы модернизации, превышающие возможный предел отнесения на затраты должны пропорционально увеличивать балансовую стоимость групп (объектов) в налоговом учете.

Читать
Материал

Возможность модернизации малоценных активов

В конфигурациях реализованных на базе 1С:Предприятия 8 есть возможность ведения учета малоценных необоротных активов как пообъектно (через подсистему учета Основных средств), так и количественно (через подсистему учета малоценки).

Читать
Материал

Проведение операций модернизации основных средств

В процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"

Читать
Материал

Почему при проведении документа "Модернизация ОС", в регистр сведений "Параметры амортизации ОС (БУ)" вносится запись с незаполненным значением "Срок полезного использования"?

Поле "Срок полезного использования" регистра "Параметры амортизации ОС (БУ)" при проведении документа "Модернизация ОС" заполняется на основании значения реквизита табличной части "Ост. срок использования (БУ)".

Читать
Материал

Проведение операций модернизации нематериальных активов

Принцип проведения модернизации нематериального актива практически ничем не отличается от проведения модернизации основного средства. Просто в связи со спецификой учета нематериальных активов, как в бухгалтерском, так и в налоговом учете, для проведения операции непосредственно уже самой модернизации предусмотрен отдельный документ в конфигурации. Более подробно о том, как в конфигурации реализована операция модернизации основных средств, описано в соответствующей статье "Проведение операций модернизации основных средств".

Читать
Материал

Подсистема "Нематериальные активы"

Подсистема "Нематериальные активы (далее НМА)" предназначена для ведения учета:Принципы учета нематериальных активов. Учет капитальных инвестиций в нематериальные активы. Покупка НМА. Создание НМА. Ввод в эксплуатацию НМА. Учет текущих операций. Начисление амортизации. Перемещение НМА. Модернизация НМА. Инвентаризация НМА. Выбытие НМА. Отчетность подсистемы

Читать
Материал

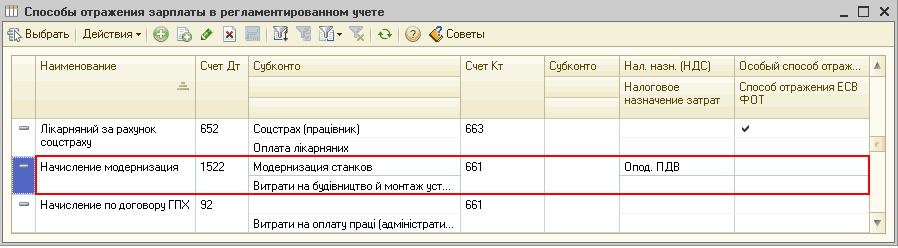
Увеличение стоимости основных средств на сумму затрат по выплате заработной платы

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Накопление затрат по выплате заработной платы на объекте строительства. Отображение данных по основному средству до момента улучшения. Улучшение стоимости основного средства на величину затрат по выплате зарплаты. Отображение данных по основному средству после проведения модернизации

Читать
Записаться по телефону