Приемка на переработку и ответственное хранение
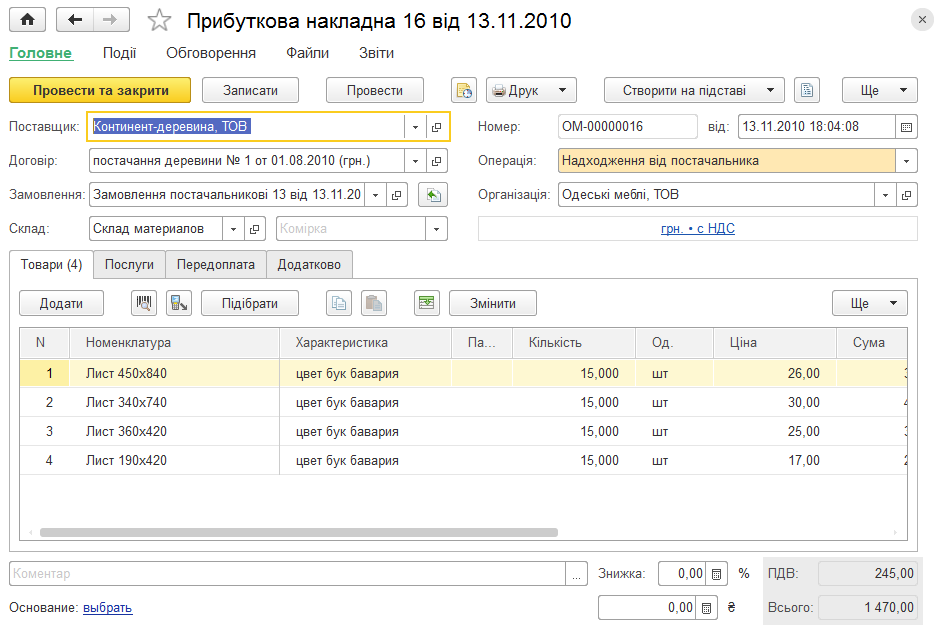
Описано оформление приемки товаров на переработку и ответственное хранение через документ «Приходная накладная» с соответствующим видом операции.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление приемки товаров на переработку и ответственное хранение через документ «Приходная накладная» с соответствующим видом операции.
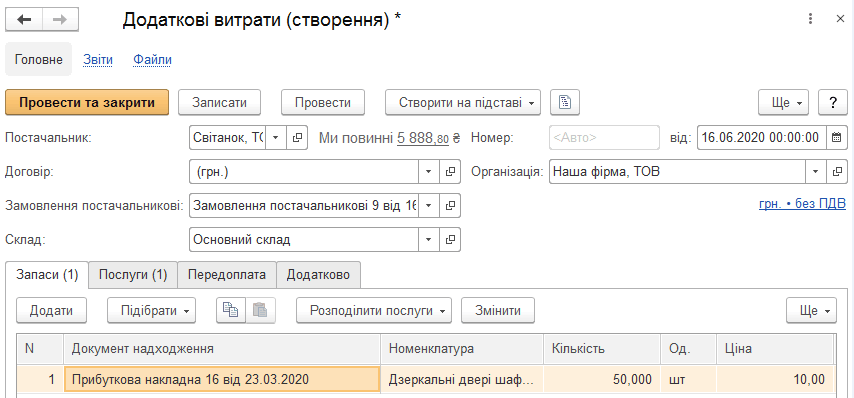
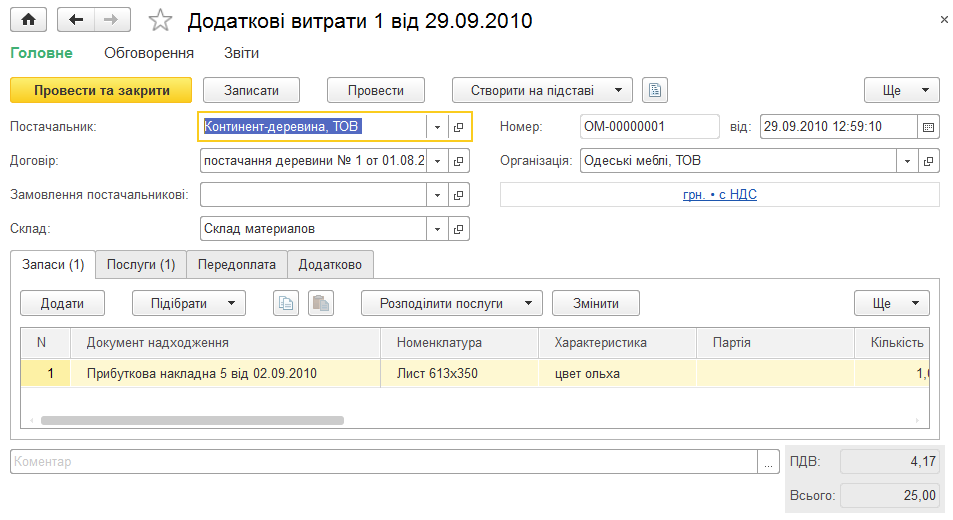
ЧитатьОписан документ «Дополнительные расходы» для включения сопутствующих расходов в стоимость запасов. Рассмотрены выбор приходных накладных и распределение услуг по количеству или сумме.
ЧитатьОписаны хранение и использование цен поставщиков и конкурентов, печать прайс-листа контрагента и настройка способов расчета собственных цен предприятия.
ЧитатьОписано оформление приемки товара в переработку и на ответственное хранение через документ «Приходная накладная» с соответствующим видом операции.
ЧитатьОписан документ «Дополнительные расходы» для отражения расходов, увеличивающих стоимость запасов, и распределения услуг между товарами по количеству или сумме.
ЧитатьОписано оформление поступления товаров и услуг от поставщиков документом «Приходная накладная», распределение услуг в себестоимости и работу со списком накладных и заказов.
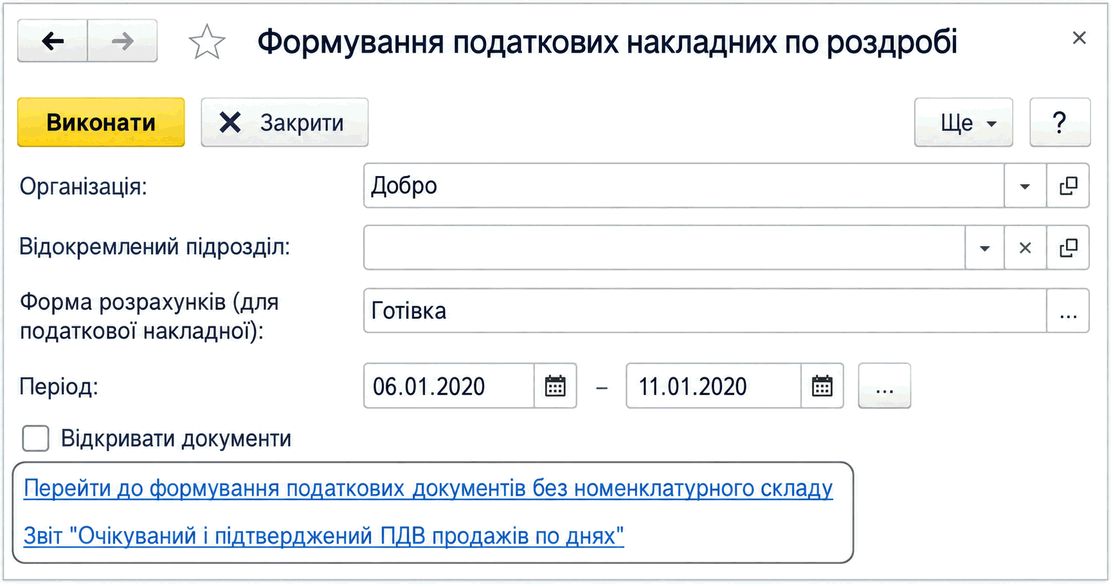
ЧитатьОбработка формирует итоговые налоговые накладные по зарегистрированной розничной выручке. Описаны настройка номенклатуры для сводных НН и особенность повторного создания непроведенных документов.
ЧитатьВ типовых конфигурациях не ведется учет НДС в разрезе обособленных подразделений, поэтому не предусмотрена возможность автоматического формирования нескольких налоговых накладных в разрезе таких обособленных подразделений (розничных магазинов, филиалов).
ЧитатьВ типовых конфигурация реализована возможность формировать сразу две налоговые накладные при оформлении продажи по цене ниже цены приобретения (себестоимости, балансовой стоимости ОС).
ЧитатьПорядок нумерации налоговых документов определяется в разделе нумерации налоговых накладных учетной политики организации.
ЧитатьУказанная проблема возможна в случае, если документов "Налоговая накладная" выписано на большую сумму, нежели подтверждающих документов. Связано это с тем, что при формировании налоговой накладной по розничным операциям с помощью обработки "Формирование налоговых накладных по рознице" анализируются все остатки неподтвержденного НДС по розничным продажам на указанную в форме обработки дату, независимо от того – с какой даты эти остатки возникли. Закрывающие записи также формируются этой датой. Поэтому при использовании обработки рекомендуется придерживаться правильной хронологии действий. То есть, если налоговые накладные нужно формировать за каждый день некоторого периода, то начинать формирование нужно с начала периода, двигаясь по хронологии к концу периода.
ЧитатьВ данном разделе будут рассмотрены вопросы, которые касаются выписки налоговых документов по операциям розничных продаж.Как выписываются Налоговые накладные розничным покупателям – плательщикам НДС? Как внести информацию о розничном покупателе-плательщике НДС, которому выписывается Налоговая накладная? Как выписывается итоговая Налоговая накладная по операциям розничных продаж? Как определяется сумма налоговых обязательств, на которую выписывается итоговая Налоговая накладная? Как проверить, правильно ли определена сумма и дата налоговых обязательств, по которым выписана итоговая Налоговая накладная? Как определяется номенклатура поставки при выписке итоговой Налоговой накладной?
Читать