Приймання на переробку та на відповідальне зберігання
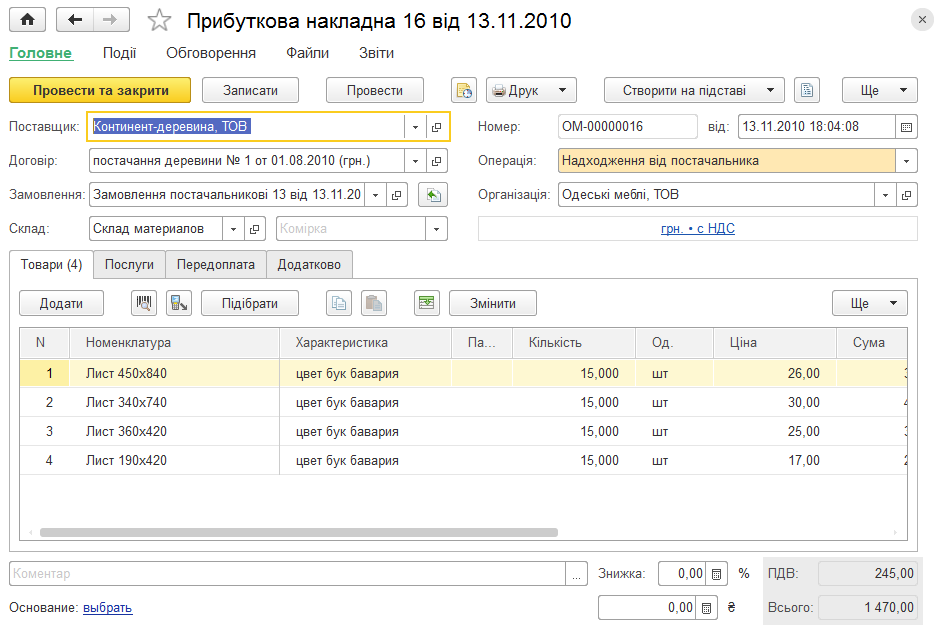
Описано оформлення приймання товарів на переробку та відповідальне зберігання через документ «Прибуткова накладна» з відповідним видом операції.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення приймання товарів на переробку та відповідальне зберігання через документ «Прибуткова накладна» з відповідним видом операції.
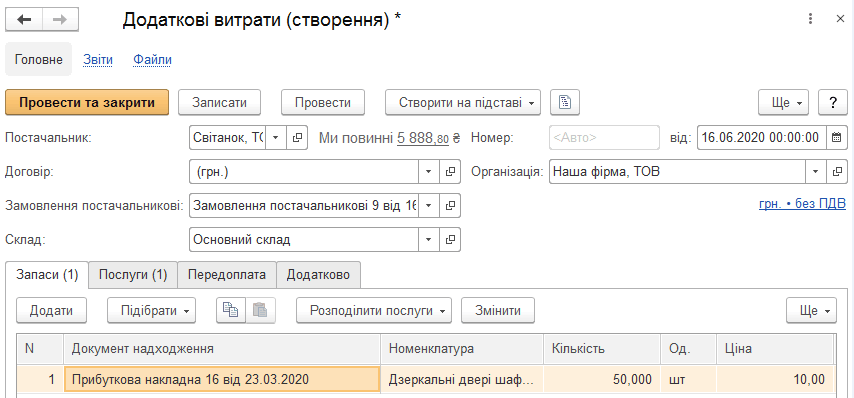
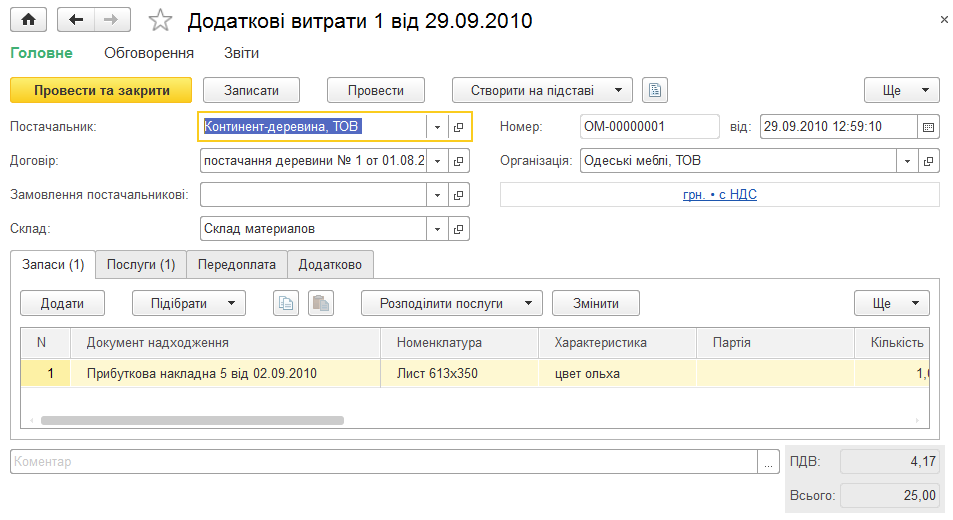
ЧитатиОписано документ «Додаткові витрати» для включення супутніх витрат до вартості запасів. Розглянуто вибір прибуткових накладних і розподіл послуг за кількістю або сумою.
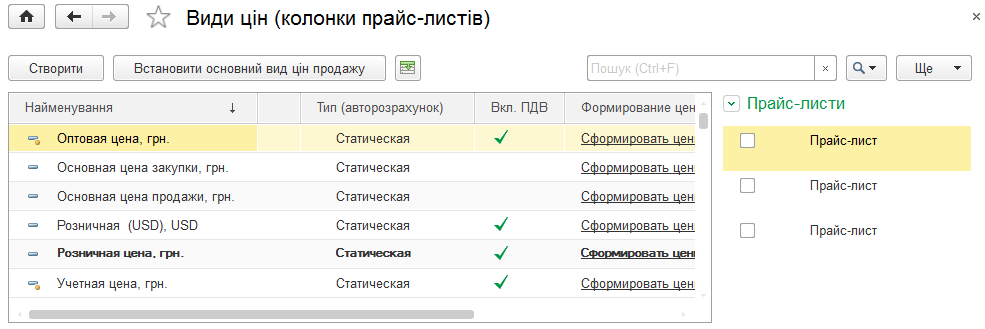
ЧитатиОписано зберігання та використання цін постачальників і конкурентів, друк прайс-листа контрагента та налаштування способів розрахунку власних цін підприємства.
ЧитатиОписано оформлення приймання товару в переробку та на відповідальне зберігання через документ «Прибуткова накладна» із відповідним видом операції.
ЧитатиОписано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиОписано оформлення надходження товарів і послуг від постачальників документом «Прибуткова накладна», розподіл послуг у собівартості та роботу зі списком накладних і замовлень.
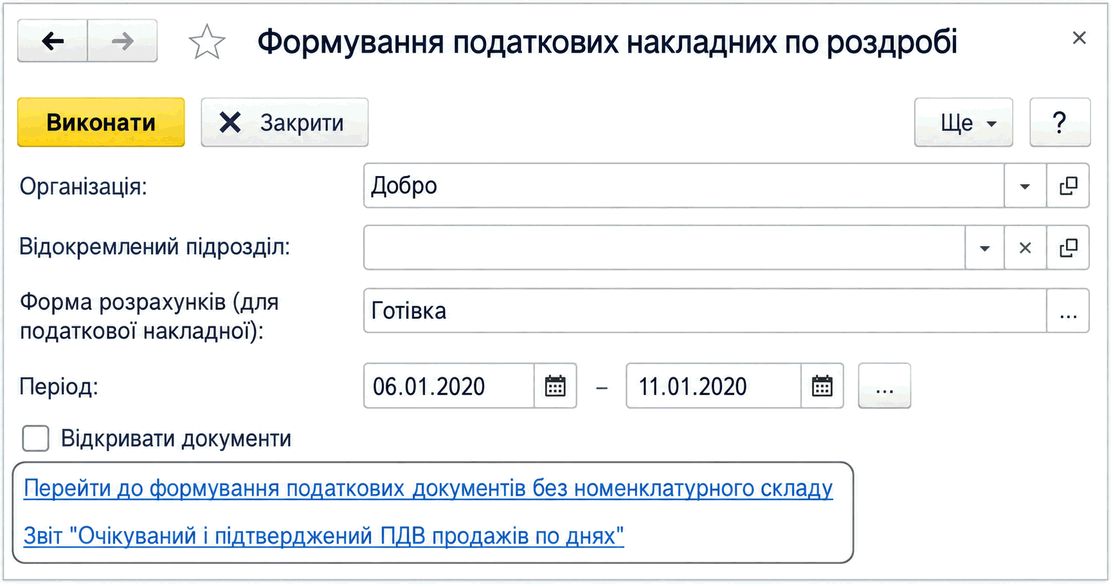
ЧитатиОбробка формує підсумкові податкові накладні за зареєстрованим роздрібним виторгом. Описано налаштування номенклатури для зведених ПН і особливість повторного створення непроведених документів.
ЧитатиУ типових конфігураціях не ведеться облік ПДВ у розрізі відокремлених підрозділів, тому не передбачена можливість автоматичного формування кількох податкових накладних у розрізі таких відокремлених підрозділів (роздрібних магазинів, філій).
ЧитатиУ типових конфігураціях реалізована можливість формувати одразу дві податкові накладні при оформленні продажу за ціною нижче ціни придбання (собівартості, балансової вартості ОЗ).
ЧитатиПорядок нумерації податкових документів визначається в розділі нумерації податкових накладних облікової політики організації.
ЧитатиЗазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.
ЧитатиУ цьому розділі буде розглянуто питання, що стосуються виписки податкових документів за операціями роздрібних продажів.Як виписуються Податкові накладні роздрібним покупцям – платникам ПДВ? Як внести інформацію про роздрібного покупця-платника ПДВ, якому виписується Податкова накладна? Як виписується підсумкова Податкова накладна за операціями роздрібних продажів? Як визначається сума податкових зобов’язань, на яку виписується підсумкова Податкова накладна? Як перевірити, чи правильно визначено суму та дату податкових зобов’язань, за якими виписано підсумкову Податкову накладну? Як визначається номенклатура постачання під час виписки підсумкової Податкової накладної?
Читати