В бухгалтерском учете, согласно НП(С)БУ 15, ведется следующая классификация доходов, базирующаяся на соответствующих счетах 7-го класса:Общие положения. Классификация доходов. Дата возникновения доходов
С общим алгоритмом расчета суммы амортизации и порядком ее отражения в бухгалтерском и налоговом учете можно ознакомиться в статье Методы начисления амортизации необоротных активов в бухгалтерском и налоговом учете.Пример 1. Параметры для расчета амортизации. Начисление амортизации. Анализ информации по суммам накопленной амортизации
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
Приведенный в статье пример воспроизводился в конфигурации Управление производственным предприятием для Украины (редакция 1.3). <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0, не ниже релиза 1.0.46). Методика, описанная в статье, также актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0, не ниже релиза 1.0.46). <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2), «Управление производственным предприятием для Украины» (редакция 1.3).
Приведенные в статье примеры воспроизводились в конфигурации Бухгалтерия для Украины (редакция 1.2). Методика, описанная в статье, также актуальна для конфигурации Управление торговым предприятием для Украины (редакция 1.2). <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика также применима для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика также применима для конфигурации «Управление торговым предприятием для Украины» (редакция 1.2).
В статье рассматривается методика использования резерва отпусков на примере реализации в типовой конфигурации «Управление производственным предприятием для Украины», редакция 1.3. Данная статья также актуальна для конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1.
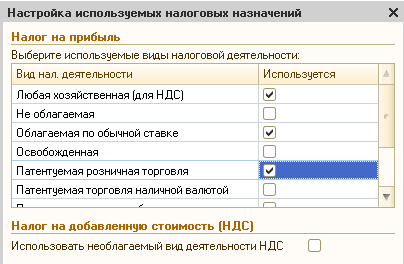
Начиная с релиза 1.3.9 конфигурации «Предприятие 1С8 Управление производственным предприятием для Украины», в налоговом учете запасов и затрат произошли следующие изменения:Используемые налоговые назначения. Настройки учетной политики. Настройки налоговых назначений по умолчанию. Приобретение запасов. Движение запасов внутри предприятия. Выпуск продукции. Списание на нехозяйственную деятельность. Реализация товаров и готовой продукции. Закрытие месяца. Подтверждение предполагаемых корректировок