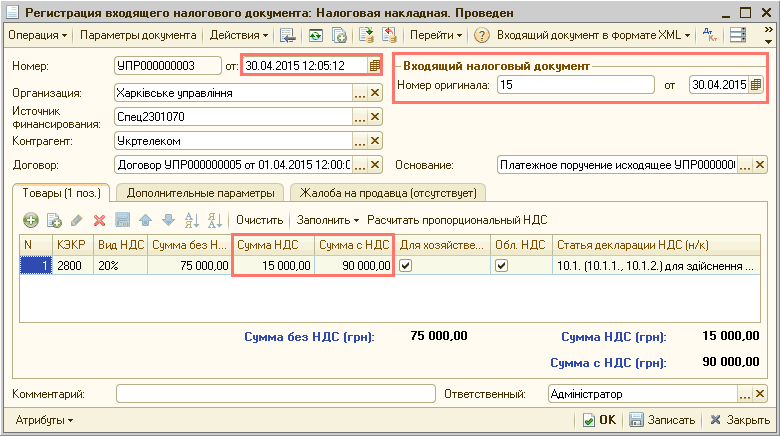
Программа не выделяет налоговый кредит, если в шапке документа "Авансовый отчет" указан источник финансирования с установленным видом средств "Средства общего фонда".
Подсистема учета НДС предназначена для накопления и подготовки данных, необходимых для оформления налоговых документов, построения учетных форм и регламентированной отчетности по налогу на добавленную стоимость.Ставки НДС. Статьи налоговых деклараций. Виды деятельности НДС. Налоговые назначения. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Сложный налоговый учет: отложенный учет «первого» события
Лица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
Приведенный в статье пример воспроизводился в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
Все хозяйственные операции, отражаемые в бухгалтерском и налоговом учете, можно разделить на несколько групп с точки зрения последовательности их проведения в рамках отчетного периода. Такими группами являются:
Приведенные в методиках рекомендации моделировались в конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. Указанные в статье рекомендации также актуальны для конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. <a name="primer"></a><h2>Пример</h2>
Для формирования проводок по отнесению суммы НДС на налоговый кредит при оприходовании запасов, в документе "Поступление товаров и услуг" на закладке "Бухгалтерские счета" должен быть установлен флаг "Отнести НДС на налоговый кредит".
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3). <a name="obshchie-svedeniya"></a><h2>Общие сведения</h2>
Приведенный в статье пример воспроизводился в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
В статье описана методика отражения НДС при получении услуг от нерезидента. Пример хозяйственной операции смоделирован на типовой конфигурации «Бухгалтерия для Украины», редакция 1.2.