Програма не виділяє податковий кредит, якщо в шапці документа "Авансовий звіт" зазначено джерело фінансування із встановленим видом коштів "Кошти загального фонду".
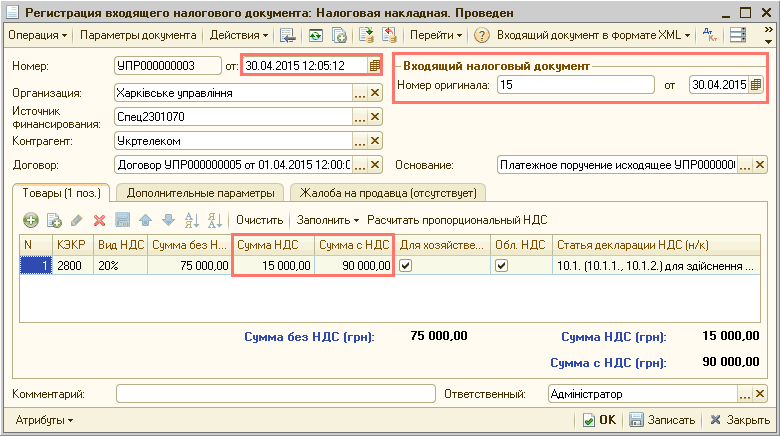
Підсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, побудови облікових форм і регламентованої звітності з податку на додану вартість.Ставки ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Податкові призначення. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Складний податковий облік: відкладений облік «першої» події
Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
Наведений у статті приклад відтворювався в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:
Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>
Для формування проводок з віднесення суми ПДВ на податковий кредит при оприбуткуванні запасів у документі "Надходження товарів і послуг" на вкладці "Бухгалтерські рахунки" має бути встановлений прапорець "Віднести ПДВ на податковий кредит".
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchie-svedeniya"></a><h2>Загальні відомості</h2>
Наведений у статті приклад відтворювався в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
У статті описано методику відображення ПДВ при отриманні послуг від нерезидента. Приклад господарської операції змодельовано на типовій конфігурації «Бухгалтерія для України», редакція 1.2.