Факт уплаты налога оформляется документом Платежное поручение исходящее с видом операции Перечисление налога. При этом ключевое значение имеет ведомость на выплату, ссылка на которую указывается в платежке. Именно порядок отражения информации в ведомости позволяет правильно оформить ту или иную хозяйственную ситуацию.1. Ведомость на выплату НДФЛ при очередной выплате. 2. Ведомость на выплату НДФЛ по дивидендам. 3. Ведомость по зачету предоплаты по НДФЛ (авансового платежа). 4. Ведомость на выплату НДФЛ контрагентам. 5. Ведомость на выплату НДФЛ при погашении долгов. 6. Ведомость на выплату НДФЛ без выплаты зарплаты. 7. Ведомость на выплату НДФЛ по межрасчетным выплатам (аванс, отпуск, больничные и т.д.)
В представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
В типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы
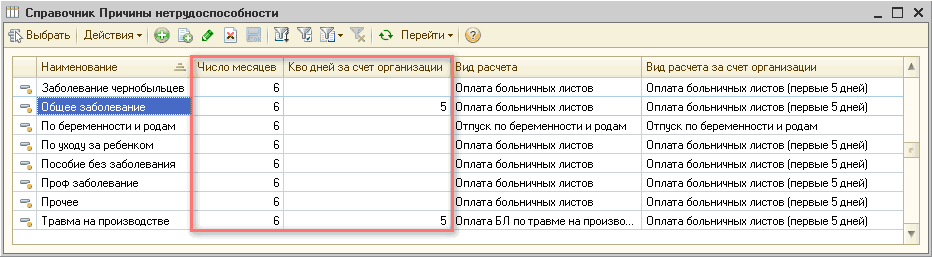
В типовых конфигурациях фирмы 1С порядок отражения начисления больничных соответствует текущему законодательству. Все необходимые параметры в конфигурации изначально настроены и обычно не требуют вмешательства пользователей. В рамках данной статьи обратим внимание на их заполнение и, соответственно, влияние на алгоритмы расчетов, заложенных в типовой конфигурации.Общие положения. Бухгалтерский учет. Налогообложение и ЕСВ
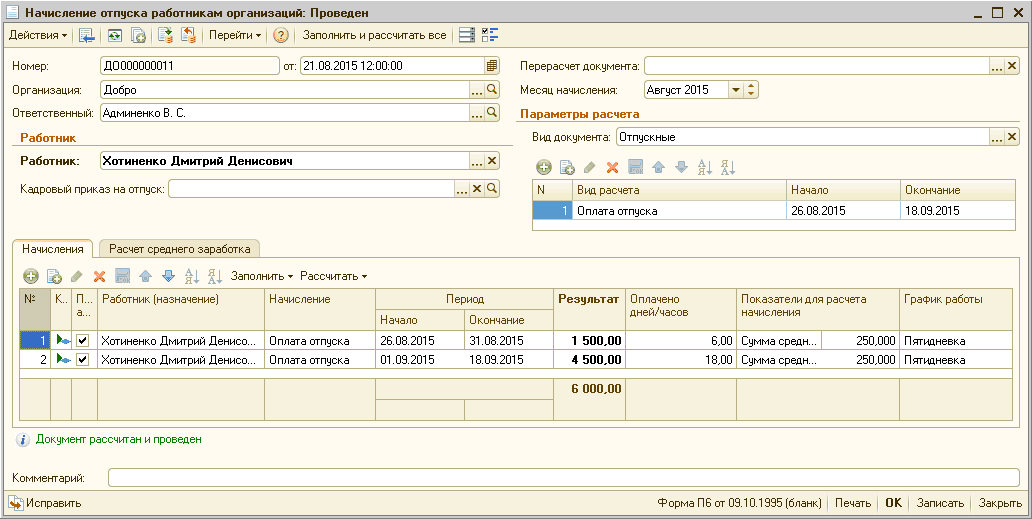
<i>Сотрудник Хотиненко Д.Д. написал заявление 21 августа о предоставлении отпуска с 26 августа по 18 сентября 2015 года. Сотруднику начислено отпускных за август 1500 грн. и за сентябрь – 4500 грн. Также за август начислен оклад в размере 6000 грн. Предприятию установлен размер (ставка) ЕСВ – 37,7%.</i>
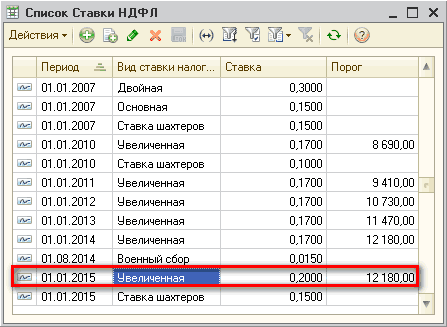
Автоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
В типовой конфигурации перечисление налога на доходы физических лиц (НДФЛ) для сотрудников организаций осуществляется при выплате заработной платы, а также при оформлении межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Сроки уплаты. Порядок уплаты
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика актуальна для конфигураций «Управление производственным предприятием для Украины», редакция 1.3, «Зарплата и управление персоналом для Украины», редакция 2.1, а также для конфигурации «Управление торговым предприятием для Украины», редакции 1.2.
Приведенные в методиках рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
В статье описана методика применения налоговой социальной льготы, порядок ее расчета и отражения в отчетности на числовых примерах, которые воспроизводились в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика, описанная в статье, также актуальна для конфигурации «Управление торговым предприятием для Украины», редакция 1.2. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Приведенные в методиках рекомендации моделировались в конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. Методика актуальна для конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Методика актуальна для конфигураций "Управление производственным предприятием для Украины", редакция 1.3 и "Зарплата и управление персоналом для Украины", редакция 2.1, а также для конфигурации "Управление торговым предприятием для Украины", редакция 1.2.