Ведомость в кассу
Описано заполнение и проведение ведомости в кассу, депонирование невыплаченной зарплаты и учет НДФЛ и взносов. Также рассмотрена ведомость выплаты зарплаты через раздатчика.. Ведомость выплаты через раздатчика
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано заполнение и проведение ведомости в кассу, депонирование невыплаченной зарплаты и учет НДФЛ и взносов. Также рассмотрена ведомость выплаты зарплаты через раздатчика.. Ведомость выплаты через раздатчика
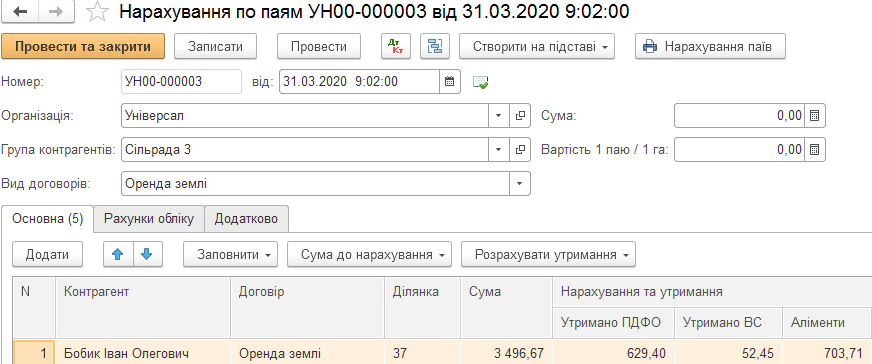
ЧитатьОписаны начисление и выплата паев, другие выплаты пайщикам, реализация в счет пая и выплата денежных средств. Также рассмотрены удержание НДФЛ, ВС, алиментов и формирование справки о доходе пайщика.. Начисление по паям. Начисление других выплат пайщикам. Выдача паев. Выплата по ведомости животными. Ведомость выплат пайщикам. Справка о доходе пайщика
ЧитатьОписаны настройки видов доходов и льгот НДФЛ, автоматическое исчисление налога и операции его перерасчета. Также приведены документы и отчеты для учета НДФЛ и военного сбора.. Настройка расчета НДФЛ. Виды доходов по НДФЛ. Льготы по НДФЛ. Исчисление налога. Перерасчет и другие операции по НДФЛ. Отчетность по налогу на доходы физических лиц
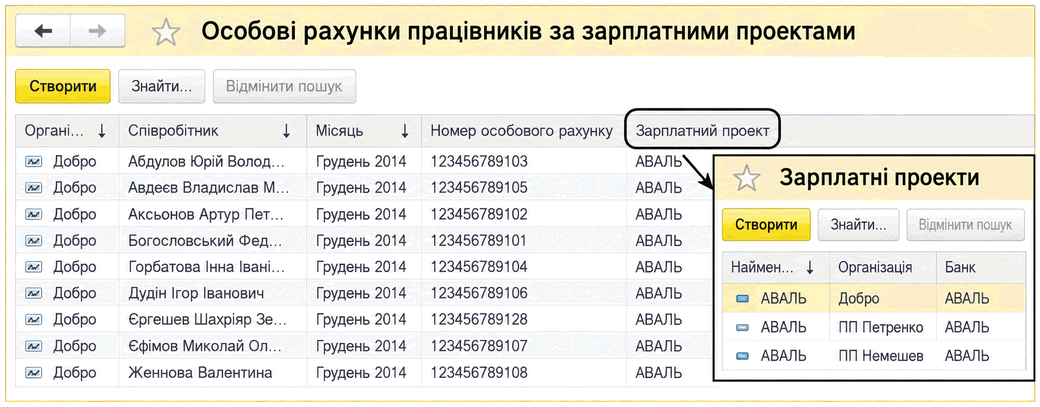
ЧитатьОписаны регистрация зарплатных карточек и формирование ведомости для выплаты зарплаты через банк. Рассмотрены создание банковского списания, платёжного поручения и перечисление НДФЛ и Военного сбора.
ЧитатьОписано заполнение ведомости в банк в рамках зарплатного проекта и ведомости перечислений на произвольные счета. Рассмотрены отбор сотрудников, номера счетов и формирование списка зарплаты для банка.. Ведомость перечислений на счета (произвольные счета)
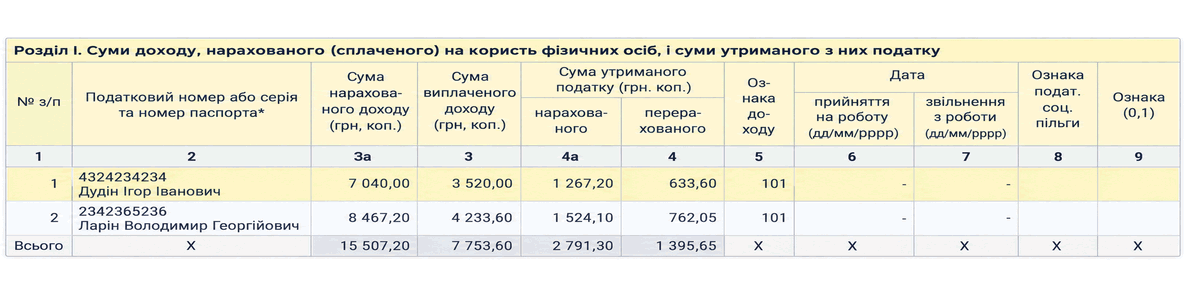
ЧитатьРегламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
ЧитатьПричины, по которым с оплаты мобилизованным работникам следует удержать налоги и сборы могут быть разные, например, не получена с бюджета компенсация или работник мобилизован более одного года.
ЧитатьВ соответствии с п.169.3.1 НКУ если плательщик налога имеет право на применение налоговой социальной льготы по двум и более основаниям, применяется одна налоговая социальная льгота по основанию, предусматривающему ее наибольший размер, кроме случая, если лицо содержит двух и больше детей, в том числе ребенка-инвалида (детей-инвалидов).
ЧитатьНалог на доходы физических лиц (НДФЛ) <b><i>является общегосударственным налогом</i></b>, который взимается (удерживается) с доходов, выплачиваемых (начисляемых, предоставляемых) физическим лицам.Общие положения
ЧитатьДля того чтобы при расчете НДФЛ учитывалась льгота по НДФЛ в расчете на каждого ребенка необходимо создать документ "Заявление на применение льготы НДФЛ", указать в документе работника, для которого назначается льгота, соответствующую льготу, начало ее действия и признак актуальности. Также, по работнику необходимо заполнить данные о детях и установить признак того, что ребенок находится на иждивении. Эти данные заполняются в карточке физического лица работника:
Читать<b><i>Бухгалтерский учет</i></b> представляет собой процесс выявления, измерения, регистрации, накопления, обобщения, хранения и передачи информации о деятельности предприятия внешним и внутренним пользователям для принятия решений (ст.1 Закона о бухучете).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ
ЧитатьВ данном случае следует вручную добавить запись с кодом "126", указать ставки НДФЛ и способ отражения в регл. учете.
Читать