Оффшор - это по сути территория, позволяющая вести бизнес предпринимателями-нерезидентами со значительными льготами. При этом, в оффшоре нельзя вести предпринимательскую деятельность резидентам.Краткая характеристика оффшора и суть оффшорных схем. Банковские счета. Экспорт и торговля. Строительство. Получение займа
Ликвидация иностранного представительства – сложный процесс, потому что головное предприятие не является резидентом Украины и, как правило, руководители не владеют украинским, а для проведения любого действия все документы нужно перевести на украинский
Временная регистрация необходима тем людям, которые проживают более 3-х месяцев не по месту жительства. Сейчас полномочия по регистрации перешли от миграционной службы к ЦНАП и органам местного самоуправления. На официальном сайте ГМС размещен подробный перечень органов регистрации.Регистрация иностранных граждан. Способы получения временной регистрации. Временная регистрация Киев
Порядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0, не ниже релиза 1.0.45). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0, не ниже релиза 1.0.45).
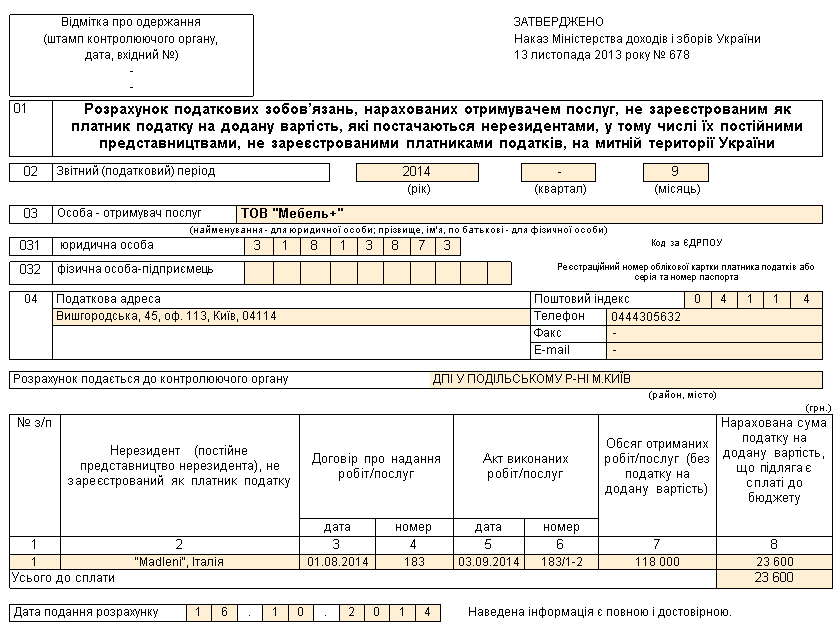
Заключать договора с нерезидентами на оказание ими услуг могут не только субъекты хозяйствования, зарегистрированные плательщиками НДС, но и резиденты Украины – неплательщики НДС. Данные субъекты хозяйствования, также как и плательщики НДС, в случае, если место поставки услуг находится на таможенной территории Украины, считаются налоговыми агентами нерезидента в целях начисления налоговых обязательств, то есть лицами, ответственными за начисление и уплату НДС в бюджет, о чем прямо указано в п.180.2 ст.180 НКУ. И также как плательщики НДС, неплательщики НДС несут ответственность за нарушение порядка начисления и уплаты налоговых обязательств при получении от нерезидентов услуг с местом их поставки на таможенной территории Украины. Это предусмотрено п.208.5 ст.208 НКУ. Напомним, ст.208 НКУ называется Налогообложение поставляемых нерезидентами услуг, место поставки которых находится на таможенной территории Украины и именно она определяет особенности начисления НДС при импорте услуг. О том, что действие данной статьи Кодекса распространяется в равной степени на плательщиков и неплательщиков НДС, указано в первом ее пункте – п.208.1: <i>данной статьей устанавливаются правила налогообложения при поставке лицом-нерезидентом, которое не зарегистрировано в качестве плательщика налога, услуг, место поставки которых находится на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому юридическому лицу – резиденту</i>.Общие положения. Особая форма отчетности по НДС. Оформление и представление Расчета в органы ГНС. Документы
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
В статье описана методика отражения НДС при получении услуг от нерезидента. Пример хозяйственной операции смоделирован на типовой конфигурации «Бухгалтерия для Украины», редакция 1.2.
В данном разделе будут рассмотрены вопросы, которые касаются регистрации входящих налоговых документов.Как регистрируются входящие налоговые документы? Как определяется сумма поставки, по которой должен быть зарегистрирован входящий налоговый документ? Какая информация о предприятии и его поставщиках должна быть указана для корректного определения сумм поставки? Как проверить, правильно ли определена сумма и дата поставки, по которым ожидается регистрация входящего налогового документа? Нужно ли актуализировать расчеты перед регистрацией входящих налоговых документов? Как выполнять регистрацию входящих налоговых документов, поступивших в течение дня? Как зарегистрировать только что поступивший налоговый документ? Почему сумма поставки рассчитывается по операциям приобретения у неплательщиков НДС? Как зарегистрировать чек на сумму, не превышающую 200 грн., проездной билет и т.п.? Как определить поставщиков, не предоставивших Налоговые накладные в срок, и оформить на них жалобы (Приложение 8)? Расчеты с поставщиком ведутся по заказам, т.к. директор хочет видеть оплату и поставку по каждому заказу. Поставщик ведет учет налоговых обязательств и выписывает Налоговые накладные по договору в целом. Как вести учет в программе? Как зарегистрировать приобретение услуг у нерезидента? Как зарегистрировать таможенную декларацию, подтверждающую получение товаров от нерезидента? Как определяется колонка Реестра налоговых накладных, в которую будет включена операция приобретения?