Определение понятия <b><i>ставки налога</i></b> приведено в п. 25.1 ст.25 НКУ. В соответствии с данной нормой ставкой налога признается размер налоговых начислений на единицу измерения базы налогообложения.Общие положения. Ставки налога. Порядок исчисления налога
Данные о контактных лицах контрагентов (ФИО, должность, дата рождения) можно вывести, воспользовавшись отчетом "Универсальный отчет (по регистрам, документам, справочникам)" в меню "Отчеты" - "Стандартные отчеты". В верхней части отчета, в поле "Тип данных" необходимо установить значение "Справочник", а в поле "Объект" выбрать справочник "Контактные лица". Настроить вывод нужных полей, а также при необходимости установить отборы и упорядочивание, можно с помощью настроек отчета, по кнопке "Настройка".
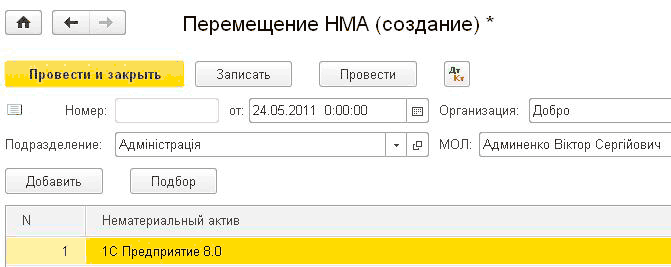
К нематериальным активам (НМА) могут быть отнесены следующие объекты:Поступление, изготовление, принятие к учету НМА. Данные для начисления амортизации. Модернизация НМА. Выбытие. Инвентаризация нематериальных активов
Если при обновлении конфигурации через интернет-поддержку на шаге «выполняется получение файлов обновления: 2 с 2...» возникает ошибка: «Недопустимая строка с указанием класса», это означает, что не зарегистрирован класс COM-объекта, к которому обращается программа.
В данной статье рассматривается методика внесения остатков по объектам строительства на примере в конфигурации «Бухгалтерия для Украины», редакция 1.2.
Обработка удаляет из файлов XML выгрузки соответствующих объектам метаданных настройки по умолчанию стандартных реквизитов и стандартных табличных частей. Значениями настроек по умолчанию для стандартных реквизитов и стандартных табличных частей называются значения, которые выгружаются в XML внутри тегов <strong>StandardAttributes</strong> и <strong>StandardTabularSections</strong>, если пользователь не вносил изменений в настройки стандартных реквизитов или стандартных табличных частей.
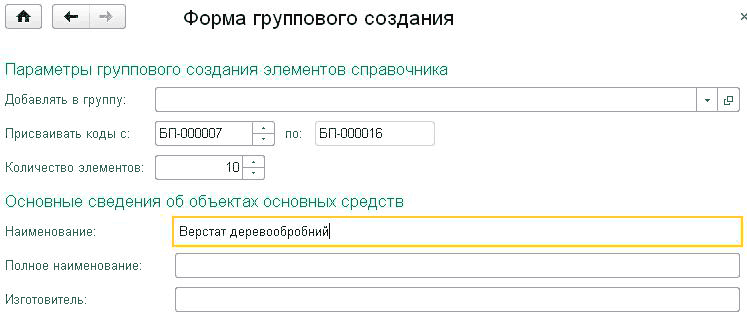
В справочнике "Основные средства" (меню "Справочники" —” "ОС и НМА" —” "Основные средства") хранятся сведения об основных средствах, которые, как предполагается, не изменяются со временем и не зависят от специфики конкретной организации при постановке его на учет. В частности, это наименование, группа учета основного средства ("Здания", "Машины и оборудование", "Транспортные средства"), сведения об изготовителе и т.п.Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
Плательщики экологического налога определены в ст.240 НКУ. Согласно данной норме <b><i>плательщиками эконалога являются</i></b>:Общие положения. Плательщики эконалога. Объект и база налогообложения. Ставки эконалога. Расчет суммы эконалога. Сроки уплаты эконалога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
Для включения возможности редактирования карточки номенклатуры нужно открыть позицию номенклатуры и воспользоваться пунктом меню "Все действия" - "Разрешить редактирование реквизитов объекта". По завершению редактирования необходимо сохранить изменения нажав на кнопку "Записать и закрыть".
Функциональное отличие между документами "Передача оборудования в монтаж" и "Требование-накладная" с видом операции "Оборудование" состоит в том, что документ "Требование-накладная" позволяет оформлять списание оборудования не только на объект строительства, но и в производство и на затраты.
Порядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения
Необходимость заполнения приложений РІ и АМ регламентированного отчета "Декларация о прибыли" определяется настройкой учетной политики "Определять объект налогообложения без корректировок финансового результата".