Якщо під час оновлення конфігурації через інтернет-підтримку на кроці «виконується отримання файлів оновлення: 2 з 2...» виникає помилка: «Неприпустимий рядок із зазначенням класу», це означає, що не зареєстрований клас COM-об’єкта, до якого звертається програма.
Обробка видаляє з файлів XML вивантаження, що відповідають об'єктам метаданих, налаштування за замовчуванням стандартних реквізитів і стандартних табличних частин. Значеннями налаштувань за замовчуванням для стандартних реквізитів і стандартних табличних частин називаються значення, які вивантажуються в XML усередині тегів <strong>StandardAttributes</strong> і <strong>StandardTabularSections</strong>, якщо користувач не вносив змін до налаштувань стандартних реквізитів або стандартних табличних частин.
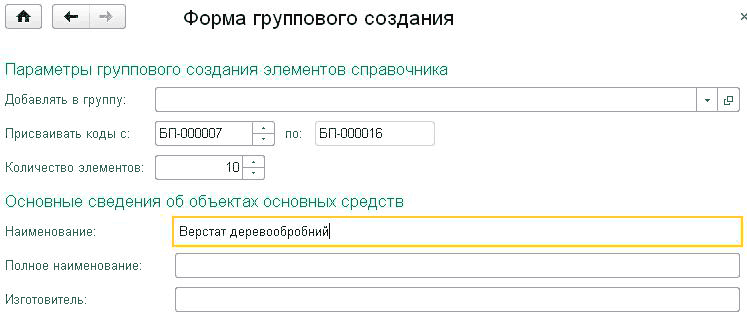
У довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
Платники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Для увімкнення можливості редагування картки номенклатури потрібно відкрити позицію номенклатури та скористатися пунктом меню "Усі дії" - "Дозволити редагування реквізитів об'єкта". Після завершення редагування необхідно зберегти зміни, натиснувши кнопку "Записати та закрити".
Функціональна відмінність між документами "Передача обладнання в монтаж" і "Вимога-накладна" з видом операції "Обладнання" полягає в тому, що документ "Вимога-накладна" дає змогу оформляти списання обладнання не лише на об'єкт будівництва, а й у виробництво та на витрати.
Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".
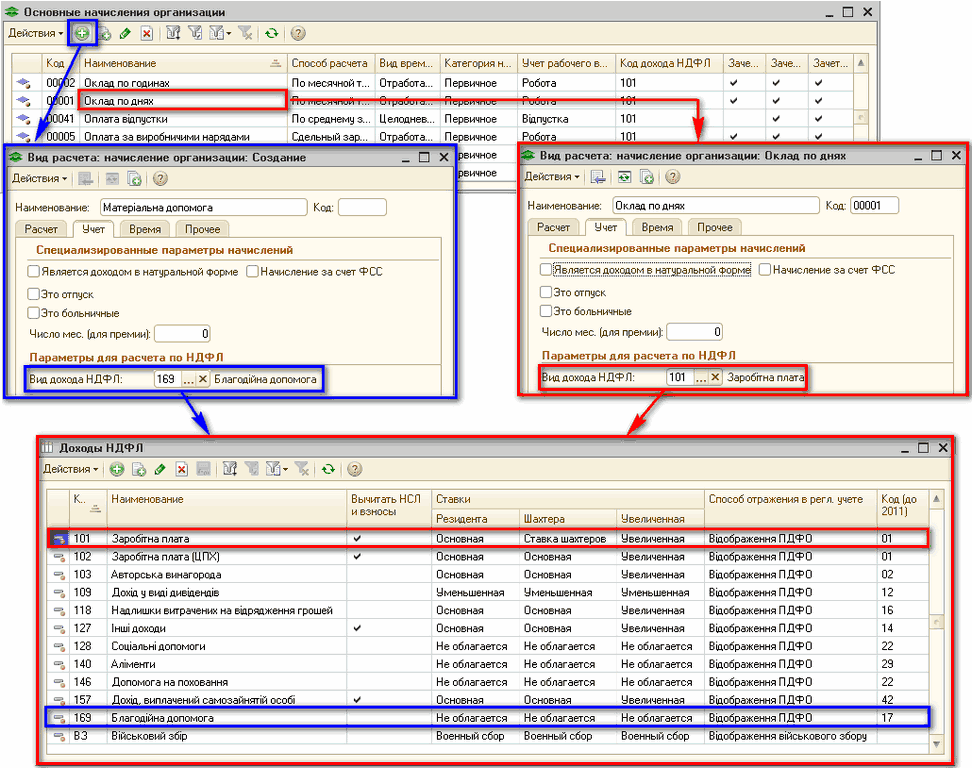
У типовій конфігурації визначення бази й об’єкта податку на доходи фізичних осіб для співробітників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Об’єкт оподаткування. База оподаткування. Перелік оподатковуваних (неоподатковуваних) виплат
У цій статті описано методику оформлення операцій фінансового лізингу в обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.
Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації