Тема публикаций

Основные средства

Статьи и справочные материалы по этой теме.

82 публикаций
Статья

Проверка бухгалтерского баланса: ключевые аспекты и рекомендации

Статья предоставляет подробное руководство по проверке бухгалтерского баланса в Украине, включая основные этапы, методы и рекомендации для обеспечения его достоверности и соответствия законодательным требованиям.1. Инвентаризация активов и обязательств. 2. Анализ учетных регистров и первичных документов. 3. Проверка соответствия учетной политики и нормативных требований. 4. Оценка финансовых показателей и коэффициентов. 5. Проведение аудиторской проверки

Читать
Статья

Как правильно сформировать сводный бухгалтерский баланс в Украине: пошаговая инструкция и практические советы

В статье рассказывается, как корректно составить сводный бухгалтерский баланс на предприятии в Украине, объясняются основные этапы подготовки, структура формы и критические моменты проверки отчетности.Этапы подготовки и сбор исходной информации. Структура баланса и порядок заполнения

Читать
Статья

Особенности бухгалтерского учета платежных терминалов в Украине

Статья подробно рассматривает, как осуществлять бухгалтерский и налоговый учет платежных терминалов в Украине: их классификацию, определение стоимости, амортизацию, особенности отражения в отчетности и практические последствия для бизнеса.Классификация и учет платежных терминалов. Амортизация, обслуживание и отражение в отчетности. Налоговые особенности и влияние на бизнес-показатели

Читать
Статья

Практические задания в 1С:Бухгалтерия 8.3 как главный инструмент подготовки бухгалтера в 2025 году

Статья рассказывает о том, почему в 2025 году практические задания в “1С:Бухгалтерия 8.3” стали главным инструментом подготовки бухгалтеров. Описаны причины роста спроса на практику (цифровизация, новые требования по НДС, облачные сервисы), объясняется разница между реальной практикой и “сухими” уроками. Детально разобраны обязательные практические операции для новичков, типовые ошибки и тренды года, даны советы, где искать задания и как правильно проверять свои работы. Акцент сделан на важности “боевой практики”, умении работать с ошибками и адаптироваться к новым требованиям профессии.

Читать
Материал

Основные средства

<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств

Читать
Материал

Для чего предназначен регистр сведений "Номенклатура основных средств"?

В регистре "Номенклатура основных средств" хранится информация о том, как учитывалось оборудование до принятия к учету в качестве основного средства (используется для справки в справочнике "Основные средства" на закладке "Управленческий учет" реквизит "До принятия к учету являлось").

Читать
Материал

Каким образом оформить отдельную налоговую накладную на продажу по цене ниже цены приобретения, если налоговая была выписана по предоплате?

В типовых конфигурация реализована возможность формировать сразу две налоговые накладные при оформлении продажи по цене ниже цены приобретения (себестоимости, балансовой стоимости ОС).

Читать
Материал

Как выписать налоговую накладную при продаже по цене ниже цены приобретения?

В типовых конфигурациях для оформления налоговой накладной на превышение цены приобретения (себестоимости, балансовой стоимости ОС) над ценой продажи, необходимо оформить один налоговый документ.

Читать
Материал

Для чего используется документ "Принятие к учету ОС" с видом операции "Прочее"?

Документ "Принятие к учету ОС" с видом операции "Прочее" используется только при принятии основных средств к управленческому учету, при выборе данного вида операции флаг "бух. учете" становятся недоступным для выбора. При таком виде операции можно принять основные средства к управленческому учету без указания какого-либо объекта учета, на котором предварительно аккумулировались затраты по объектам основных средств. Пример: при списании основного средства с управленческого учета какая-либо его часть может быть использована в дальнейшем как самостоятельный объект.

Читать
Материал

Почему списанные ранее основные средства отражаются в отчете "Инвентарная карточка ОС", сформированного на текущую дату?

В отчете "Инвентарная карточка ОС" выводятся все учетные данные об основных средствах, информация о которых введена в информационную базу.

Читать
Материал

Ввод начальных остатков

Прежде чем приступить к регистрации фактов хозяйственной деятельности с помощью "1С:Бухгалтерии 8 для Украины", необходимо ввести начальные остатки по счетам бухгалтерского учета. Это обеспечит правильное отображение текущих остатков в стандартных и регламентированных отчетах. Если же предприятие новое и хозяйственная деятельность в нем еще не велась, то вводить начальные данные не требуется.

Читать
Материал

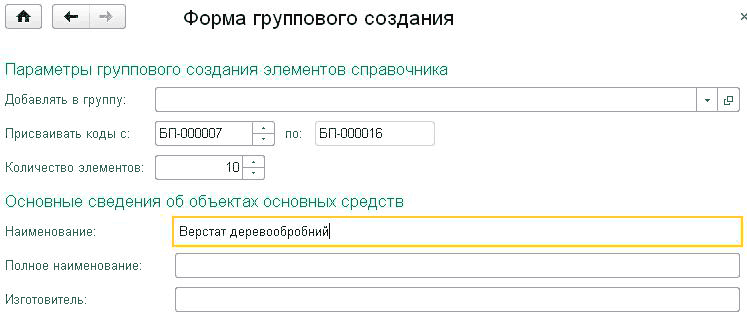
Основные средства

В справочнике "Основные средства" (меню "Справочники" —” "ОС и НМА" —” "Основные средства") хранятся сведения об основных средствах, которые, как предполагается, не изменяются со временем и не зависят от специфики конкретной организации при постановке его на учет. В частности, это наименование, группа учета основного средства ("Здания", "Машины и оборудование", "Транспортные средства"), сведения об изготовителе и т.п.Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам

Читать
Записаться по телефону