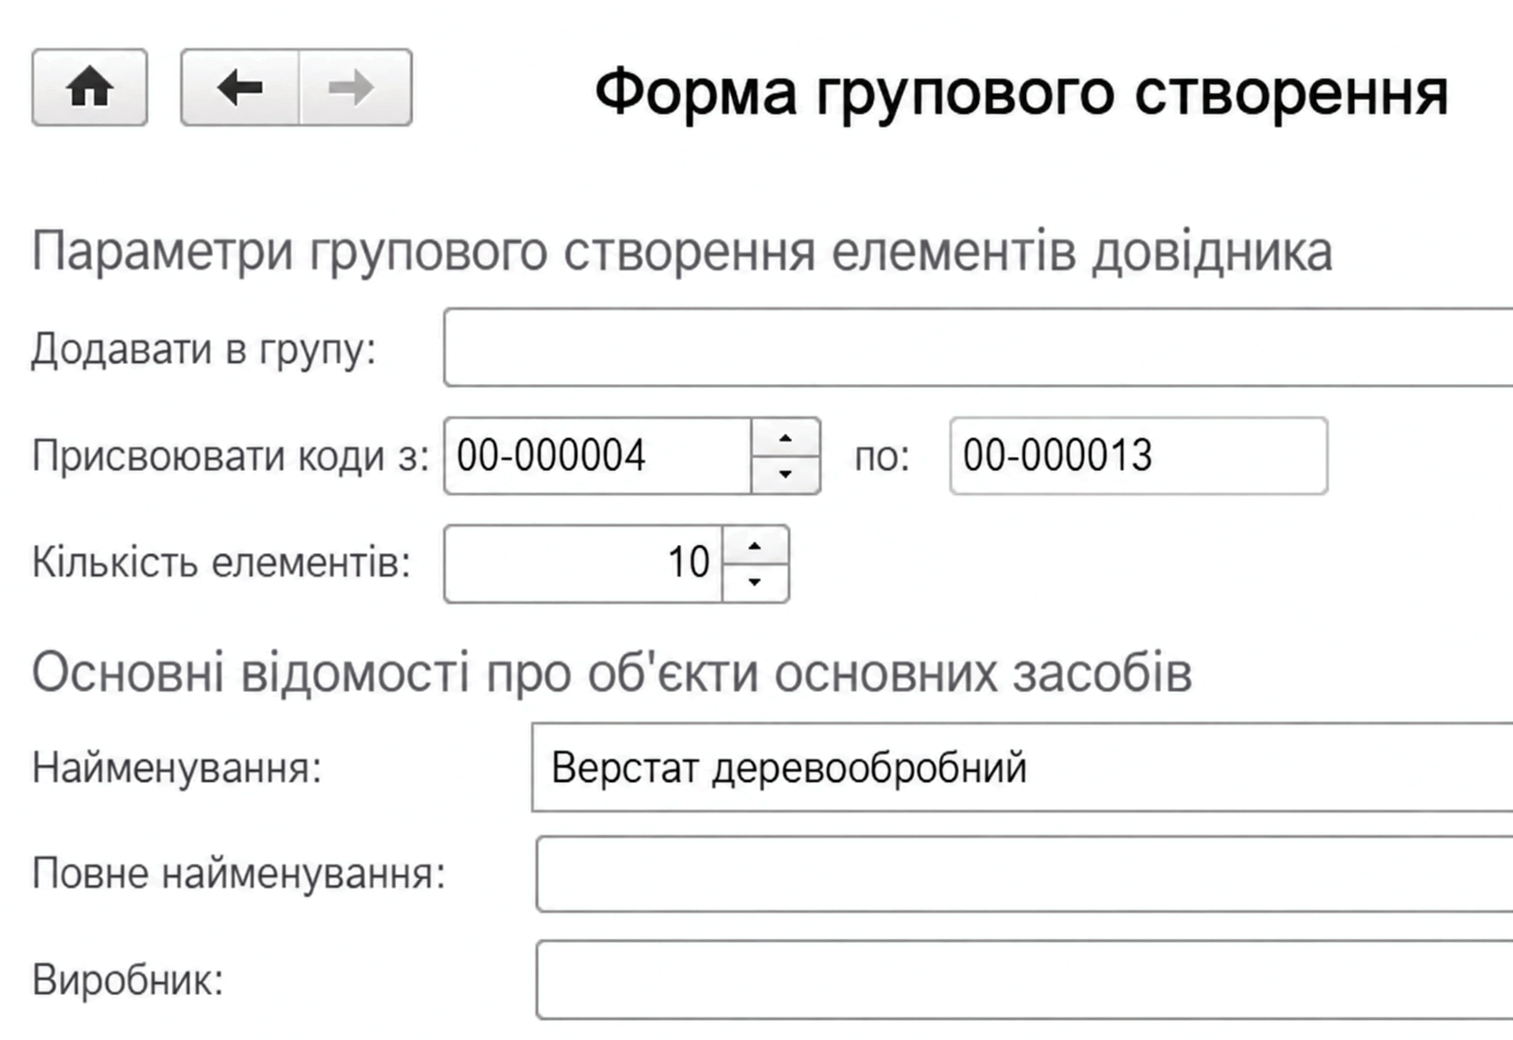
Описан учет основных средств в BAS Бухгалтерия: поступление, ввод в эксплуатацию, амортизация, ремонт, модернизация, выбытие и инвентаризация. Рассмотрены документы и параметры учета ОС.. Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
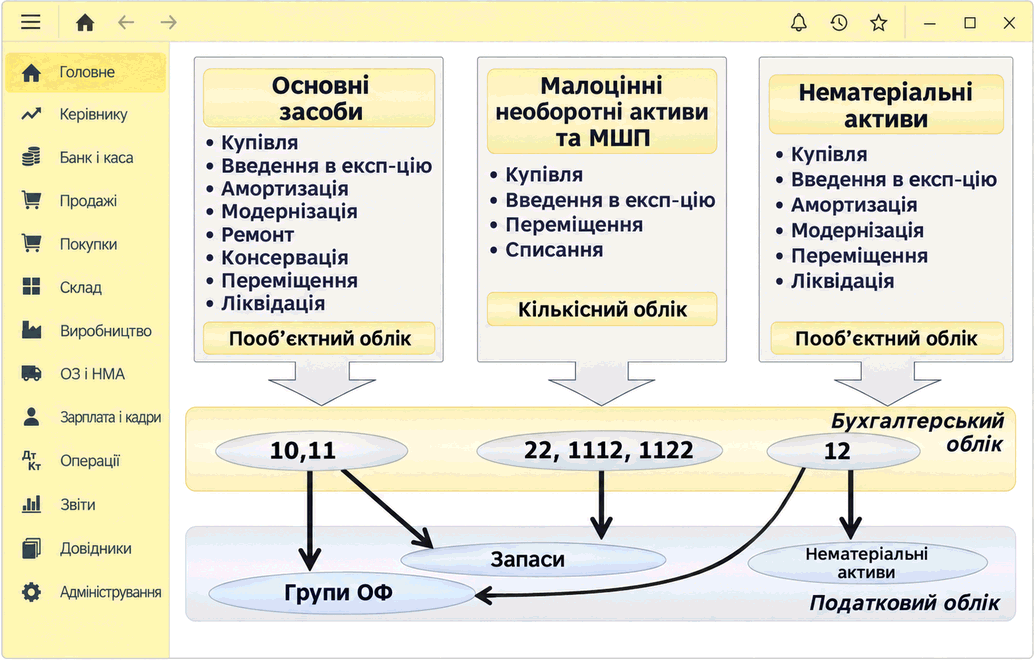
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
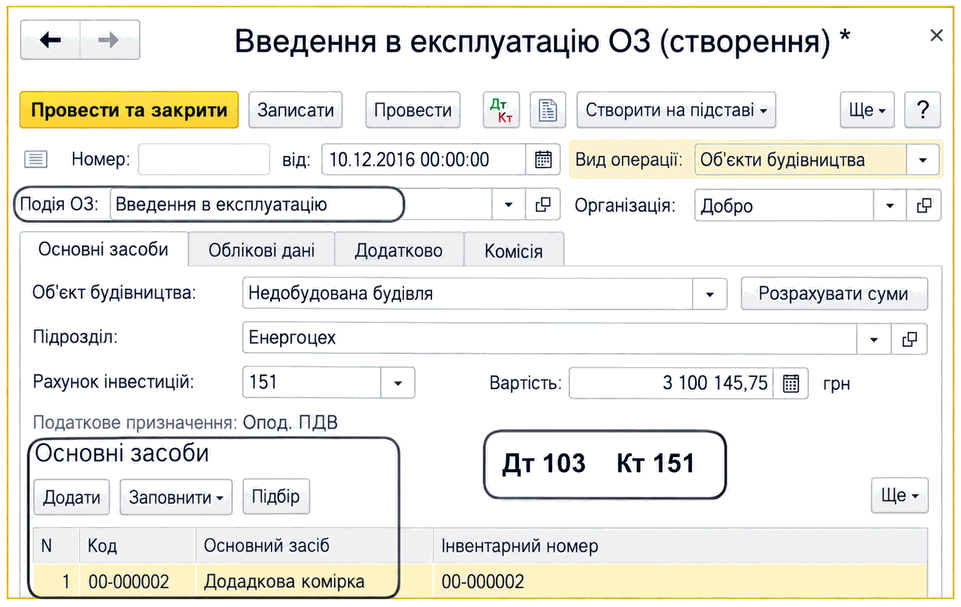
Описаны ввод основных средств и объектов строительства в эксплуатацию документом «Ввод в эксплуатацию ОС», настройка учетных данных, амортизации и налогового назначения.
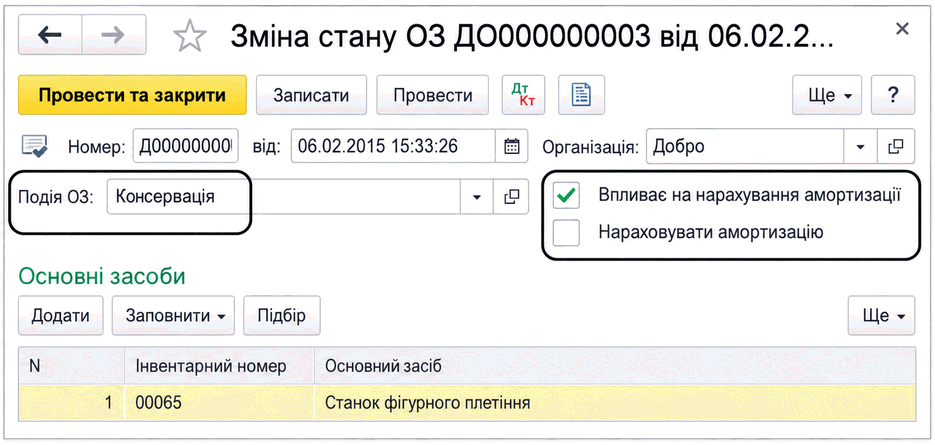
В BAS Бухгалтерия амортизацию основных средств временно приостанавливают документом «Изменение состояния ОС» во время консервации. Описаны необходимые флажки и момент приостановления и возобновления амортизации.
Практический план перехода со старой учетной базы 1С на BAS: как зафиксировать конфигурации и доработки, определить необходимую глубину истории, очистить справочники, перенести остатки и открытые операции, а затем подтвердить результат контрольными отчетами и протоколом миграции.. Сначала зафиксируйте не название программы, а точную точку перехода. Определите модель перехода и глубину истории. Справочники: переносить идентичность, а не накопленный беспорядок. Остатки: сумма должна совпадать вместе с аналитикой. Взаиморасчеты: долг без документа может потерять смысл. Данные по зарплате: разделите старт расчета и архив истории. Основные средства: учетная карточка должна соответствовать реальному объекту. НДС: проверяйте цепочку операции, а не только счета. Протокол миграции: документ, который отвечает на вопрос «что именно сделали». Контрольная оборотка: как доказать, что переход выполнен корректно. Репетиция перехода и первый рабочий период. Когда нужно отдельное обучение команды. Итоговый чек-лист
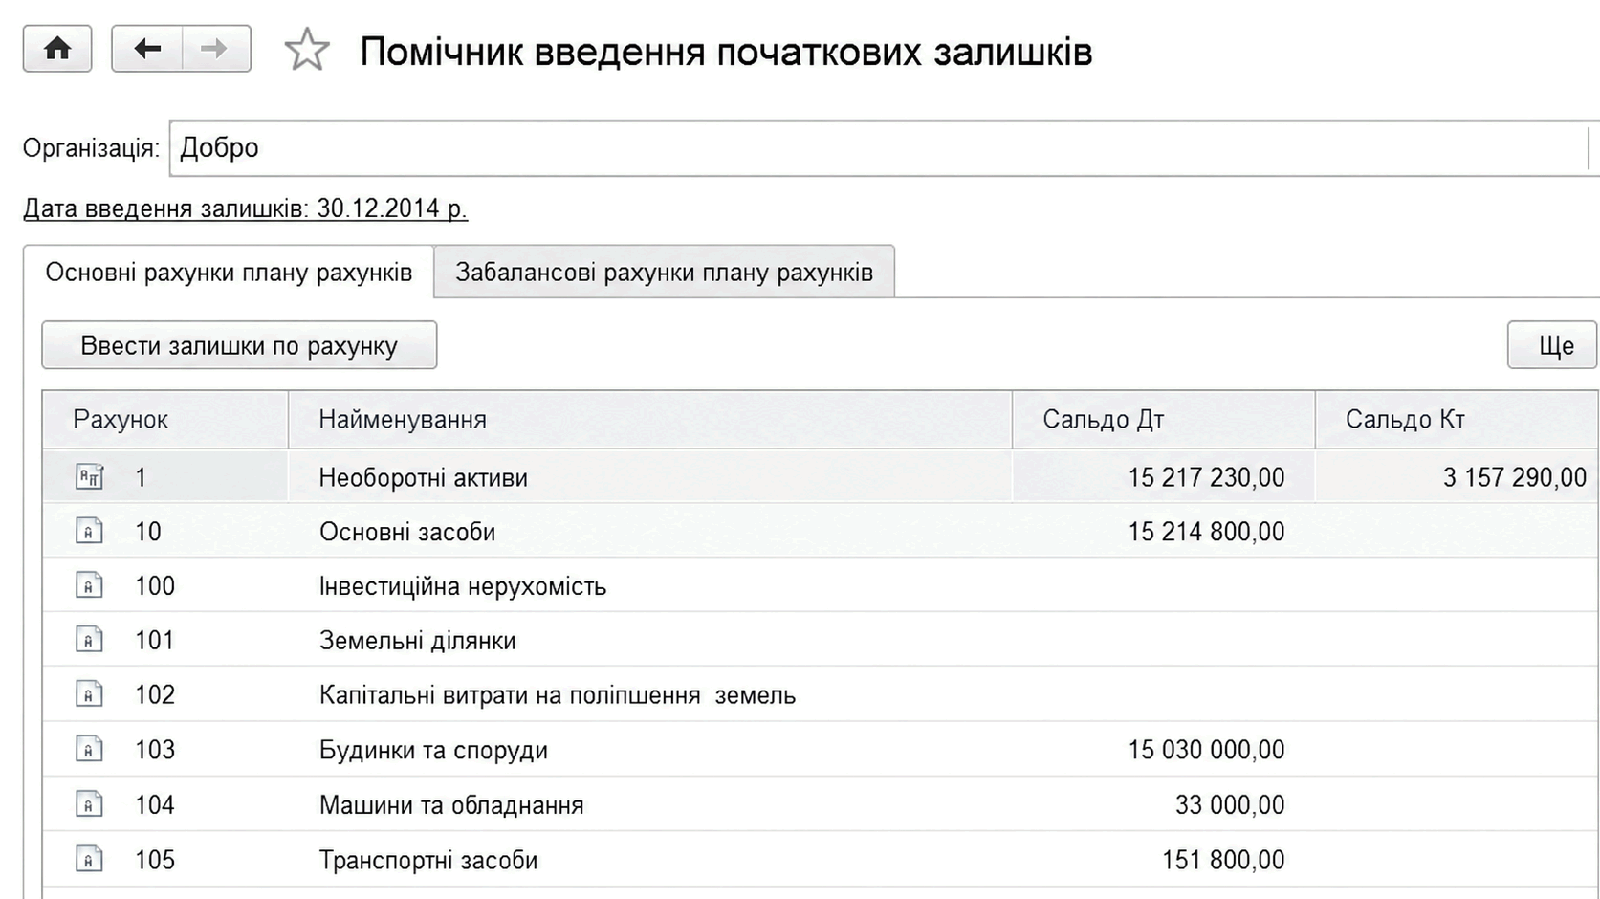
Описан ввод начальных остатков в BAS Бухгалтерия через Помощник ввода начальных остатков, выбор даты и внесение данных по разделам учета. Также приведен способ проверки остатков.
Практическое объяснение SAF-T UA языком привычных бухгалтерских сущностей: что попадает в структурированный XML-файл, как связаны справочники, проводки, контрагенты, запасы, основные средства и налоги, какие сверки выполнить до выгрузки и как найти расхождение между оборотно-сальдовой ведомостью и данными для электронного аудита.. Что является действующим состоянием на 11 сентября 2026 года. От учетной базы до проверок ГНС. Структура файла языком бухгалтера. Как «читаются» отдельные участки учета. Контрольный список качества аналитики. Учебный пример: ищем расхождение между обороткой и SAF-T. Типичные ошибки подготовки. Как организовать готовность без аврального проекта. Главный вывод
Практический разбор учета резервного электропитания на небольшом предприятии: как определить объекты основных средств, сформировать их первоначальную стоимость, оформить ввод в эксплуатацию, начислить амортизацию, списать топливо, отличить ремонт от улучшения и без ошибок оценить условия льготного импорта энергооборудования.. Сначала — энергетический сценарий, затем — учетное решение. Один объект или несколько: решение должно отражать способ использования. Что входит в первоначальную стоимость. Амортизация и ежемесячная цена автономности. Как подтвердить списание топлива. Ремонт, улучшение и замена аккумуляторов. Импортная льгота до 2029 года: три проверки до заказа. Что чаще всего создает проблемы. Финальный чек-лист перед зимой
Практическое руководство объясняет состав стандартизированного аудиторского файла SAF-T UA, логику автоматических проверок и типичные ошибки выгрузки, а также помогает организовать подготовку учетной базы, справочников, аналитики и первичных документов до получения запроса контролирующего органа.. Что такое SAF-T UA на практике. Какие данные попадают в файл. Как электронный аудит проверяет данные. Почему выгрузка дает ошибки. Подготовка базы 1С или BAS. Контрольный перечень готовности. Что не стоит делать перед проверкой. Готовность к SAF-T UA как часть учетной дисциплины
Практическое руководство помогает бухгалтеру различить обычную утрату документов и специальную военную процедуру, собрать доказательства недоступности архива и разрушения имущества, вовремя провести инвентаризацию, правильно оформить списание запасов и основных средств и оценить последствия по НДС и налогу на прибыль.. Три ситуации, которые нельзя смешивать. Обычная утрата документов: уведомить и восстановить. Специальная военная процедура: кому она подходит. Доказательства: что собрать в одно досье. Инвентаризация: не формальность и не дистанционная догадка. Списание запасов и основных средств. НДС: когда компенсирующие обязательства не начисляются. Как провести работу в 1С или BAS без потери следа. Практический чек-лист по этапам. Ошибки, которые делают позицию предприятия слабой. Рабочая логика бухгалтера
В статье детально разбираются принципы и правила учета неликвидных активов в Украине: от идентификации и классификации до списания и отражения в отчетности.Неликвидные активы: понятие и особенности отражения в учете. Процедуры управления и списания неликвидных активов. Обесценение и раскрытие информации в отчетности
Статья подробно рассматривает классификацию бухгалтерских счетов в Украине, деля их на активные, пассивные и активно-пассивные, с примерами и пояснениями.Активные счета. Пассивные счета. Активно-пассивные счета