Модернизация
После прочтения этого раздела Вы будете уметь документально отображать модернизацию НМА, узнаете про все существующие проводки, касающиеся этой операции, а также научитесь списывать и передавать документально НМА.
ЧитатьТема публикаций
Справочные материалы по этой теме.
После прочтения этого раздела Вы будете уметь документально отображать модернизацию НМА, узнаете про все существующие проводки, касающиеся этой операции, а также научитесь списывать и передавать документально НМА.
ЧитатьС помощью этого раздела Вы научитесь правильно проводить документы, отвечающие за амортизацию основных средств, и узнаете об особенностях оформления этих документов.
ЧитатьДля введения ОС в использование нужен документ "Ввод в эксплуатацию ОС" (вкладка "ОС и НМА Поступление ОС"). Этим документом возможно оформить действия трех видов:
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2, не ниже релиза 1.2.6). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2, не ниже релиза 1.2.7). "Управление торговым предприятием для Украины" (редакция 1.2, не ниже релиза 1.3.15.).Расчет амортизации после дооценки ОС с нулевой остаточной стоимостью
Читать1.1. Как правило, для синхронизации данных между различными конфигурациями и для организации распределенной информационной базы (РИБ) используется технология планов обмена. В этом случае часто возникает задача организации обмена не всеми данными информационной базы, а только частью данных. Например, данные могут быть отобраны для отправки в другие узлы в разрезе организаций, складов, подразделений и пр.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).
ЧитатьВвод остатков по основным средствам не автоматизирован на уровне документов. Данные вносятся при помощи ручных операций, как по бухгалтерскому, так и по налоговому учету (см. подробнее).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьДля оприходования основных средств, приобретенных через подотчетное лицо следует воспользоваться следующей методикой:
ЧитатьВопросам обесценения активов посвящен одноименный стандарт МСФО (IaS) 36. В программе обесценение активов фиксируется в учете при помощи документа "Обесценение активов (международный)". Методические основы тестов на обесценение. Признаки обесценения. Чистая стоимость реализации. Ценность дальнейшего использования - оценка ("суррогат") справедливой стоимости. Отражение обесценения активов в программе - по видам активов. Основные средства и инвестиционная собственность. Дебиторская задолженность. Прочие финансовые активы. Денежные средства с ограничением к использованию.
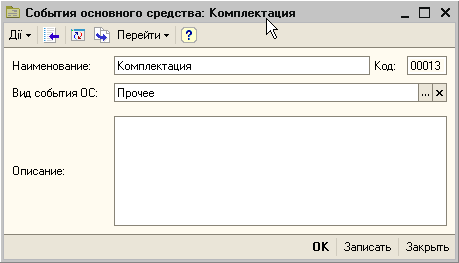
ЧитатьВ конфигурации ведется учет операций по комплектации основных средств. Это операции, которые устанавливают взаимное расположение, вложенность одних объектов в другие. Важно, что операция по комплектации может выполняться только над основными средствами, которые уже приняты к управленческому учету. Как оформлять операцию комплектации. Когда оформлять операцию комплектации или разукомплектации
ЧитатьВ типовой форме для учета необоротных активов и малоценных быстроизнашивающихся предметов предусмотрено три подсистемы второго уровня:
ЧитатьВ типичной форме поддерживается бухгалтерский и налоговый учет необоротных активов предприятия, которые используются на предприятии, а именно:
Читать