Общие принципы учета
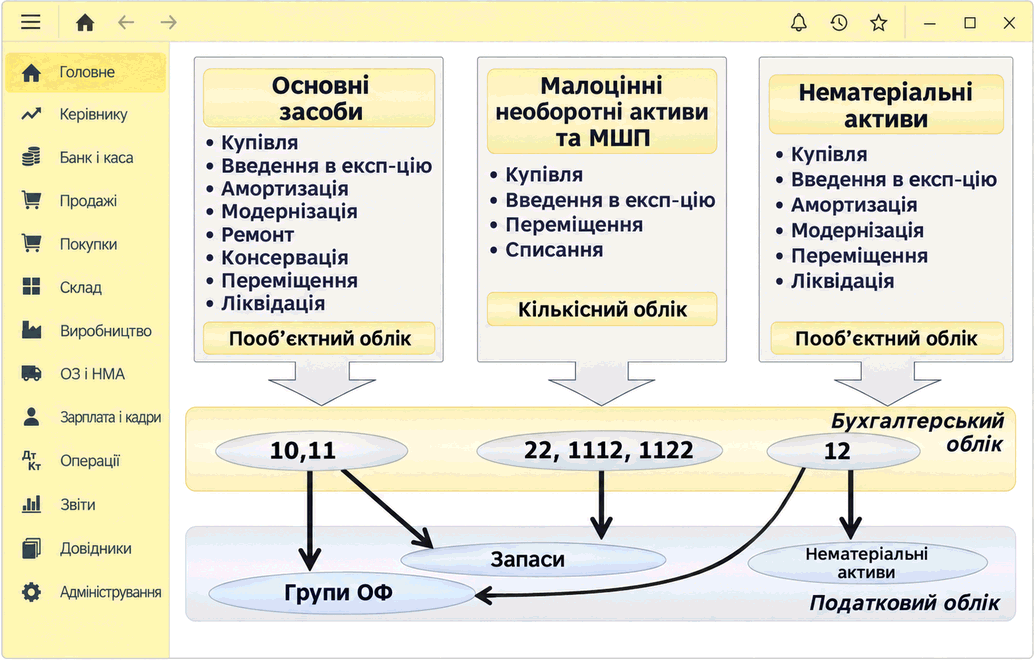
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
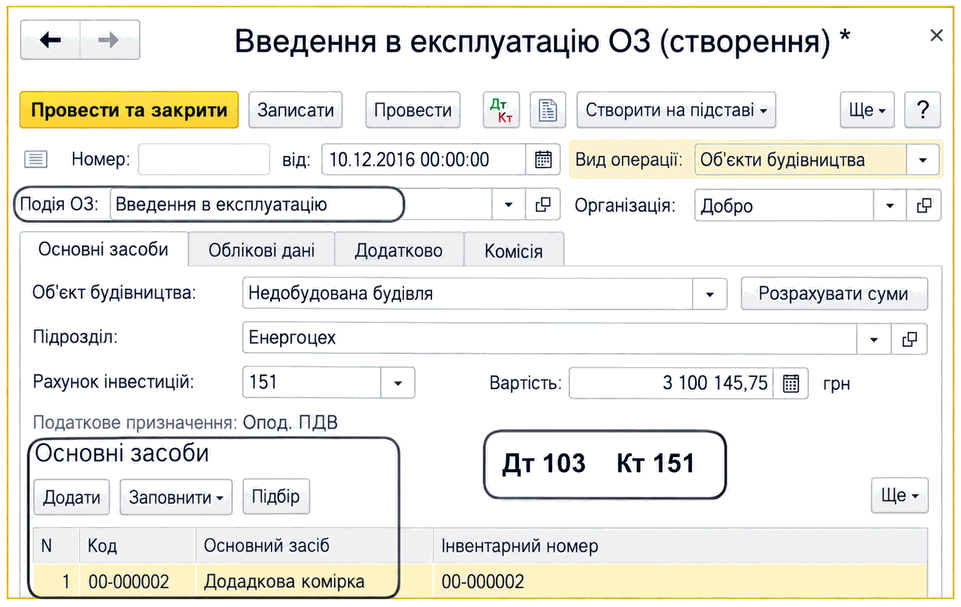
ЧитатьОписаны ввод основных средств и объектов строительства в эксплуатацию документом «Ввод в эксплуатацию ОС», настройка учетных данных, амортизации и налогового назначения.
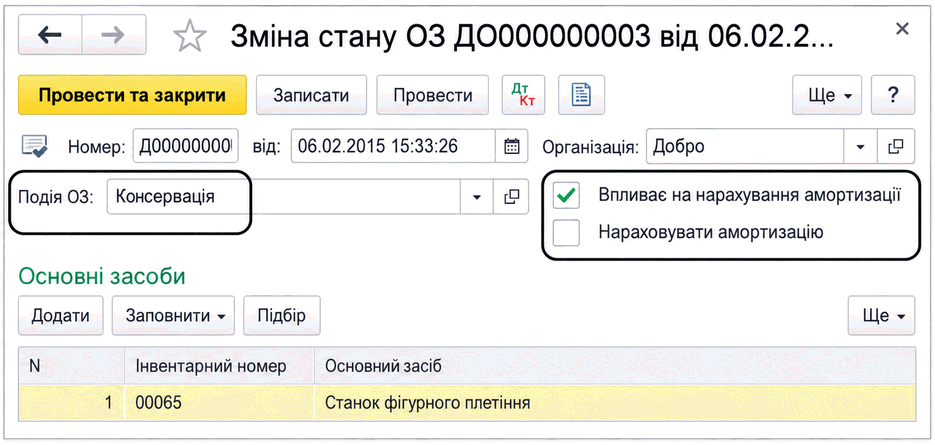
ЧитатьВ BAS Бухгалтерия амортизацию основных средств временно приостанавливают документом «Изменение состояния ОС» во время консервации. Описаны необходимые флажки и момент приостановления и возобновления амортизации.
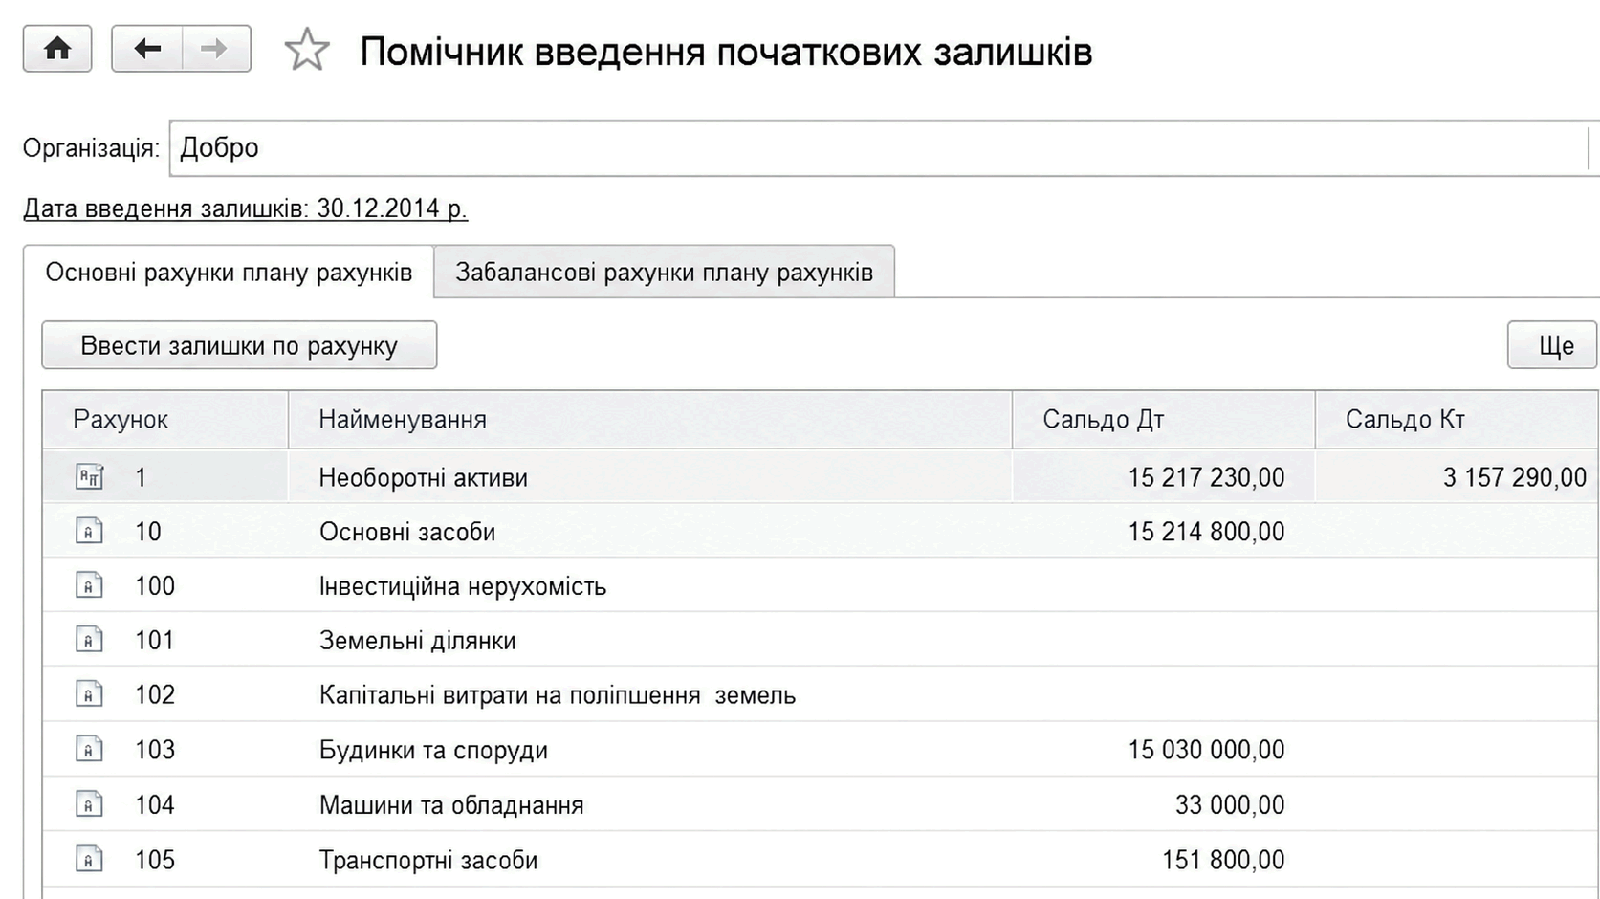
ЧитатьОписан ввод начальных остатков в BAS Бухгалтерия через Помощник ввода начальных остатков, выбор даты и внесение данных по разделам учета. Также приведен способ проверки остатков.
Читать<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
ЧитатьВ регистре "Номенклатура основных средств" хранится информация о том, как учитывалось оборудование до принятия к учету в качестве основного средства (используется для справки в справочнике "Основные средства" на закладке "Управленческий учет" реквизит "До принятия к учету являлось").
ЧитатьВ типовых конфигурация реализована возможность формировать сразу две налоговые накладные при оформлении продажи по цене ниже цены приобретения (себестоимости, балансовой стоимости ОС).
ЧитатьВ типовых конфигурациях для оформления налоговой накладной на превышение цены приобретения (себестоимости, балансовой стоимости ОС) над ценой продажи, необходимо оформить один налоговый документ.
ЧитатьДокумент "Принятие к учету ОС" с видом операции "Прочее" используется только при принятии основных средств к управленческому учету, при выборе данного вида операции флаг "бух. учете" становятся недоступным для выбора. При таком виде операции можно принять основные средства к управленческому учету без указания какого-либо объекта учета, на котором предварительно аккумулировались затраты по объектам основных средств. Пример: при списании основного средства с управленческого учета какая-либо его часть может быть использована в дальнейшем как самостоятельный объект.
ЧитатьВ отчете "Инвентарная карточка ОС" выводятся все учетные данные об основных средствах, информация о которых введена в информационную базу.
ЧитатьПрежде чем приступить к регистрации фактов хозяйственной деятельности с помощью "1С:Бухгалтерии 8 для Украины", необходимо ввести начальные остатки по счетам бухгалтерского учета. Это обеспечит правильное отображение текущих остатков в стандартных и регламентированных отчетах. Если же предприятие новое и хозяйственная деятельность в нем еще не велась, то вводить начальные данные не требуется.
ЧитатьВ справочнике "Основные средства" (меню "Справочники" —” "ОС и НМА" —” "Основные средства") хранятся сведения об основных средствах, которые, как предполагается, не изменяются со временем и не зависят от специфики конкретной организации при постановке его на учет. В частности, это наименование, группа учета основного средства ("Здания", "Машины и оборудование", "Транспортные средства"), сведения об изготовителе и т.п.Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
Читать