Тема публикаций

Основные средства

Справочные материалы по этой теме.

67 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Механизмы хранения информации для расчета амортизации основных средств (налоговый учет)

Для определения норм амортизации ОС в налоговом учете используются данные справочника "Ставки, связанные с ОС, НМА, МБП" в справочнике "Налоги и отчисления". Там хранится информация о нормах амортизации для групп основных средств. Реквизиты справочника периодические, то есть период действия этих норм действителен, начиная с указанной в истории значений даты.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

Принятие к учету основных средств

Используется документ "Ввод в эксплуатацию ОС". В конфигурации этот документ используется для всех видов необоротных активов. Выбор вида необоротного актива определяет поведение документа (форма документа, формируемые проводки) в дальнейшем. Важно помнить, что для принятия к учету основных средств в табличной части документа, необходимо для каждой единицы основных средств формировать отдельную запись, т.е. при вводе 10 стульев одинаковой стоимости нельзя указать одной строкой, необходимо формировать 10 строк и 10 элементов справочника "Необоротные активы" Этим документом формируется стоимость основного средства, а также формируются необходимые проводки по бухгалтерскому и налоговому учету.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

Практическое задание для самопроверки: учет необоротных активов и малоценных активов

Упражнение №1. Покупка инвестиций. Упражнение №2. Справочник "Объекты строительства". Упражнение №3. Справочник "Статьи затрат ". Упражнение №2. Услуги для инвестиционной деятельности. Упражнение№5. Справочник "Основные средства". Упражнение №6. Ввод в эксплуатацию. Упражнение №7. Формирование стоимости будущего основного средства. Упражнение №8. Ввод в эксплуатацию

Читать
Материал

Ввод начальных данных по основным средствам

В данной статье будут даны рекомендации по вводу остатков по основным средствам. Рекомендации актуальны для прикладного решения "Бухгалтерия для Украины", редакция 1.2. Сведения об объектах основных средств, которые должны быть установлены при вводе остатков. Закладка «Учетные данные». Закладка «Общие сведения (прочие)». Расчет и отражение амортизации по основному средству

Читать
Материал

Последующая дооценка и уценка основных средств

О том как, каким документом (с описанием алгоритма его работы) проводить переоценку основных средств можно прочесть в статье "Переоценка основных средств". В рамках данной статьи будут рассмотрены примеры последующей дооценки/уценки. В примере рассматривается то же основное средство и те же данные, что и в статье "Переоценка основных средств".

Читать
Материал

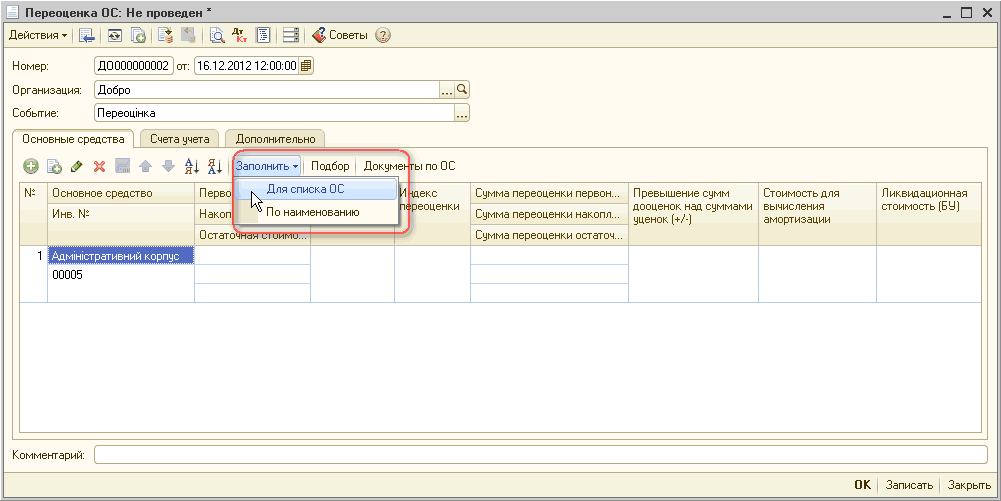
Переоценка основных средств

В статье описан порядок переоценки основных средств в конфигурации "Бухгалтерия для Украины", редакция 1.2, в соответствии с п. 16 - 21 НП(С)БУ 7. Информация, приведенная в данной статье, также актуальна и для конфигурации "Управление торговым предприятием для Украины", редакция 1.2. "Управление производственным предприятием для Украины", редакция 1.3.

Читать
Записаться по телефону