В данной статье описаны особенности отображения реализации в розничной торговой точке при оплате платежной картой и наличными.Первоначальный документооборот в розничной торговле. Реализация товаров в рознице. Прием розничной выручки. Расчет торговой наценки
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1.тупление комиссионных товаров в неавтоматизированную торговую точку. Поступление товаров от комитента. Перемещение с оптового склада. Реализация товаров. Инвентаризация товаров. Отражение реализации комиссионных товаров. Списание комиссионных товаров
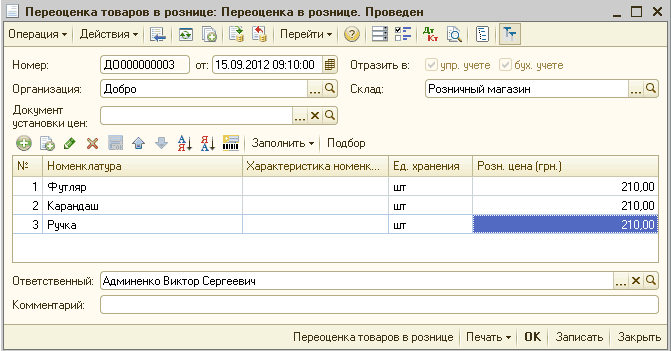
Все типы цен номенклатуры (например, "закупочная", "оптовая", "розничная") определяются в справочнике "Типы цен номенклатуры" и назначаются документом "Установка цен номенклатуры".
В конфигурации "Бухгалтерия для Украины", редакция 1.1 поддерживается четыре способа ведения учета розничной торговли. Эти способы отличаются как методикой учета товаров, так и порядком отражения операций (составом и количеством регистрируемых в конфигурации документов). В данной статье приведено сравнение разных методик ведения учета розничной торговли. Способ учета товаров в розничной торговле определяется двумя не зависящими друг от друга параметрами:Сравнение способов учета товаров в розничной торговле по порядку хранения остатков в бухгалтерском учете. Сравнение способов учета товаров в розничной торговле по порядку отражения операций. Неавтоматизированная торговая точка (НТТ), учет товаров по стоимости приобретения. Автоматизированная торговая точка (АТТ), учет товаров по стоимости приобретения. Неавтоматизированная торговая точка (НТТ), учет товаров по продажной стоимости. Автоматизированная торговая точка (АТТ), учет товаров по продажной стоимости
В разделе рассматривается налоговом учете доходов от реализации и себестоимости реализации происходит при проведении документов реализации и отчетов по комиссионным операциям. Накопление доходов и расходов текущего периода. Расходы, связанные вводом в эксплуатацию малоценных активов.
В данной статье описаны особенности операций возврата товаров в автоматизированные торговые точки. Приведена последовательность документооборота, в случае возврата "до" и "после" закрытия кассовой смены, а также в случае возврата товаров, продажа которых была осуществлена до начала ведения учета в базе.Общие принципы. Возврат товаров в пределах одной кассовой смены. Возврат товаров после закрытия кассовой смены. Возврат товаров от покупателя после начала работы в новой базе либо при «запоздавшем» возврате
Документ "Приходный кассовый ордер" с операцией "Прием розничной выручки" из автоматизированной торговой точки (АТТ) не формирует проводки по 311 счету. Данная проводка формируется при проведении документа "Отчет о розничных продажах". Соответственно может возникнуть ситуация, при которой в отчете "Кассовая книга" отражаются не все внесенные в программу приходные кассовые ордера.
Терминал сбора данных в процессе работы с документами может быть использован в одном из двух режимов работы: проверка отгружаемого или поступившего товара, а также заполнение табличной части документа.
Сканер штрихкода в процессе работы с документами может быть использован в одном из двух режимов работы: проверка отгружаемого или поступившего товара, а также заполнение табличной части документа.