В данной статье будут описаны механизмы учета затрат, реализованные в типовых конфигурациях 1С:Предприятия 8 для Украины: "Бухгалтерия для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакция 1.3 и "Управление торговым предприятием для Украины", редакция 1.2 (далее "типовые украинские конфигурации"). Материалы статьи иллюстрированы примерами из конфигурации "Бухгалтерия для Украины" (для конфигурации "Управление производственным предприятием для Украины" и "Управление торговым предприятием для Украины" следует делать поправку на различия в интерфейсах между конфигурациями).Пример. Особенности учета затрат в типовых украинских конфигурациях
Для того, чтобы определить себестоимость партии, сформированной документом поступления следует воспользоваться стандартными аналитическими отчетами "Оборотно-сальдовая ведомость по счету", "Анализ счета по субконто".
Первоначальная стоимость ОС фиксируется в нескольких регистрах, причем для каждого вида учета - УУ , БУ , НУ - свой набор таких регистров. Например, для бухгалтерского учета:Порядок формирования учетных цен "по нулевой стоимости". Порядок формирования учетных цен "по плановым ценам". Порядок формирования учетных цен "по прямым затратам"
В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации <strong>Управление производственным предприятием для Украины</strong> для дальнейшего ведения в ней управленческого, бухгалтерского и налогового учета. Данные о начальных остатках необходимы для полноценного функционирования программы и получения достоверных показателей в отчетах.Материально-производственные запасы. Материальные ценности, находящиеся в собственности предприятия. Возвратная тара. Материальные ценности, взятые на комиссию. Материальные ценности, переданные на комиссию. Материальные ценности, переданные на комиссию по договору субкомиссии. Транспортно-заготовительные расходы. Материальные ценности, переданные в переработку, полученные для переработки. Производственные затраты. Производственные затраты. Брак в производстве. Общепроизводственные и административные затраты. Переработка давальческого сырья. Переработка давальческого сырья на предприятии. Выпуск продукции сторонним переработчиком. Основные средства. Параметры основных средств, которые должны быть установлены при вводе остатков. Ввод данных о выработке основных средств. Объекты строительства. Нематериальные активы. Спецодежда и спецоснастка (МБП и малоценные необоротные активы). Расчеты с контрагентами. Расчеты с контрагентами. Расчеты с сотрудниками. Расчеты с подотчетными лицами. Денежные средства. Расчеты по налогам и сборам. Прочие разделы бухгалтерского учета. Отсроченные налоговые активы и обязательства. Ввод и корректировка начальных остатков на плане счетов бюджетирования
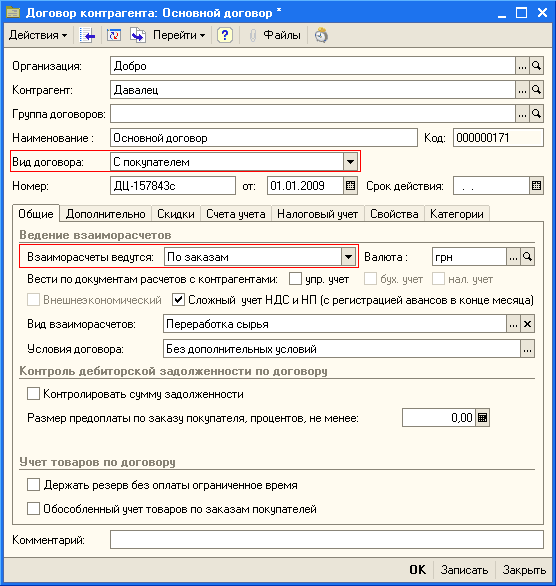
В данной статье предоставлен порядок действий, который позволяет отразить выпуск продукции из сырья заказчика. Приведенные в методиках рекомендации моделировались в конфигурации "Управление торговым предприятием для Украины", редакция 1.1.Пример. 1. Получение давальческого сырья от заказчика. 2. Передача давальческого сырья в производство. 3. Выпуск продукции из давальческого сырья. 4. Передача продукции заказчику, то есть реализация услуг по переработке
Согласно Приказу ГНАУ N 112 от 28.02.2011 р "Про затвердження Порядку обліку покупців, що отримали гарантійну заміну товарів або послуги з гарантійного ремонту (обслуговування)" (далее Приказ №112), в случае поставки товара(услуг) ненадлежащего качества покупатель может такой товар вернуть и потребовать денежное возмещение. Обращаем внимание, что этот порядок распространяется на товары, услуги по ремонту (обслуживанию), на которые установлены гарантийные сроки, которые на данный момент не истекли (п. 4 Приказа №112).
В этой теме описывается как оформляются поступления, списание и перечисление денежных средств в рамках договора вида "С покупателем", "С комиссионером" или "С комитентом". А также проведение и анализ оплат за день.Поступление денежных средств. Выбытие денежных средств. Анализ и проведение оплат за день. Банковская выписка. Важно!!!. Клиент-Банк
Прочитав раздел, Вы будете знать, как происходит планирование поступлений денежных средств, а именно: каким документом в системе регистрируется планирование поступления денежных средств, какая дата при этом устанавливается, где можно зарегистрировать планируемое поступление, что служит выполнением плана и какая информация фиксируется при проведении операции.Планирование поступлений денежных средств
Типовая конфигурация поддерживает работу с несколькими расчетными счетами одной организации. Для этого на счете 311 "Текущие счета в национальной валюте" организован аналитический учет по субконто "Наши денежные счета" (см. раздел "Ведение нескольких банковских счетов на счете 311").
Методика, приведенная в данном разделе, может быть применена при работе с конфигурацией <strong>Управление торговлей для Украины</strong>, редакция 2.<span lang="en-us">3</span>. Примеры, приведенные в методике, моделировались в демонстрационной базе конфигурации <strong>Управление торговлей для Украины</strong>, версия 2.3.2.6.
В конфигурации "Бухгалтерия для Украины", редакция 1.1 поддерживается четыре способа ведения учета розничной торговли. Эти способы отличаются как методикой учета товаров, так и порядком отражения операций (составом и количеством регистрируемых в конфигурации документов). В данной статье приведено сравнение разных методик ведения учета розничной торговли. Способ учета товаров в розничной торговле определяется двумя не зависящими друг от друга параметрами:Сравнение способов учета товаров в розничной торговле по порядку хранения остатков в бухгалтерском учете. Сравнение способов учета товаров в розничной торговле по порядку отражения операций. Неавтоматизированная торговая точка (НТТ), учет товаров по стоимости приобретения. Автоматизированная торговая точка (АТТ), учет товаров по стоимости приобретения. Неавтоматизированная торговая точка (НТТ), учет товаров по продажной стоимости. Автоматизированная торговая точка (АТТ), учет товаров по продажной стоимости