В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
В редакции УПП для Украины 1.3 логика проведения некоторых документов изменилась по сравнению с УПП для Украины 1.2 и стала такой:<br /> если в табличной части номенклатурная группа не заполнена, то она определится по номенклатуре, а именно номенклатурная группа будет получена:
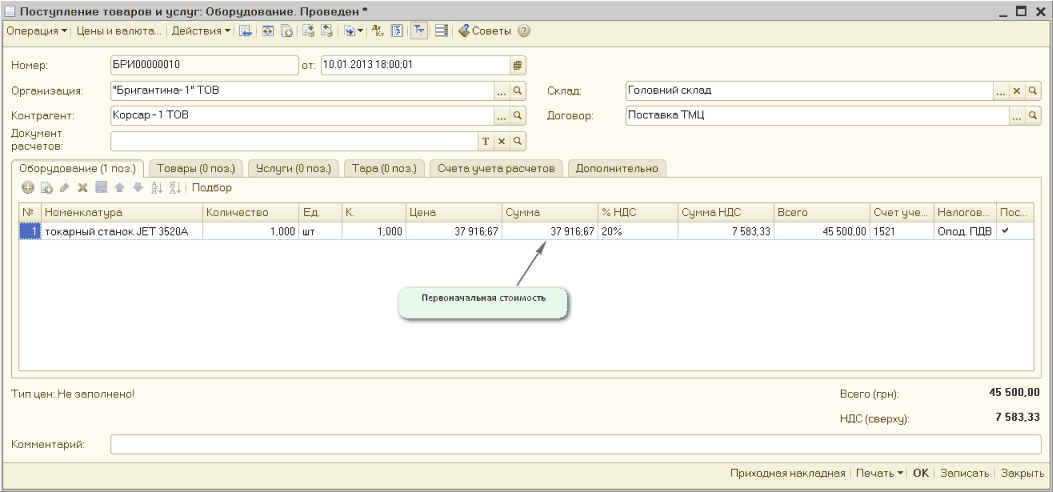
В данной статье описывается методика настройки параметров для начисления амортизации основных средств прямолинейным методом в соответствии с п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации «Бухгалтерия для Украины», редакция 1.2. Информация, приведенная в данной статье, также актуальна и для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3. При прямолинейном методе сумма амортизации за год определяется делением стоимости, которая амортизируется, на срок полезного использования (эксплуатации) объекта основных средств (пп.1 п.26 ПС(Б)У №7, пп.1 п.145.1.5 НКУ). Предприятием приобретен токарный станок JET 3520a, первоначальная стоимость которого составляет 45500,00 грн. в т.ч. НДС.
Для того чтобы в печатной форме документа "Акт сверки взаиморасчетов" выводились номера документов поставщика необходимо на закладке "Дополнительно" установить флаг "Выводить полные названия документов". Если и после этого номера не заполнены, то следует проверить заполнены ли в документах "Поступление товаров и услуг", "Поступление доп. расходов" номер и дата накладной поставщика (закладка "Дополнительно").
Такое происходит, если у вас в документе "Заказ поставщику" количество меньше, чем в документах "Поступление товаров и услуг" по этому заказу. Рекомендуется, если поступает больше, чем указано в заказе, делать корректировку заказа.
Данный реквизит используется при заполнении строк табличных частей в документах, фиксирующих отнесение на затраты, связанные с ведением хозяйственной деятельности:
Для определения прямых затрат на изготовление одного вида продукции, в том числе материальных, рекомендуется использовать документ "Заказ на производство".