У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
У редакції УПП для України 1.3 логіка проведення деяких документів змінилася порівняно з УПП для України 1.2 і стала такою:<br /> якщо в табличній частині номенклатурна група не заповнена, то вона визначиться за номенклатурою, а саме номенклатурна група буде отримана:
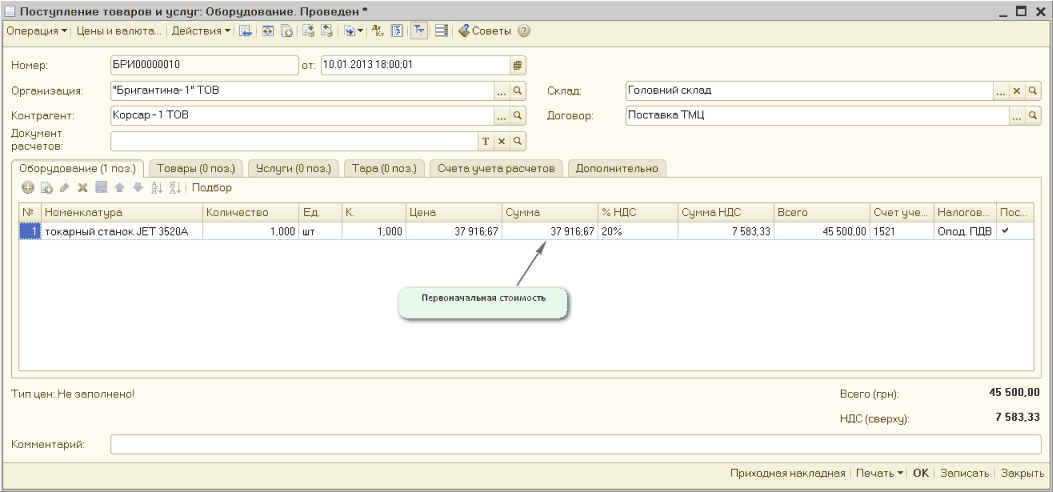
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.
Для того щоб у друкованій формі документа "Акт звірки взаєморозрахунків" виводилися номери документів постачальника, необхідно на вкладці "Додатково" встановити прапорець "Виводити повні назви документів". Якщо й після цього номери не заповнені, слід перевірити, чи заповнені в документах "Надходження товарів і послуг", "Надходження дод. витрат" номер і дата накладної постачальника (вкладка "Додатково").
Таке відбувається, якщо у вас у документі "Замовлення постачальнику" кількість менша, ніж у документах "Надходження товарів і послуг" за цим замовленням. Рекомендується, якщо надходить більше, ніж зазначено в замовленні, робити коригування замовлення.
Цей реквізит використовується під час заповнення рядків табличних частин у документах, що фіксують віднесення на витрати, пов'язані з веденням господарської діяльності:
Для визначення прямих витрат на виготовлення одного виду продукції, зокрема матеріальних, рекомендується використовувати документ "Замовлення на виробництво".