В данной статье описаны особенности отображения реализации в розничной торговой точке при оплате платежной картой и наличными.Первоначальный документооборот в розничной торговле. Реализация товаров в рознице. Прием розничной выручки. Расчет торговой наценки
Во конфигурациях "Бухгалтерия для бюджетных учреждений Украины" и "Комплексный учет для бюджетных учреждений Украины" к сожалению не существует механизма для отражения операции ликвидации необоротных активов с получением ТМЦ, полученных от ликвидации. Возможность реализации данного механизма будет рассмотрена в следующих релизах.
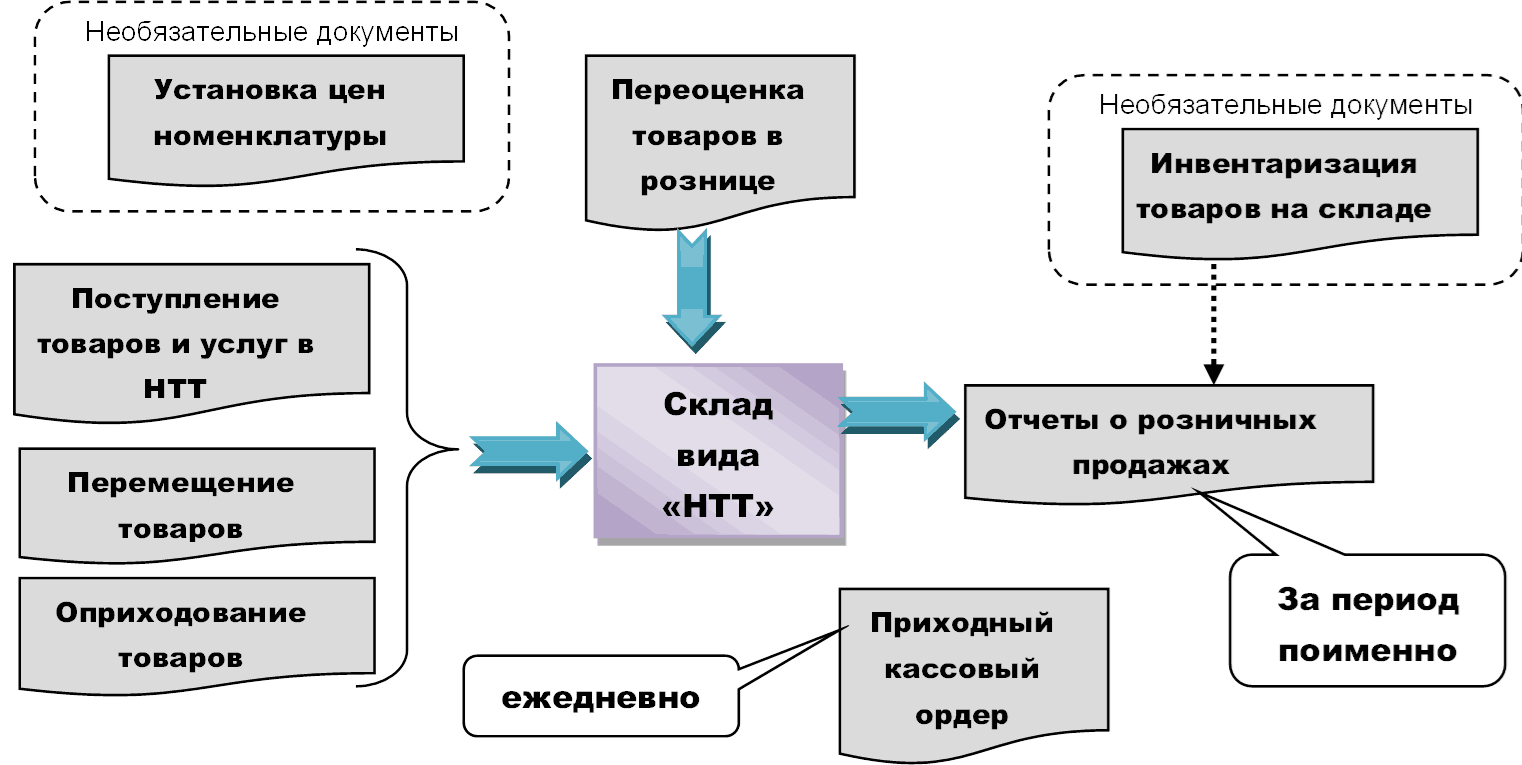
В данном разделе вы сможете увидеть таблицу "учет товаров в неоперативной рознице", узнаете о продажи товаров, поступление выручки, переоценки товаров.Учет товаров в неоперативной рознице. Поступление товаров в НТТ. Продажа товаров. Поступление розничной выручки в кассу. Переоценка товаров. Прочие операции. Прочие складские операции
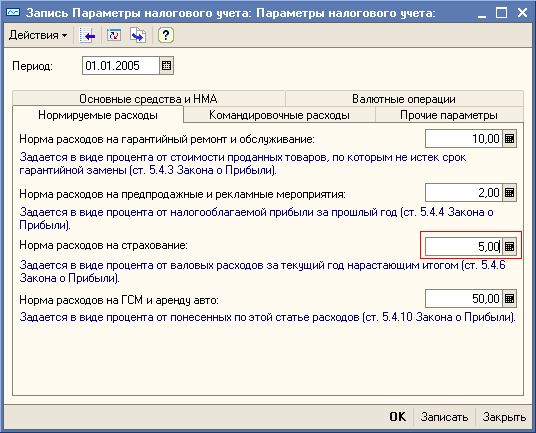
В статье приведена методика отражения нормированных расходов на страхование в типовых конфигурации "Управление производственным предприятием для Украины" (редакция 1.2).Пример
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1.тупление комиссионных товаров в неавтоматизированную торговую точку. Поступление товаров от комитента. Перемещение с оптового склада. Реализация товаров. Инвентаризация товаров. Отражение реализации комиссионных товаров. Списание комиссионных товаров
<font color="#008000"><strong>Пример:<br /> <em>Оформляется "Заказ покупателя", на его основании - "Заказ поставщику", на основании которого - "Поступление товаров и услуг". Затем оформляется возврат части поступивших товаров поставщику. При формировании отчета "Анализ заказов поставщикам" в колонке "Размещено в заказе" стоит количество товара фактически заказанного за минусом возвращенного, хотя фактически этот товар от поставщика еще не получен. Та же ситуация в отчете "Анализ заказов покупателей".</em></strong></font>
Алгоритм авторасчета времени эксплуатации в пределах года считается от "отправной точки", которой считается либо документ "Расчета износа" за предыдущий год, либо документы "Поступление товаров и услуг" или "Ввод остатков" в текущем году. Соответственно, даже если износ по основному средству за предыдущий год не рассчитывался, то данное основное средство все равно должно быть включено в документ "Расчет износа" за предыдущий год (именно так работает автозаполнение документа).
Более подробно в статье на сайте ИТС "Методика отражение приобретения ТМЦ у поставщика с оплатой наличными средствами через подотчетное лицо".1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
В процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Справочник "Способы отражения расходов по амортизации". Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Выработка ОС". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"
В статье приведена методика отражения нормированных расходов на страхование в типовых конфигурации "Управление производственным предприятием для Украины" (редакция 1.2).Пример
В данной статье будут описаны механизмы учета затрат, реализованные в типовых конфигурациях 1С:Предприятия 8 для Украины: "Бухгалтерия для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакция 1.3 и "Управление торговым предприятием для Украины", редакция 1.2 (далее "типовые украинские конфигурации"). Материалы статьи иллюстрированы примерами из конфигурации "Бухгалтерия для Украины" (для конфигурации "Управление производственным предприятием для Украины" и "Управление торговым предприятием для Украины" следует делать поправку на различия в интерфейсах между конфигурациями).Пример. Особенности учета затрат в типовых украинских конфигурациях