У цій статті описано особливості відображення реалізації в роздрібній торговій точці при оплаті платіжною карткою та готівкою.Первинний документообіг у роздрібній торгівлі. Реалізація товарів у роздрібній торгівлі. Приймання роздрібної виручки. Розрахунок торговельної націнки
У конфігураціях "Бухгалтерія для бюджетних установ України" та "Комплексний облік для бюджетних установ України" на жаль не існує механізму для відображення операції ліквідації необоротних активів з отриманням ТМЦ, отриманих від ліквідації. Можливість реалізації цього механізму буде розглянута в наступних релізах.
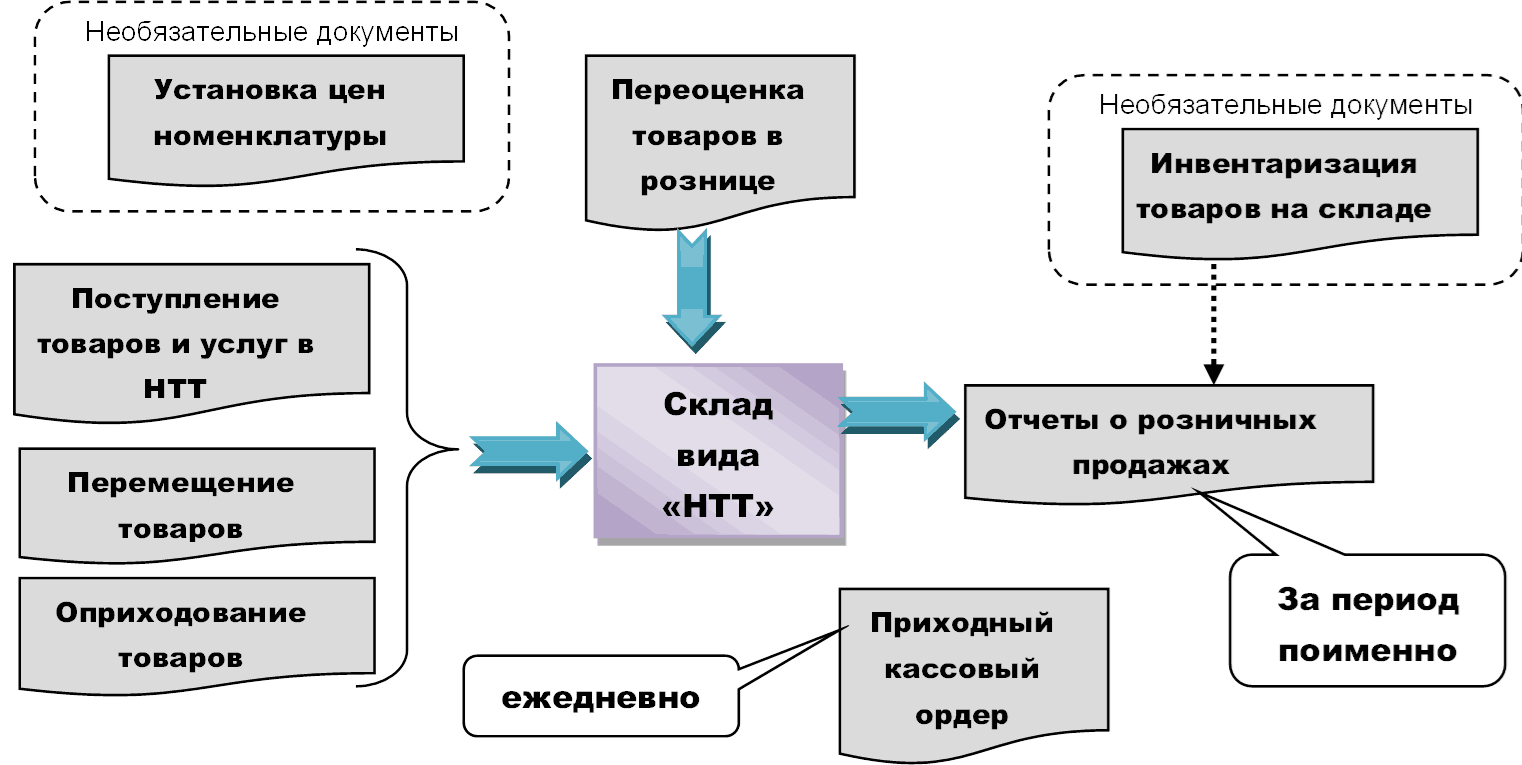
У цьому розділі ви зможете побачити таблицю "облік товарів у неоперативній роздрібній торгівлі", дізнаєтеся про продаж товарів, надходження виручки, переоцінку товарів. Облік товарів у неоперативній роздрібній торгівлі. Надходження товарів до НТТ. Продаж товарів. Надходження роздрібної виручки до каси. Переоцінка товарів. Інші операції. Інші складські операції
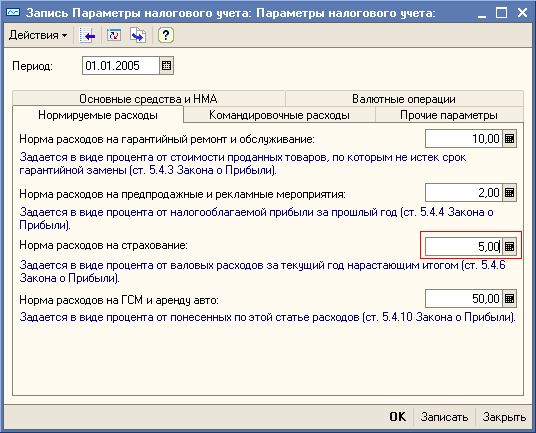
У статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1.туплення комісійних товарів у неавтоматизовану торгову точку. Надходження товарів від комітента. Переміщення з оптового складу. Реалізація товарів. Інвентаризація товарів. Відображення реалізації комісійних товарів. Списання комісійних товарів
<font color="#008000"><strong>Приклад:<br /> <em>Оформлюється "Замовлення покупця", на його підставі — "Замовлення постачальнику", на підставі якого — "Надходження товарів і послуг". Потім оформлюється повернення частини отриманих товарів постачальнику. Під час формування звіту "Аналіз замовлень постачальникам" у колонці "Розміщено в замовленні" зазначено кількість товару, фактично замовленого за вирахуванням поверненого, хоча фактично цей товар від постачальника ще не отримано. Та сама ситуація у звіті "Аналіз замовлень покупців".</em></strong></font>
Алгоритм авторозрахунку часу експлуатації в межах року відраховується від "відправної точки", якою вважається або документ "Розрахунок зносу" за попередній рік, або документи "Надходження товарів і послуг" чи "Введення залишків" у поточному році. Відповідно, навіть якщо знос за основним засобом за попередній рік не розраховувався, цей основний засіб усе одно має бути включений до документа "Розрахунок зносу" за попередній рік (саме так працює автозаповнення документа).
Докладніше у статті на сайті ІТС "Методика відображення придбання ТМЦ у постачальника з оплатою готівковими коштами через підзвітну особу".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
У процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
У статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
У цій статті будуть описані механізми обліку витрат, реалізовані в типових конфігураціях 1С:Підприємства 8 для України: "Бухгалтерія для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.3 і "Управління торговим підприємством для України", редакція 1.2 (далі "типові українські конфігурації"). Матеріали статті проілюстровані прикладами з конфігурації "Бухгалтерія для України" (для конфігурації "Управління виробничим підприємством для України" і "Управління торговим підприємством для України" слід робити поправку на відмінності в інтерфейсах між конфігураціями).Приклад. Особливості обліку витрат у типових українських конфігураціях