В статье подробно рассматривается порядок автоматизированного определения финансовых результатов деятельности предприятия в программе «BAS Бухгалтерия», начисления налога на прибыль, формирования отчётности и основные бухгалтерские процедуры с учётом особенностей работы системы.Общая информация об учёте финансовых результатов. Автоматизированное определение финансовых результатов в «BAS Бухгалтерия». Формирование и анализ итоговых отчётов. Вопросы для самопроверки
В статье рассматривается, как в "BAS Бухгалтерия" формировать основные формы отчетности, анализировать деятельность предприятия и выполнять типовые задания, связанные с бухгалтерским и кадровым учетом, на примерах конкретных операций.Введение. Основные формы отчетности в «BAS Бухгалтерия». Аналитические возможности «BAS Бухгалтерия» для руководителя и бухгалтера. Вопросы для самоконтроля. Контрольные задания для проверки знаний
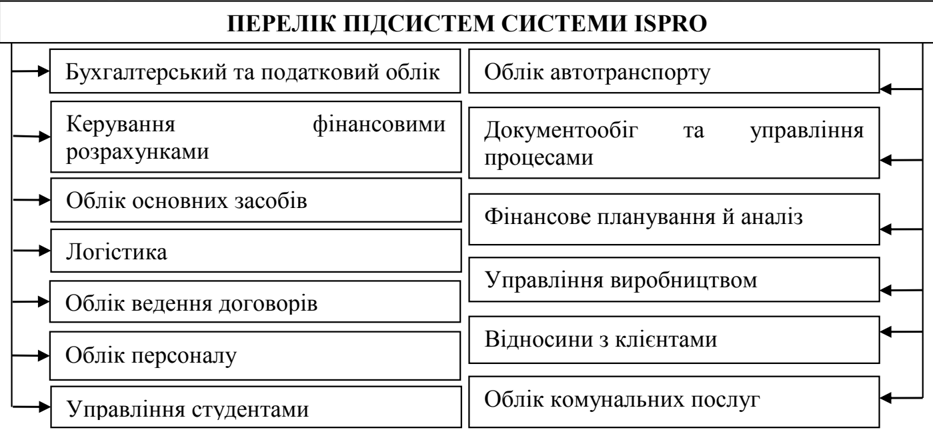
Статья посвящена анализу наиболее распространенных программных продуктов для ведения бухгалтерского учета в Украине. Приведены ключевые функциональные возможности, особенности и задачи программ "BAS: Бухгалтерия" и "ISpro".Основные программные продукты для бухгалтерского учета. Программа «BAS: Бухгалтерия» – универсальный инструмент для бухгалтера. Программный комплекс «ISpro»: автоматизация управления для предприятий и организаций. Выводы
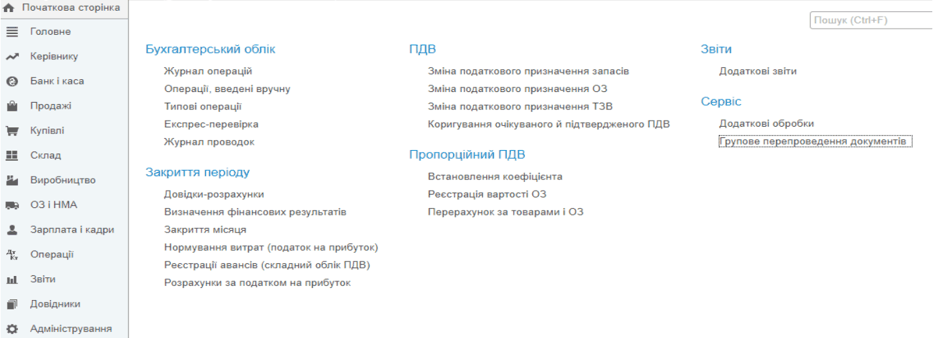
В статье описаны ключевые принципы организации и автоматизации учета доходов, расходов и финансовых результатов на предприятии с подробным объяснением процесса закрытия месяца, проведения регламентных операций, а также анализа и контроля основных показателей в современных информационных системах.Структура учетных операций в течение месяца. Подготовка к закрытию месяца. Анализ остатков запасов и налоговых начислений. Регламентные операции закрытия месяца. Формирование и закрытие финансового результата. Типовые корреспонденции счетов для учета доходов, расходов и финансовых результатов
<b>Нет</b>, такое подразделение не имеет права на льготы и не может выбрать специальный режим обложения налогом на добавленную стоимость (НДС). И вот почему.Обособленное подразделение учебного заведения (некоммерческое учреждение) производит сельскохозяйственную продукцию. Имеет ли такое подразделение право на льготы по НДС? Может ли оно выбрать специальный режим обложения НДС?
<b><i>Налоговая декларация, расчет</i></b> – это документ, который представляется налогоплательщиком контролирующему органу в сроки, установленные законом, на основании которого осуществляется начисление и/или уплата налогового обязательства, или документ, свидетельствующий о суммах дохода, начисленного (выплаченного) в пользу налогоплательщиков – физических лиц, сумм удержанного и/или уплаченного налога (п.46.1 ст.46 НКУ).Общие положения. Состав Декларации. Сроки представления Декларации и уплаты налога. Порядок представления Декларации. Порядок составления Декларации. Декларация. Приложение ІД. Приложение СБ. Приложение ЦП. Приложение ІВ. Приложение АМ. Приложение ВО. Приложение ТП. Приложение ПЗ. Приложение ПН. Приложение АВ. Пример составления Декларации за 2012 год. Документы
Чтобы избежать нецелевого использования средств и рассчитаться по обязательствам, взятым по договору гражданско-правового характера (далее — договор ГПХ), расходы следует осуществить по КЭКР 2111 Заработная плата. Ведь согласно подпункту 4 подпункта 2.1.1.1 Инструкции по применению экономической классификации расходов бюджета, утвержденной приказом Министерства финансов Украины от 12.03.2012 № 333 (далее — Инструкция № 333), <b>вознаграждения и другие выплаты</b>, начисленные работникам, которые не состоят в штате учреждения (организации), в соответствии с условиями гражданско-правового договора (за исключением субъектов хозяйствования) <b>осуществляют по КЭКР 2111 Заработная плата</b>.Бюджетное учреждение привлекло физических лиц (не предпринимателей) для проведения текущего ремонта помещений. С исполнителями были заключены соглашения гражданско-правового характера, а после выполнения работ составлен акт по форме КБ-2в. Средства на оплату труда по выполнению текущего ремонта планировались не по КЭКР 2111 Заработная плата, а по КЭКР 2240 Оплата услуг (кроме коммунальных). По каким КЭКР провести расходы за выполненные работы по текущему ремонту?
В <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
Форма Податкової декларації з податку на прибуток підприємства (Декларация), которую обязаны составлять и представлять контролирующему органу предприятия – плательщики налога на прибыль, утверждена Приказом № 872<sup>1</sup>. Данная форма содержит, помимо прочего, поля (строки) и специальное приложение ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (приложение ВП), заполняемые в случае исправления, самостоятельно выявленных налогоплательщиком ошибок, допущенных при исчислении налога на прибыль.Общие положения. Подача уточняющего расчета (Декларации)