В <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
В бухгалтерском учете, согласно НП(С)БУ 15, ведется следующая классификация доходов, базирующаяся на соответствующих счетах 7-го класса:Общие положения. Классификация доходов. Дата возникновения доходов
Порядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения
Плательщики сбора – водопользователи, использующие воду, полученную путем забора воды из водных объектов (<b><i>первичные водопользователи</i></b>) и/или от первичных или других водопользователей (<b><i>вторичные водопользователи</i></b>), и использующие воду для нужд гидроэнергетики, водного транспорта и рыбоводства:Общие положения. Плательщики сбора. Объект налогообложения. Ставка сбора. Уплата сбора. Сроки и порядок предоставления отчетности. Состав отчетности и порядок ее составления. Документы
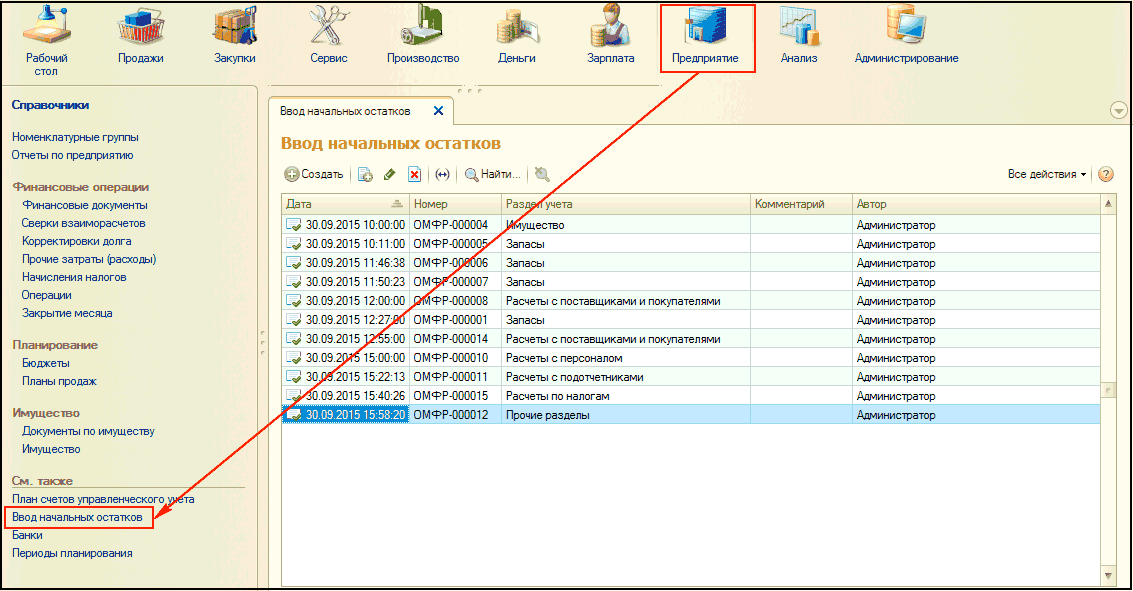
Начальные остатки - это: <ul> <li>денежные средства, находящиеся в кассе/на расчетном счете компании;</li> <li>остаток задолженности перед поставщиками и поставщиков/перед покупателями и покупателей;</li> <li>наличие внеоборотных активов на начало ведения учета в конфигурации и т.д.</li> </ul>
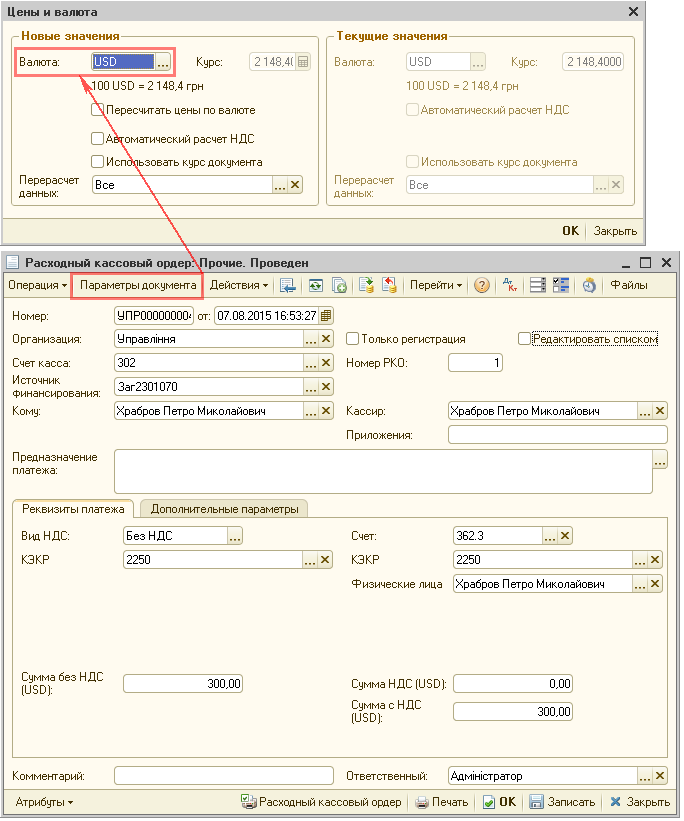
В данной статье на примере служебной командировки за рубеж, приведена методика погашения задолженности подотчетному лицу в иностранной валюте, если сотрудник израсходовал больше денег, чем ему выдано в качестве аванса.
Менеджеры, которые контролируют выпуски могут в оперативном режиме наблюдать, когда и сколько продукции произведено, на какой склад она оприходована.Документ «Реализация товаров и услуг»
К другим затратам периода относятся и собственные расходы на сбыт. Например, документ "Прочие затраты" с прямо выбранной из документа статьей затрат "Доставка товаров"
Косвенные затраты не видны в отчете "Незавершенное производство". Они отразятся после распределения общепроизводственных затрат. А сейчас видно накопленные общепроизводственные расходы в отчете "Затраты"
Добавляем к затратам, к примеру, расходы на обслуживание производственного процесса –“ общепроизводственные. Операция проводится документом "Прочие затраты"
1С:Предприятие. Общее описание. Основные сведения о программе компоненты и конфигурации. 1С:Предприятие. Типовые конфигурации.. 1С:Предприятие - запуск программы. Выбор режима и вход в систему. Режим работы 1С:Предприятие. Интерфейс, Стартовый помощник, Главное окно, конфигурации, главное меню. Окна. Панель инструментов, кнопки, значки, настройки. Система помощи 1С. Конфигуратор 1С. Справочники и прочие константы. Справочники в 1С. Предопределенные элементы. Регистры. Синтетический учет. Группировка в окне счета. Валютный и количественный учет. Налоговый учет (в плане счетов). Забалансовые счета. Активные и пасивные счета. Настройка синтетического учета. Аналитический учет. Многомерный аналитический учет. Организация налогового учета. Статьи доходов и статьи затрат. Налоговое назначение. Налоговый учет ТМЦ. Режим «Даты актуальности». Схемы налогообложения и правило первого события. Простой и сложный учет НДС. Организация партионного учета. Восстановление последовательности списания запасов. Регистрация хозяйственных операций. Ввод операций. Типовые операции. Журналы, журнал операций. Журнал проводок. Стандартные отчеты. Сводные отчеты. Сводные отчеты. Анализ субконто. Обороты счета. Сводные проводки. Главная книга. Диаграмма. Карточка счета. Карточка субконто. Отчет по проводкам. Обороты между субконто. Прочие отчеты. Остатки и обороты. Списки и кросс-таблица. Универсальный отчет. Антикризисные отчеты. Подготовка к эксплуатации. Информация о фирмах. Настройка параметров учета.. Учетные политики. Бухгалтерский учет. Настройка прав пользователей. Ввод остатков тмц. Единицы измерения. Выбор места хранения. Партионный учет. Остатки по взаиморасчетам с контрагентами. Договор договору рознь. Ввод остатков необоротных малоценных активов и МБП. Справочник ОС. Ввод остатков нематериальных активов. Внесение остатков по капитальным инвестициям. Ввод остатков расчетов по оплате труда. Ввод начальных остатков по зарплате. Завершение ввода остатков.. Механизмы заполнения табличной части документа «поступление товаров и услуг». Распределение дополнительных расходов.. Внутрифирменный складской учет. Переоценка. Инвентаризация и отражение ее результатов в учете. Оприходование излишков. Списание ТМЦ. Пересортица. Продажа ТМЦ. Механизм ценообразования. Установка и изменение цен. Счет-фактура. Скидки и наценки. Возврат товара на оптовый склад. Учет расчетов с контрагентами. Ввод начальных остатков основных средств. Инвентаризация расчетов с контрагентами. Учет розничной торговли. Операции в розничной торговле. Возврат товара покупателем. Переоценка товаров в рознице. Расчет средней реализованной розничной наценки. Текущий учет производственной деятельности. Настройки, влияющие на учет производственной деятельности. Учет собственного производства. Инвентаризация незавершенного производства. Оказание услуг производственного характера. Учет операций с давальческим сырьем. Наличные расчеты. Учет денежных средств в кассах обособленных подразделений. Кассовая книга. Безналичные расчеты. Платежное поручение и другие банковские документы. Платежное поручение входящее. Платежное поручение исходящее. Печать платежных поручений. Банковская выписка. Текущий учет валютных операций. Реализация товаров нерезиденту.. Другие операции с валютой.. Оформление авансов на зарубежные командировки.. Отражение курсовых разниц в текущем учете.. Кадровый учет и расчеты по оплате труда. Планы видов расчетов. Нормативно-справочная база. Списание депонентов в доходы организаций. Расчеты с подотчетными лицами.. Справочная база.. Хозяйственные операции с подотчетными лицами. Выдача подотчетнику денежных средств.. Учет операций с основными средствами приобретение и сборка. Если были транспортные и прочие расходы. Настройка оборудования. Ввод в эксплуатацию. Поступление через подотчетное лицо. Взнос в уставный фонд. Амортизация ОС. Ремонт и модернизация. Ремонт и модернизация основных средств. Прочие операции. Инвентаризация ОС. Перемещение ОС. Консервация ОС. Продажа ОС. Учет операций с нематериальными активами. Поступление. Принятие к учету. Выработка. Модернизация. Выбытие. Передача НМА. Прочие операции НМА. Учет операций с малоценными активами. Если нужно распределить расходы и износ. Перемещение малоценки. Списание малоценки из эксплуатации. Оприходование МБП из эксплуатации. Учет доходов и расходов. Обработка для формирования налоговых накладных. Налоговые накладные в рознице. Регистрация авансов в налоговом учете. Корректировка ожидаемого и подтвержденного НДС. Проверка налогового учета. Учет хозяйственных операций и формирование доходов/расходов.. Взаиморасчеты с контрагентами. Признание в ну нераспределенных постоянных общепроизводственных затрат. Проверка перед составлением декларации по налогу на прибыль. Закрытие периода. Переоценка валют. Корректировка фактической стоимости номенклатуры и списание расходов будущих периодов. Окончательные калькуляции. Запасы. Остатки незавершенного производства. Определение финансового результата. Документ «Финансовые результаты». Регламентированные отчеты (РО). Работа с регламентированным отчетом. Настройки страниц отчета. Выгрузка отчетов. Регламентированные отчеты «1С-Звит»