У <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
У бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
Платники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
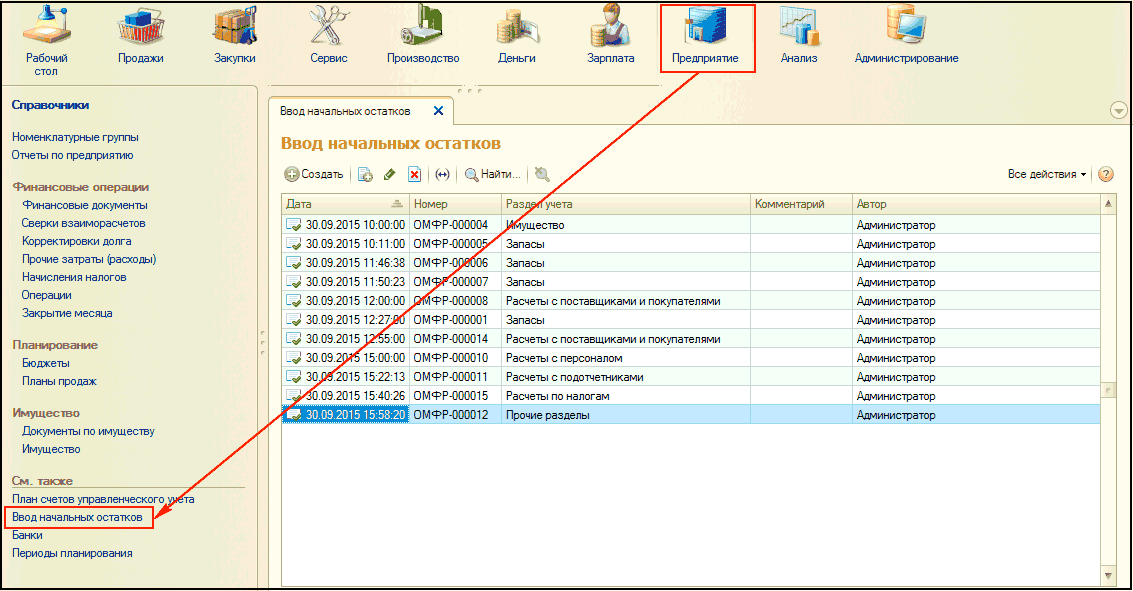
Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>
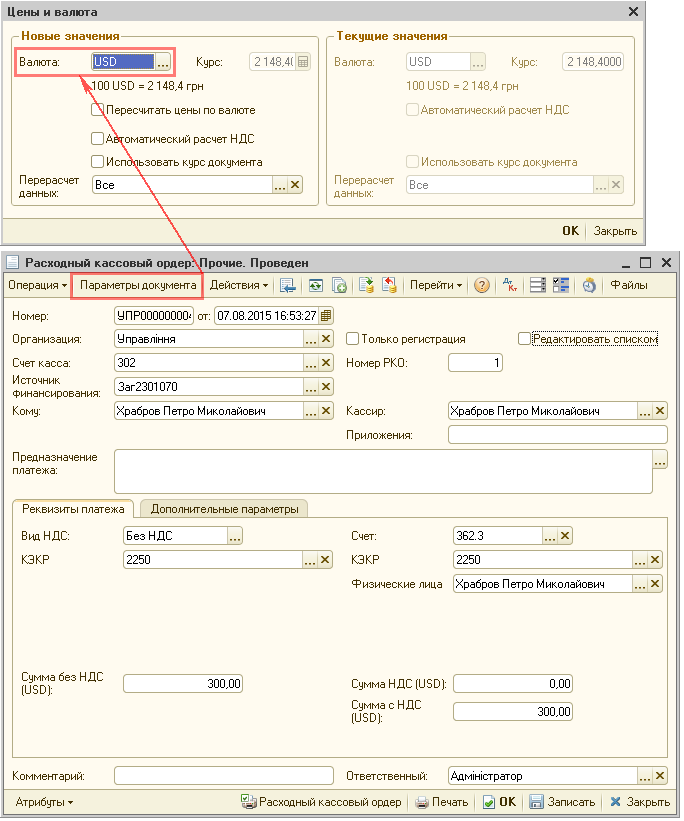
У цій статті на прикладі службового відрядження за кордон наведено методику погашення заборгованості підзвітній особі в іноземній валюті, якщо працівник витратив більше грошей, ніж йому видано як аванс.
Менеджери, які контролюють випуски, можуть в оперативному режимі спостерігати, коли і скільки продукції вироблено, на який склад її оприбутковано.Документ «Реалізація товарів і послуг»
До інших витрат періоду належать і власні витрати на збут. Наприклад, документ "Інші витрати" з безпосередньо вибраною з документа статтею витрат "Доставка товарів"
Непрямі витрати не видно у звіті "Незавершене виробництво". Вони відобразяться після розподілу загальновиробничих витрат. А зараз видно накопичені загальновиробничі витрати у звіті "Витрати"
1С:Підприємство. Загальний опис. Основні відомості про програму, компоненти та конфігурації. 1С:Підприємство. Типові конфігурації.. 1С:Підприємство - запуск програми. Вибір режиму та вхід у систему. Режим роботи 1С:Підприємство. Інтерфейс, Стартовий помічник, Головне вікно, конфігурації, головне меню. Вікна. Панель інструментів, кнопки, значки, налаштування. Система допомоги 1С. Конфігуратор 1С. Довідники та інші константи. Довідники в 1С. Попередньо визначені елементи. Регістри. Синтетичний облік. Групування у вікні рахунку. Валютний і кількісний облік. Податковий облік (у плані рахунків). Позабалансові рахунки. Активні та пасивні рахунки. Налаштування синтетичного обліку. Аналітичний облік. Багатовимірний аналітичний облік. Організація податкового обліку. Статті доходів і статті витрат. Податкове призначення. Податковий облік ТМЦ. Режим «Дати актуальності». Схеми оподаткування та правило першої події. Простий і складний облік ПДВ. Організація партійного обліку. Відновлення послідовності списання запасів. Реєстрація господарських операцій. Введення операцій. Типові операції. Журнали, журнал операцій. Журнал проводок. Стандартні звіти. Зведені звіти. Зведені звіти. Аналіз субконто. Обороти рахунку. Зведені проводки. Головна книга. Діаграма. Картка рахунку. Картка субконто. Звіт за проводками. Обороти між субконто. Інші звіти. Залишки й обороти. Списки та крос-таблиця. Універсальний звіт. Антикризові звіти. Підготовка до експлуатації. Інформація про фірми. Налаштування параметрів обліку.. Облікові політики. Бухгалтерський облік. Налаштування прав користувачів. Введення залишків ТМЦ. Одиниці виміру. Вибір місця зберігання. Партійний облік. Залишки за взаєморозрахунками з контрагентами. Договір договору різниться. Введення залишків необоротних малоцінних активів і МШП. Довідник ОЗ. Введення залишків нематеріальних активів. Внесення залишків за капітальними інвестиціями. Введення залишків розрахунків з оплати праці. Введення початкових залишків із зарплати. Завершення введення залишків.. Механізми заповнення табличної частини документа «надходження товарів і послуг». Розподіл додаткових витрат.. Внутрішньофірмовий складський облік. Переоцінка. Інвентаризація та відображення її результатів в обліку. Оприбуткування надлишків. Списання ТМЦ. Пересортиця. Продаж ТМЦ. Механізм ціноутворення. Встановлення та зміна цін. Рахунок-фактура. Знижки та націнки. Повернення товару на оптовий склад. Облік розрахунків з контрагентами. Введення початкових залишків основних засобів. Інвентаризація розрахунків з контрагентами. Облік роздрібної торгівлі. Операції в роздрібній торгівлі. Повернення товару покупцем. Переоцінка товарів у роздрібній торгівлі. Розрахунок середньої реалізованої роздрібної націнки. Поточний облік виробничої діяльності. Налаштування, що впливають на облік виробничої діяльності. Облік власного виробництва. Інвентаризація незавершеного виробництва. Надання послуг виробничого характеру. Облік операцій з давальницькою сировиною. Готівкові розрахунки. Облік грошових коштів у касах відокремлених підрозділів. Касова книга. Безготівкові розрахунки. Платіжне доручення та інші банківські документи. Платіжне доручення вхідне. Платіжне доручення вихідне. Друк платіжних доручень. Банківська виписка. Поточний облік валютних операцій. Реалізація товарів нерезиденту.. Інші операції з валютою.. Оформлення авансів на закордонні відрядження.. Відображення курсових різниць у поточному обліку.. Кадровий облік і розрахунки з оплати праці. Плани видів розрахунків. Нормативно-довідкова база. Списання депонентів у доходи організацій. Розрахунки з підзвітними особами.. Довідкова база.. Господарські операції з підзвітними особами. Видача підзвітній особі грошових коштів.. Облік операцій з основними засобами: придбання та складання. Якщо були транспортні та інші витрати. Налаштування обладнання. Введення в експлуатацію. Надходження через підзвітну особу. Внесок до статутного фонду. Амортизація ОЗ. Ремонт і модернізація. Ремонт і модернізація основних засобів. Інші операції. Інвентаризація ОЗ. Переміщення ОЗ. Консервація ОЗ. Продаж ОЗ. Облік операцій з нематеріальними активами. Надходження. Прийняття до обліку. Виробіток. Модернізація. Вибуття. Передача НМА. Інші операції НМА. Облік операцій з малоцінними активами. Якщо потрібно розподілити витрати та знос. Переміщення малоцінки. Списання малоцінки з експлуатації. Оприбуткування МШП з експлуатації. Облік доходів і витрат. Обробка для формування податкових накладних. Податкові накладні в роздрібній торгівлі. Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ. Перевірка податкового обліку. Облік господарських операцій і формування доходів/витрат.. Взаєморозрахунки з контрагентами. Визнання в НУ нерозподілених постійних загальновиробничих витрат. Перевірка перед складанням декларації з податку на прибуток. Закриття періоду. Переоцінка валют. Коригування фактичної вартості номенклатури та списання витрат майбутніх періодів. Остаточні калькуляції. Запаси. Залишки незавершеного виробництва. Визначення фінансового результату. Документ «Фінансові результати». Регламентовані звіти (РЗ). Робота з регламентованим звітом. Налаштування сторінок звіту. Вивантаження звітів. Регламентовані звіти «1С-Звіт»