В рамках данной статьи мы не будет рассматривать все нюансы расчетов векселями, рассмотрим только самый простой пример погашения задолженности перед поставщиком при помощи векселя. Примеры, приведенные в статье, смоделированы на типовой конфигурации "Бухгалтерия для Украины", редакция 1.2.
В соответствии с разделом ІІІ НКУ доходы и затраты начисляются в НУ так же как в БУ - методом начисления, т. е. одновременно с формированием проводок по счетам 7 и 9 класса.Важно!!!
Прикладное решение включает множество механизмов, которые позволяют решить большую часть подобных задач. Поэтому в прикладном решении предусмотрен универсальный механизм корректировки записей регистров: документ "Корректировка записей регистра, доступ к какому выполняется через меню "Операции". Вся ответственность за неправильную корректировку данных учетной системы ложится на пользователя. При ручном вмешательстве в учет система не в состоянии ничего проконтролировать и обеспечить.Корректировка записей регистра. Ручные операции регламентированного учета. Ручная корректировка движений.
Главным способом в ведении учета в прикладном решении есть регистрация фактов хозяйственной деятельности, которая выполняется при помощи документов. Документы отображают в списках документов разных видов (журналах). К журналам документов доступ совершается прямо из главного меню.
В типовой конфигурации учет комиссионного товара возможен только при включенном участке "Торговля + склад". В данном случае проводки по бухгалтерским счетам учета товаров формируются без указания аналитических разрезов (см. подробнее).
В типовых украинских конфигурациях по кредиту счетов "ОС1", "ОС2", "ОС3", "ОС4", "НА2" отражаются только суммы начисленного износа в налоговом учете. Никакие другие суммы туда попадать не должны. Поэтому при проведении документа "Начисление износа" производится контроль наличия оборотов по кредиту упомянутых счетов за отчетный квартал. В случае если такие обороты есть, то выдается соответствующее сообщение и документ не проводится.
В данной статье представлены рекомендации по вводу начальных остатков денежных средств в информационную базу конфигурации "Управление торговым предприятием для Украины", редакция 1.2. Статья также актуальна для конфигурации "Управление производственным предприятием для Украины", редакции 1.3.
В данной статье описан порядок отражения услуг банка в бухгалтерском и налоговом учете. Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.2.
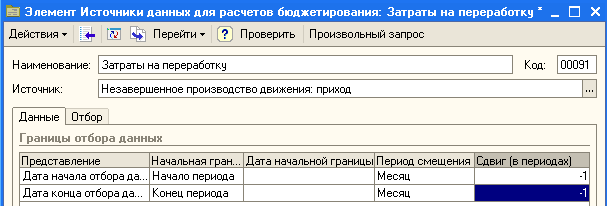
Для план-фактного анализа исполнения бюджетов недостаточно отражения свершившихся хозяйственных операций в подсистемах учета фактических данных. Фактические данные должны быть отражены также в подсистеме "Бюджетирование", для них должны быть определены обязательные, а в случае необходимости и необязательные аналитики бюджетирования.
В данном документе, если указан тип стоимости "Рассчитывается", то стоимость будет рассчитана регламентным документом в конце периода. Соответственно тогда же и будут сформированы проводки.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.0.Этап 1. Операции с подотчетным лицом. Этап 2. Отражение поступление ТМЦ от поставщика
В отдельных случаях возможно признание совершения той или иной хозяйственной операции в разные моменты времени в украинском и в международном учете. Это может быть следствием, например, принципа приоритета экономического содержания перед юридической формой, который является одним из основополагающих принципов подготовки финансовой отчетности по международным стандартам (в украинском же учете реально соблюдается не всегда - часто именно юридическая форма определяет бухгалтерскую классификацию хозяйственных операций).Пример расхождения дат: операция по реализации. Что мы получим в программе?. Что и как необходимо скорректировать?. Когда нужно что-то корректировать, помимо бухгалтерских записей (проводок)?