Тема публикаций

Распределение

Статьи и справочные материалы по этой теме.

Материал

Транспортно-заготовительные расходы

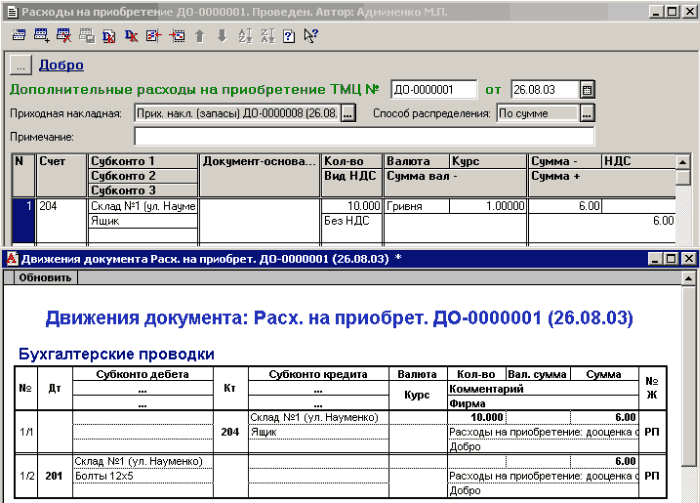
Соответственно с НП(С)БУ 9 расходы по приобретению запасов и приведению их до состояния, пригодного к запланированному использованию, называются транспортно-заготовительными расходами и включается в первоначальную стоимость запасов. В случае, когда такие расходы можно соотнести с конкретной поставкой (или поставками), они отражаются документом "Поступление доп. расходов" и включаются в стоимость партии.

Читать
Материал

Методика отражения внутренних услуг производственным подразделениям

Под внутренними услугами понимается оказание услуг производственного характера одним производственным подразделением другому подразделению. Например, подразделение вспомогательного производства "Электростанция" оказывает услуги по выработке электроэнергии, которая используется подразделениями основного производства.Отражение внутренних услуг с указанием нематериальной статьи затрат. Отражение внутренних услуг с указанием материальной статьи затрат

Читать
Материал

Схемы расчета себестоимости оказываемых услуг

Типовая конфигурация позволяет учитывать оказанные услуги с калькулированием себестоимости и без калькулирования ("упрощенная" схема) (последняя возможность появилась в конфигурации, начиная с релиза 7.70.005).

Читать
Материал

Механизм автоматического расчета сумм модернизации, которые можно относить на валовые расходы

Согласно изменениям в Законе о прибыли, которые были внесены Законом 349-IV, суммы модернизации, превышающие возможный предел отнесения на затраты должны пропорционально увеличивать балансовую стоимость групп (объектов) в налоговом учете.

Читать
Материал

Учет расходов будущих периодов

В стандартной конфигурации автоматизирован учет расходов будущих периодов, то есть расходов, которые выполнены в текущий момент, а также соединены для приобретения дохода в будущем. Счет 39 "Затраты будущих периодов" предназначен для обобщения информации по осуществленным расходам в отчетном периоде, подлежащим отнесению на затраты в будущих отчетных периодах:

Читать
Материал

Методика учета приходуемой оборотной тары в себестоимости продукции

Достаточно часто материалы, используемые в производстве, поступают от поставщиков в упаковке, которая отдельно учитывается в бухгалтерском учете (т.е. поставщик отгружаем помимо материалов еще и тару). В данной статье будут рассмотрены варианты отнесения стоимости тары на себестоимость выпускаемой продукции.

Читать
Материал

Использование реквизита "Заказ" в документах по учету производства

В данном разделе рассматривается порядок заполнения следующих реквизитов в табличных частях документов по учету производства:Общие сведения о реквизитах "Заказ...". Виды реквизита "Заказ...". Заказ-затраты. Заказ-выпуск. Заказ-резерв. Внутренний заказ. Использование реквизита "Заказ..." в документах. Требование-накладная. Отчет производства за смену. Акт об оказании производственных услуг. Другие документы по учету производственных операций

Читать
Материал

Алгоритм распределения общепроизводственных затрат

В типовой конфигурации общепроизводственные затраты накапливаются в течение отчетного периода на счете 91 и не отражаются в регистрах производственного учета. Распределение накопленных общепроизводственных затрат выполняется при помощи документа "Распределение затрат" в режиме "Распределение общепроизводственных затрат".

Читать
Материал

Алгоритм распределения затрат при использовании расширенной аналитики учета

В данном разделе рассматривается алгоритм распределения затрат при расчете себестоимости выпуска. Описанный алгоритм используется при применении расширенной аналитики учета. Концепция алгоритма распределения расходов по способу распределения. Алгоритм распределения, применяемый при использовании расширенной аналитики учета. Основная процедура распределения расходов. Формирование временных таблиц для распределения расходов. Распределение расходов.

Читать
Материал

Финансовый результат

Определение финансового результата деятельности предприятия в типовой конфигурации автоматизировано и производится путем закрытия (сворачивания) доходов и расходов. Для обобщения информации о финансовых результатах используется счет 79.Аналитический учет на этом счете не ведется, а для классификации финансовых результатов согласно НП(С)БУ-15, используются субсчета счета 79:

Читать
Материал

Механизмы хранения информации для расчета амортизации основных средств (бухгалтерский учет)

Параметры начисления амортизации заполняются для каждого элемента необоротных активов отдельно, независимо от количества одинаковых (с одинаковыми параметрами (способами) начисления амортизации) объектов.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

Механизм отнесения услуг по перевозке давальческого сырья на себестоимость собственных услуг по переработке

При наличии затрат по перевозке давальческого сырья необходимо относить их на себестоимость собственных услуг по переработке давальческого сырья. Это связано с тем, что давальческое сырье не является запасами и, соответственно, затраты по перевозке не могут быть отнесены на себестоимость запасов.

Читать
Записаться по телефону