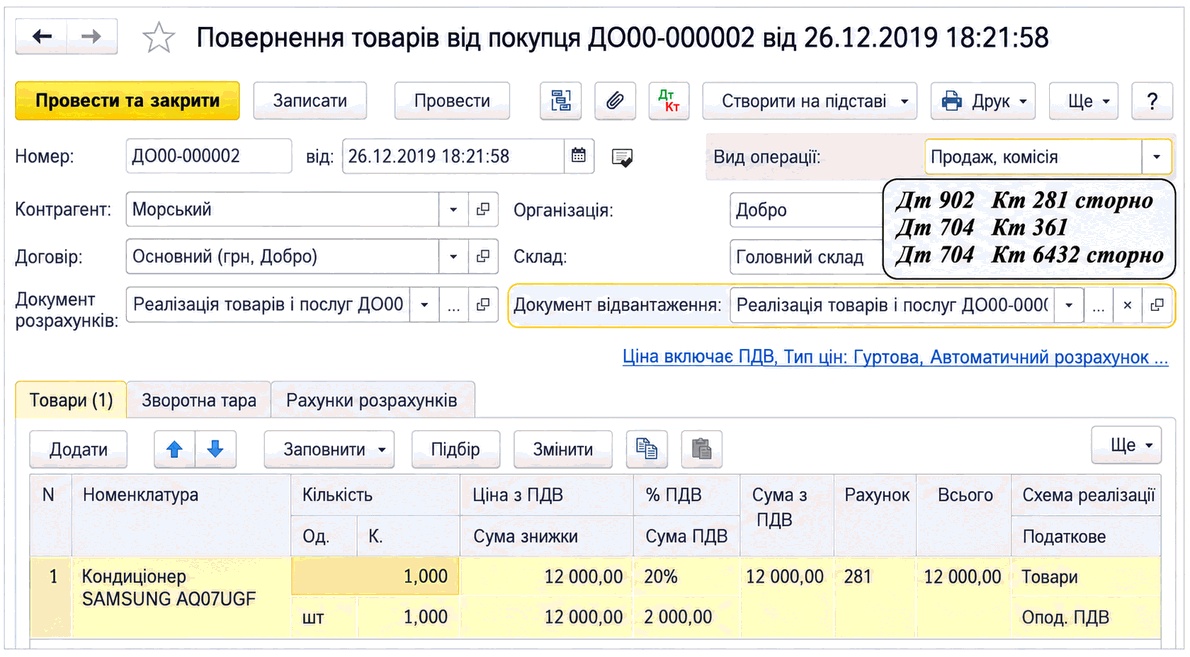
Возврат от покупателя
Описано оформление документа «Возврат товаров от покупателя», способы определения себестоимости возвращенных запасов и учетные последствия проведения документа.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описано оформление документа «Возврат товаров от покупателя», способы определения себестоимости возвращенных запасов и учетные последствия проведения документа.
ЧитатьСтатья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
ЧитатьОсобенностью предприятий, занимающихся розничной торговлей, является то, что они, как правило, ведут учет товаров для продажи по ценам, по которым товары будут проданы непосредственным потребителям, что очень удобно для организации учета материальной ответственности торговых работников (то есть продавцов). Это предусматривает необходимость при оприходовании товара от поставщика и передаче его под отчет продавцу, в торговый зал, определить и отразить в учете соответствующую сумму наценки на товар. Торговые предприятия, учитывая тару, могут вести учет по средним учетным ценам, которые фиксируются руководством предприятия по группам (видам) тары и ценам на тару. То есть средними учетными ценами и разница между ценами на приобретение тары относится на субсчет №285 "Торговая наценка".
Читать