Суммовая оценка доходов и затрат в налоговом учете
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
Несмотря на то что доходы и затраты в бухгалтерском и налоговом учете начисляются в одни и те же моменты, их стоимостная оценка может отличаться. В частности, в налоговом учете:
- не учитываются затраты, не связанные с хозяйственной деятельностью;
- не признаются затраты, относящиеся к приобретениям у отдельных категорий поставщиков;
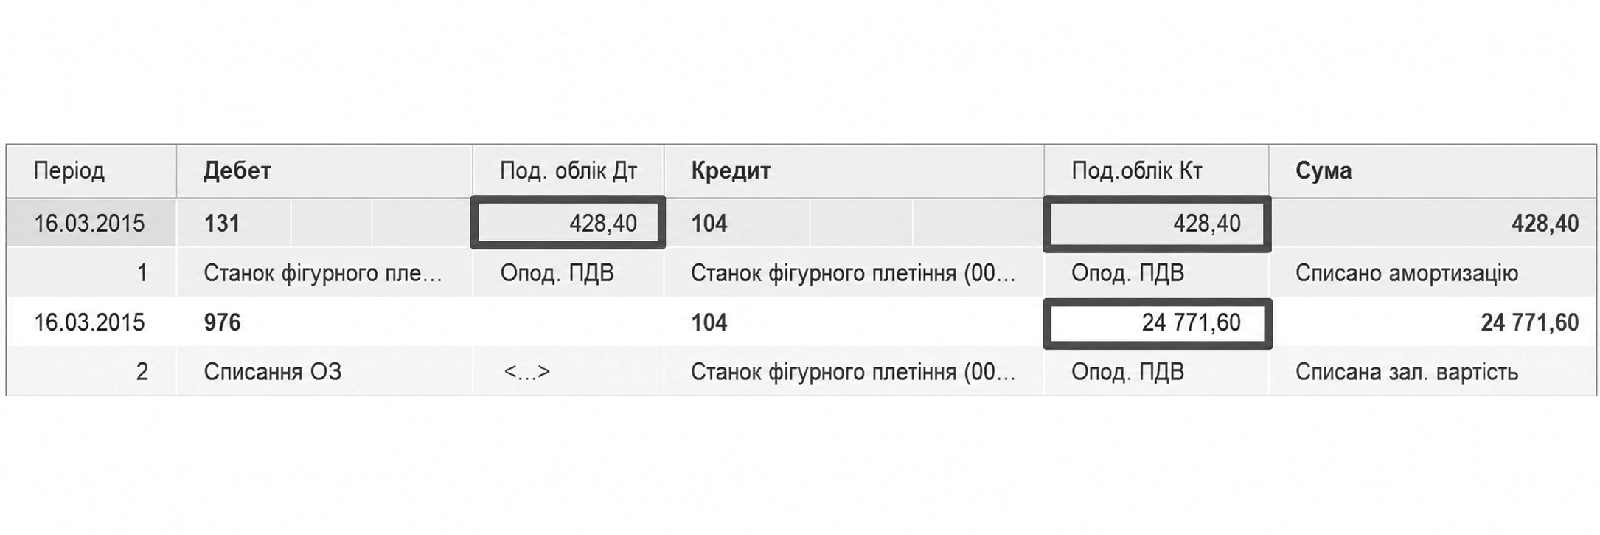
- общепроизводственные затраты признаются в периоде их начисления, а не включаются в себестоимость реализации и т. д. Поэтому при создании бухгалтерской проводки, наряду с суммой бухгалтерского учета, можно указать «Сумма (н/у)» — стоимость доходов или затрат по данным налогового учета.
Налоговый учет ведется лишь по отдельным разделам учета, поэтому принцип двойной записи для налоговых назначений и сумм налогового учета не применяется. Следовательно, в проводке могут быть приведены суммы налогового учета как по дебету, так и по кредиту, причем они могут не совпадать между собой.