Тема публикаций

Событие

Справочные материалы по этой теме.

41 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Почему нельзя одной банковской выпиской проводить несколько операций по взаиморасчетам контрагента на основании одного заказа?

При проведении документа производится расчет первого события по взаиморасчетам с контрагентами на точку документа (дата + время документа) без учета операций, регистрируемых документом.

Читать
Материал

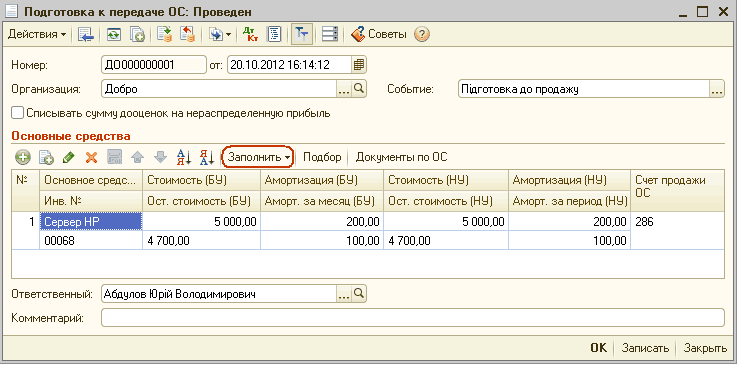
Оформление операций продажи основных средств

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Общие сведения. Пример. Подготовка к передаче ОС. Передача ОС. Передача ОС по цене превышающей балансовую стоимость. Передача ОС по цене ниже балансовой стоимости. Передача ОС в случае если стоимость продажи равняется балансовой стоимости ОС

Читать
Материал

Основные принципы налогового учета взаиморасчетов

В конфигурации для всех договоров купли-продажи ведется налоговый учет по следующим принципам:Отражение операций продажи в регистрах налогового учета взаиморасчетов. Пример 1. Торговля на условиях отсрочки платежа.. Пример 2. Торговля на условиях полной предоплата. Пример 3. Торговля на условиях поэтапной оплаты, выписка налоговых документов при закрытии периода. Отражение операций приобретения в регистрах налогового учета взаиморасчетов

Читать
Материал

Последующая дооценка и уценка основных средств

О том как, каким документом (с описанием алгоритма его работы) проводить переоценку основных средств можно прочесть в статье "Переоценка основных средств". В рамках данной статьи будут рассмотрены примеры последующей дооценки/уценки. В примере рассматривается то же основное средство и те же данные, что и в статье "Переоценка основных средств".

Читать
Материал

Переоценка основных средств

В статье описан порядок переоценки основных средств в конфигурации "Бухгалтерия для Украины", редакция 1.2, в соответствии с п. 16 - 21 НП(С)БУ 7. Информация, приведенная в данной статье, также актуальна и для конфигурации "Управление торговым предприятием для Украины", редакция 1.2. "Управление производственным предприятием для Украины", редакция 1.3.

Читать
Записаться по телефону