Тема публікацій

Подія

Довідкові матеріали за цією темою.

41 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Чому не можна однією банківською випискою проводити кілька операцій за взаєморозрахунками контрагента на підставі одного замовлення?

Під час проведення документа здійснюється розрахунок першої події за взаєморозрахунками з контрагентами на момент документа (дата + час документа) без урахування операцій, що реєструються документом.

Читати
Матеріал

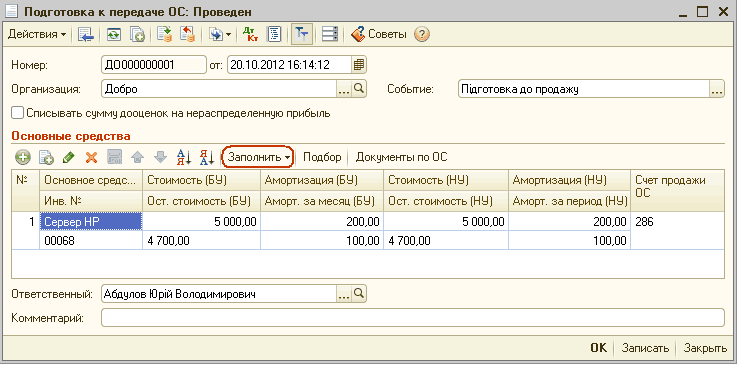
Оформлення операцій продажу основних засобів

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. Приклад. Підготовка до передавання ОЗ. Передавання ОЗ. Передавання ОЗ за ціною, що перевищує балансову вартість. Передавання ОЗ за ціною, нижчою за балансову вартість. Передавання ОЗ у разі, якщо вартість продажу дорівнює балансовій вартості ОЗ

Читати
Матеріал

Основні принципи податкового обліку взаєморозрахунків

У конфігурації для всіх договорів купівлі-продажу ведеться податковий облік за такими принципами:Відображення операцій продажу в регістрах податкового обліку взаєморозрахунків. Приклад 1. Торгівля на умовах відстрочення платежу.. Приклад 2. Торгівля на умовах повної передоплати. Приклад 3. Торгівля на умовах поетапної оплати, виписування податкових документів при закритті періоду. Відображення операцій придбання в регістрах податкового обліку взаєморозрахунків

Читати
Матеріал

Наступна дооцінка та уцінка основних засобів

Про те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".

Читати
Матеріал

Переоцінка основних засобів

У статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.

Читати
Записатися телефоном