Согласно п.4 НП(С)БУ 7 остаточная стоимость объекта основных средств - это разница между первоначальной (переоцененной) стоимостью необоротного актива и суммой его накопленной амортизации (износа).
Бесплатная передача вышестоящему учреждению, фактически является обычным списанием с баланса. Поэтому для таких целей используется документ "Списание" с видом операции "Списание". Списываемые нематериальные активы указываются в табличной части "Необоротные активы", а списываемые МБП - в табличной части "Запасы".
Для ввода начальной накопительной суммы по информационной карте клиента нужно оформить документ продажи в периоде, предшествующем периоду начала работы в программе, указав накопленную сумму продаж. Чтобы не сбивать остатки товаров, в документе продажи рекомендуется выбрать услугу.
Документ "Прием на работу в организацию" можно автоматически сформировать и заполнить по данным должности в регистре сведений "Штатное расписание организации".
Списание материалов в производство регистрируется документом "Требованиенакладная".Списание материалов в производство. Регистрация выпуска готовой продукции
Колонка "Проведено банком" заполняется, в случае если в структуре подчиненности документов "Поступление безналичных денежных средств" и "Списание безналичных денежных средств" есть документ "Выписка по расчетному счету". То есть, если регистрация всех поступивших и перечисленных безналичных платежей за день по банковскому счету и изменение остатка денежных средств, произведены документом "Выписка по расчетному счету".
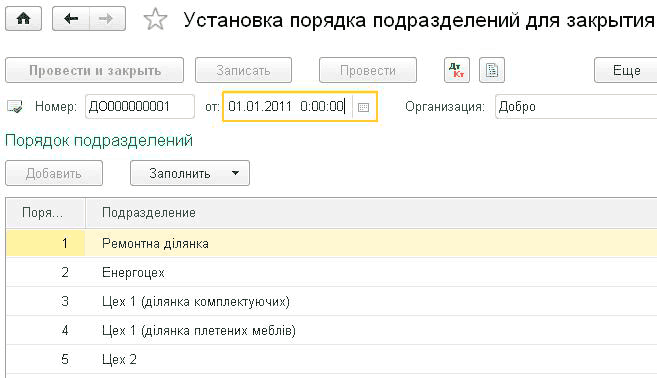
Для начисления амортизации основных средств в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации ОС" документа "Закрытие месяца". Для начисления амортизации нематериальных активов в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации НМА" того же документа.Начисление амортизации. Переоценка валютных средств. Распределение ТЗР. Корректировка фактической стоимости номенклатуры. Списание расходов будущих периодов. Расчет себестоимости готовой продукции. Определение порядка переделов. Способ расчета себестоимости производства вручную (по подразделениям). Способ расчета себестоимости производства по переделам предполагает автоматический расчет порядка переделов. В этом случае в качестве передела воспринимается выпуск одного подразделения по одной номенклатурной группе.. Корректировка фактической стоимости номенклатуры. Расчет себестоимости, продукции, полуфабрикатов, работ и услуг по прямым затратам производства. Распределение общепроизводственных затрат. Корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости.. Переоценка стоимости запасов. Расчет торговой наценки по проданным товарам
Для перечисления денежных средств под отчет на личную банковскую карту работник должен сообщить в бухгалтерию организации банковские реквизиты своей карты. Возможно перечисление сумм как в гривнах, так и в валюте.Использование корпоративных банковских карт
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Приведенные в статье рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также актуальна для конфигурации «Управление торговым предприятием для Украины», редакция 1.2. <a name="primer"></a><h2>Пример</h2>