Згідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).
Безоплатна передача вищій установі фактично є звичайним списанням з балансу. Тому для таких цілей використовується документ "Списання" з видом операції "Списання". Нематеріальні активи, що списуються, зазначаються в табличній частині "Необоротні активи", а МШП, що списуються, — у табличній частині "Запаси".
Для введення початкової накопичувальної суми за інформаційною карткою клієнта потрібно оформити документ продажу в періоді, що передує періоду початку роботи в програмі, зазначивши накопичену суму продажів. Щоб не збивати залишки товарів, у документі продажу рекомендується вибрати послугу.
Документ "Прийняття на роботу в організацію" можна автоматично сформувати і заповнити за даними посади в регістрі відомостей "Штатний розпис організації".
Колонка "Проведено банком" заповнюється, якщо в структурі підпорядкованості документів "Надходження безготівкових коштів" і "Списання безготівкових коштів" є документ "Виписка за розрахунковим рахунком". Тобто, якщо реєстрацію всіх безготівкових платежів, що надійшли та були перераховані за день за банківським рахунком, і зміну залишку коштів здійснено документом "Виписка за розрахунковим рахунком".
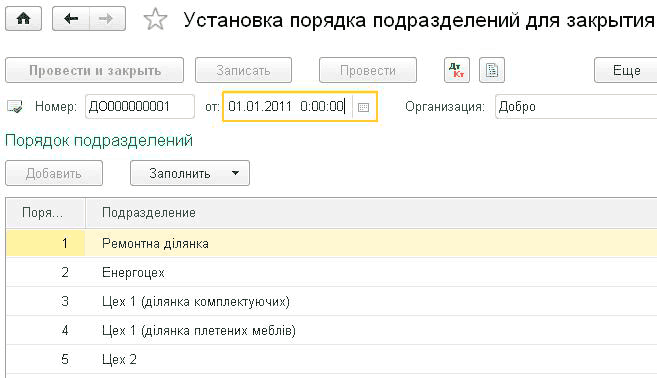
Для нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
Для перерахування грошових коштів під звіт на особисту банківську картку працівник повинен повідомити до бухгалтерії організації банківські реквізити своєї картки. Можливе перерахування сум як у гривнях, так і у валюті.Використання корпоративних банківських карток
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="primer"></a><h2>Приклад</h2>