Тема публикаций

Субсчета

Статьи и справочные материалы по этой теме.

20 публикаций
Материал

Документ "Приходный кассовый ордер" не формирует проводки по НДС, если в качестве корреспондирующего счета указать счет 702

Если в качестве корреспондирующего счета указан счет 70, то документ "Приходный кассовый ордер" и не должен формировать проводки по НДС, они должны формироваться документом "Розничная накладная". Такая возможность формирования проводки по НДС документом "Приходный кассовый одер" возникает только в том случае, если значение константы "Проводки по кассе только кассовыми ордерами" установлено в значение "Нет", но в самом документе "Приходный кассовый ордер" не стоит галочка "Только зарегистрировать". Но при этом разрушается целостность и логика ведения участка продаж товаров в розницу, принятую в данной конфигурации (см. подробнее статью "Отражение продажи в розницу в конфигурации "Бухгалтерский учет для Украины"), к тому же проводки по НДС формируются с неправильной корреспонденцией - по дебету счета 643, а не 702, как этого требуют принципы ведения бухгалтерского учета (выручка от реализации товаров населению за наличные и предприятиям и учреждениям в соответствующих продажных ценах по безналичному расчету отражается по кредиту субсчета 702 "Доход от реализации товаров". Сумма налоговых обязательств по НДС от оборота по продаже товаров (дохода) относится на дебет этого субсчета. Сальдо субсчета 702 "Доход от реализации товаров" показывает сумму чистого дохода розничной торговли).

Читать
Материал

Необходимо ли дублировать информацию в справочниках "Инвестиции" и "Необоротные активы" при приходовании и введении в эксплуатацию необоротных активов?

Необходимости в дублировании содержимого справочника "Необоротные активы" в справочнике "Инвестиции" нет. Минимально достаточно по одному элементу справочника "Инвестиции" для каждого субсчета инвестиций (в типовой конфигурации это субсчета 151-155).

Читать
Материал

Бухгалтерский учет расходов

В разделе рассматривается аналитический учет расходов, финансовый результат, настройка учета, принципы и механизмы учета. Учет доходов и расходов с детализацией, обеспечивающей заполнение декларации о прибыли и приложений к ней, накладывает особые обязательства по формированию списка бухгалтерских статей доходов и затратКлассификации и счета учета расходов. Аналитический учет расходов

Читать
Материал

Бухгалтерский учет доходов

В этом разделе рассматривается учет доходов, расходов и прибыли согласно текущему законодательству и нормативным актам Украины. В явном виде выделить обособленный функционал типовой конфигурации (иначе говоря - подсистему), который позволял бы вести учет доходов и расходов предприятия, нельзя, поскольку проводки в этих разделах учета формируются при отражении хозяйственных операций средствами других подсистем.Классификация и счета учета доходов. Аналитический учет доходов. Учет доходов будущих периодов

Читать
Материал

Финансовый результат

Определение финансового результата деятельности предприятия в типовой конфигурации автоматизировано и производится путем закрытия (сворачивания) доходов и расходов. Для обобщения информации о финансовых результатах используется счет 79.Аналитический учет на этом счете не ведется, а для классификации финансовых результатов согласно НП(С)БУ-15, используются субсчета счета 79:

Читать
Материал

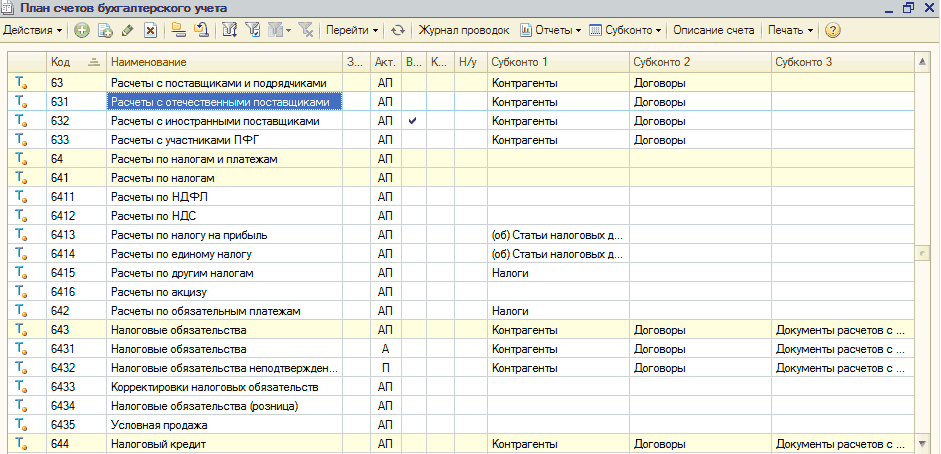
План счетов

План счетов выступает группировкой счетов бухгалтерского учета. Прибавлять счета в план счетов не разрешается, но можно при необходимости добавлять субсчета, или забалансовые счета бухгалтерского учета. Структура плана счетов и предопределенные счета, заносятся в режиме конфигурирования. Для каждого плана счетов может быть организована произвольная иерархия субсчетов. Общая длина кода не может превышать 50 символов, при этом в нумерации счетов может применяться произвольная комбинация цифр и букв. Но если посмотреть с другой стороны, то число субсчетов у счета не может быть больше 24 (1 символ счета, 24 символов субсчетов и 24 разделителя субсчетов, итого 50 символов)

Читать
Записаться по телефону