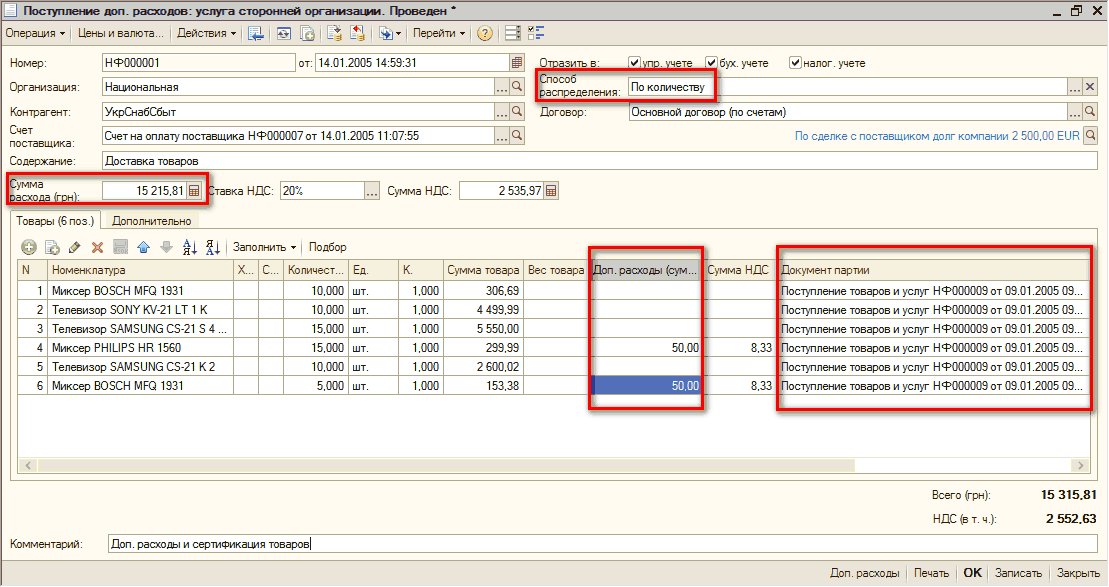
Узнаете какие хозяйственные операции можно отразить с помощью документа "Дополнительные расходы". Рассмотрите способы распределения суммы расходов. Поймете, какие документы необходимо использовать для возврата поставщику поступивших товаров и тары.Прочие дополнительные расходы по приобретению ТМЦ. Документ "Дополнительные расходы". Возврат купленных ТМЦ поставщику
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).
Такая ситуация возможна только в том случае, если в документе сумма предварительной оплаты указана вручную (включен флаг "Указать сумму предварительной оплаты вручную" на закладке "Дополнительно").
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигураций "Управление торговым предприятием для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакции 1.3 и "Зарплата и управление персоналом для Украины", редакция 2.1.
Типовая конфигурация позволяет учитывать оказанные услуги с калькулированием себестоимости и без калькулирования ("упрощенная" схема) (последняя возможность появилась в конфигурации, начиная с релиза 7.70.005).
Расчет показателей регламентированного отчета "Отчет в Пенсионный фонд" базируется на сальдо и оборотах по бухгалтерским счетам. Для большинства показателей отчета существует возможность сформировать расшифровку расчета. В качестве примера на рисунке представлена сформированная расшифровка для строки 3.1 раздела I "Начислено всего: 32%".
В этом документе идет речь, о различных приемах отражения хозяйственных операций, изменяющих взаиморасчеты с контрагентами и операциях с поставщиками.Отражение взаиморасчетов с поставщиками
Начиная с релиза 7.70.019, в типовую конфигурацию введена константа "Розпорядник коштів на ЗП". Данная константа позволяет в платежных поручениях с КЭКР "1111" или "1120" при выборе Договора, независимо от получателя, указать распорядителя денежных средств на заработную плату. В таком Договоре №11, назначенным Госказначейством, может быть определена сумма годовых плановых ассигнований за КЭКР "1111", а в Договоре №20 аналогичная сумма за КЭКР "1120".
При помощи документа "Оплата праздничных и выходных дней организации" (меню "Расчет зарплаты организации" - "Расчет зарплаты" - "Первичные документы" - "Оплата работы в праздники") можно регистрировать оплату работы в общегосударственные праздничные дни или выходные дни по графику работника.
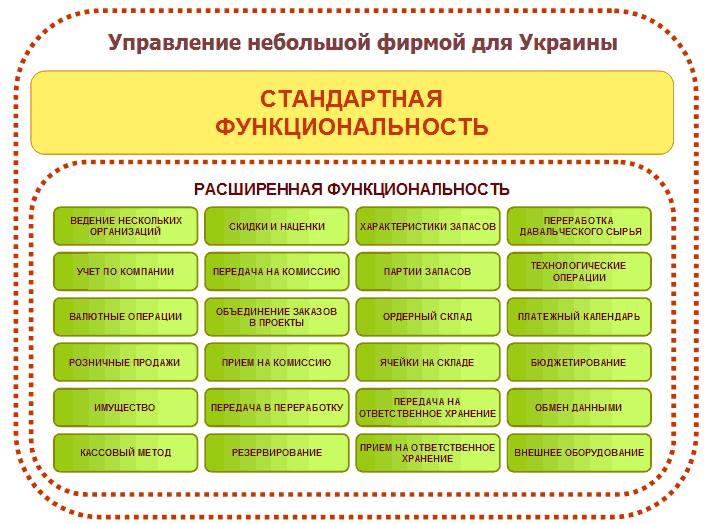
"1С:Управление небольшой фирмой 8 для Украины" - это новое решение фирмы "1С". В первую очередь предназначено для автоматизации основных процессов управления на предприятиях малого бизнеса. Система позволяет вести учет хозяйственных операций, осуществлять контроль, анализ и планирование.Немного о конфигурации. Стандартная и расширенная функциональность. Структура конфигурации. Библиотека стандартных подсистем. Подсистема "Маркетинг и продажи". Функциональная схема подсистемы "Маркетинг и продажи". Подсистема "Розничные продажи". Функциональная схема подсистемы "Розничные продажи". Подсистема "Снабжение и закупки". Функциональная схема подсистемы "Снабжение и закупки". Подсистема "Склад и производство". Функциональная схема подсистемы "Склад и производство". Подсистема "Зарплата и персонал". Функциональная схема подсистемы "Зарплата и персонал". Подсистема "Имущество". Функциональная схема подсистемы "Имущество". Подсистема "Денежные средства". Функциональная схема подсистемы "Денежные средства". Подсистема "Финансы". Функциональная схема подсистемы "Финансы"
В этой теме описывается, какие другие варианты можно применить для изменения расчетного сальдо в рамках любого договора, такие как: отражение операций зачета встречный требований, уступки требований и списание безнадежной задолженности. Кроме отражения хозяйственных операций, связанных с получением/продажей товаров, оборудования услуг и оплаты за них, в типовом решении программы 1С предусмотрены и другие варианты изменения расчетного сальдо в рамках любого договора - отражение операций зачета встречных требований, уступки требований, списания безнадежной задолженности и т. д. При работе с документом "Корректировка долга", для получения подробной справочной информации по каждому виду операции можно воспользоваться контекстно-зависимой справочной информацией, нажав на кнопку "Ч" в правом верхнем углу формы документа.Взаимозачет. Перенос задолженности. Изменение (формирование) задолженности. Списание безнадежной задолженности
Согласно изменениям в Законе о прибыли, которые были внесены Законом 349-IV, суммы модернизации, превышающие возможный предел отнесения на затраты должны пропорционально увеличивать балансовую стоимость групп (объектов) в налоговом учете.