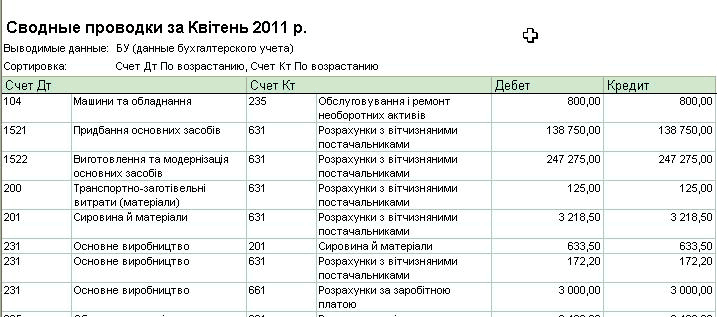
Этот отчет содержит список сводных проводок за выбранный период времени. Настройки отчета позволяют задать детализацию отчета до субконто, задать упорядочение по дебетовым счетам или по кредитовым счетам, а также установить отборы по счетам, валюте и т.д.
Учет доходов, полученных физическими лицами (сотрудниками) для нужд расчета НДФЛ ведется в регистре накопления "НДФЛ по сотрудникам" в разрезе кодов дохода, месяцев налогового периода и дат начисления доходов. Структура регистра отвечает требованиям регламентированной формы "Расчетная ведомость по форме №– 1ДФ".Особенности учета НДФЛ. Классификация доходов. Данные о льготах физических лиц по НДФЛ. Исчисление НДФЛ. Перерасчет НДФЛ
Для того чтобы сумма заработной платы сотрудника, внутреннего совместителя, учитывалась при расчете средней для отпуска основного работника, необходимо проверить чтобы в настройках регистра сведений "Параметры расчета зарплаты организаций" на закладке "Расчет среднего" НЕ был установлен флаг "Не учитывать совместителей для средних".
Для корректного расчета отпуска необходимо проверить заполнение регламентированного календаря, графиков работ за период отпуска и табеля учета отработанного времени. А также проверить в документе «Невыходы и одноразовые выплаты в организациях» заполнение поля «График работы».
В конфигурации предусмотрена возможность ведения учета по упрощенной системе налогообложения, как юридическими, так и физическими лицами.Единый налог с юридических лиц. Единый налог с физических лиц
Для перечисления денежных средств под отчет на личную банковскую карту работник должен сообщить в бухгалтерию организации банковские реквизиты своей карты. Возможно перечисление сумм как в гривнах, так и в валюте.Использование корпоративных банковских карт
Лица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
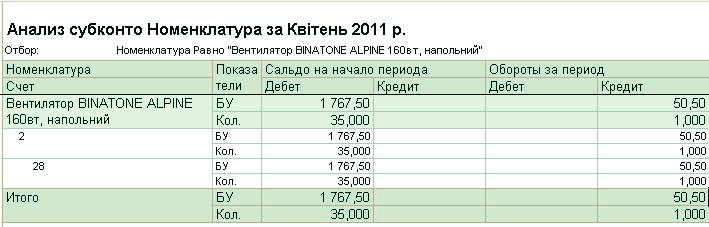
Отчет "Анализ субконто" показывает начальное и конечное сальдо, а также обороты за период по счетам, имеющим выбранный вид субконто и выбранное значение субконто (если значение было выбрано).