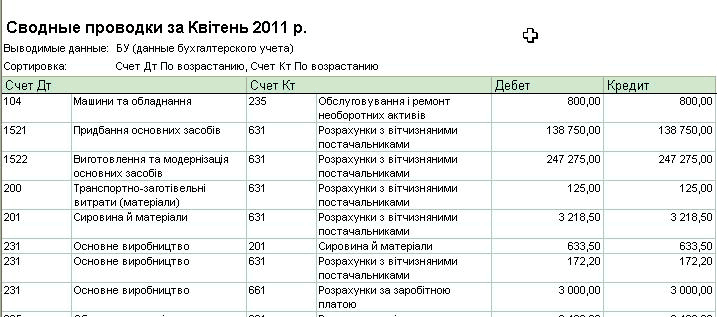
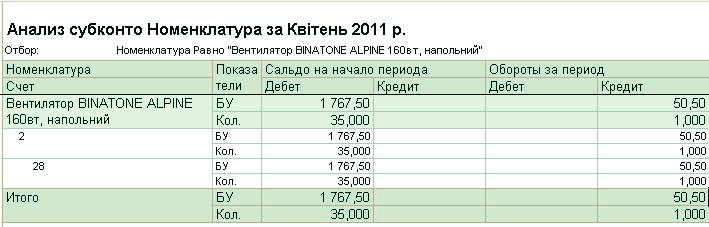
Цей звіт містить список зведених проводок за вибраний період часу. Налаштування звіту дають змогу задати деталізацію звіту до субконто, задати впорядкування за дебетовими рахунками або за кредитовими рахунками, а також установити відбори за рахунками, валютою тощо.
Облік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
Для того щоб сума заробітної плати працівника, внутрішнього сумісника, враховувалася під час розрахунку середнього заробітку для відпустки основного працівника, необхідно перевірити, щоб у налаштуваннях регістру відомостей "Параметри розрахунку зарплати організацій" на вкладці "Розрахунок середнього" НЕ було встановлено прапор "Не враховувати сумісників для середніх".
Для коректного розрахунку відпустки необхідно перевірити заповнення регламентованого календаря, графіків роботи за період відпустки та табеля обліку відпрацьованого часу. А також перевірити в документі «Невиходи та одноразові виплати в організаціях» заповнення поля «Графік роботи».
У конфігурації передбачено можливість ведення обліку за спрощеною системою оподаткування як юридичними, так і фізичними особами.Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
Для перерахування грошових коштів під звіт на особисту банківську картку працівник повинен повідомити до бухгалтерії організації банківські реквізити своєї картки. Можливе перерахування сум як у гривнях, так і у валюті.Використання корпоративних банківських карток
Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
Звіт "Аналіз субконто" показує початкове та кінцеве сальдо, а також обороти за період за рахунками, що мають вибраний вид субконто та вибране значення субконто (якщо значення було вибрано).