Общие положения
Налог на прибыль <b><i>является общегосударственным налогом</i></b> (п.9.1 ст.9 НКУ).
ЧитатьТема публикаций
Справочные материалы по этой теме.
Налог на прибыль <b><i>является общегосударственным налогом</i></b> (п.9.1 ст.9 НКУ).
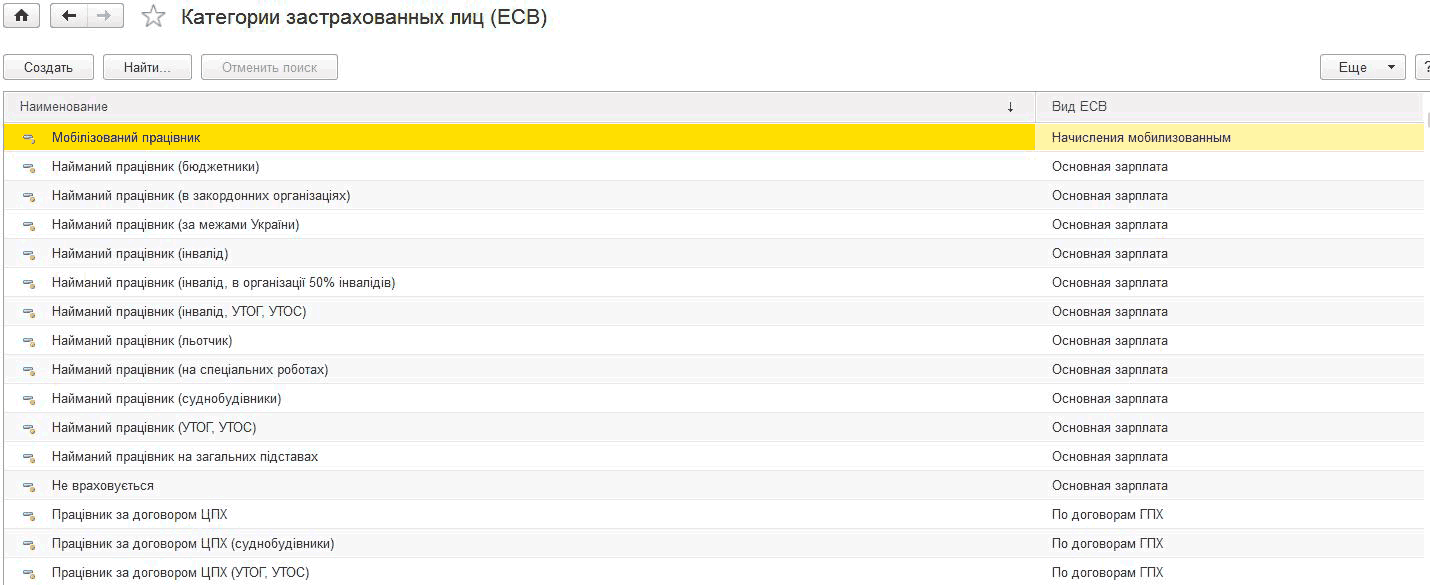
ЧитатьДля исчисления Единого социального взноса используется регистр накопления "ЕСВ по сотрудникам", а для учета –“ регистр накопления "Взаиморасчеты по взносам в фонды". Информация хранится в разрезах необходимых для формирования регламентированной отчетности. При этом в регистре "ЕСВ по сотрудникам" учет ведется в разрезе застрахованных физических лиц, а в регистре "Взаиморасчеты по взносам в фонды" учет ведется в целом по организации.Классификация видов ЕСВ и категорий застрахованных лиц. Настройка отражения ЕСВ. Исчисление ЕСВ. Промежуточный расчет НДФЛ и ЕСВ. Уплата НДФЛ и ЕСВ
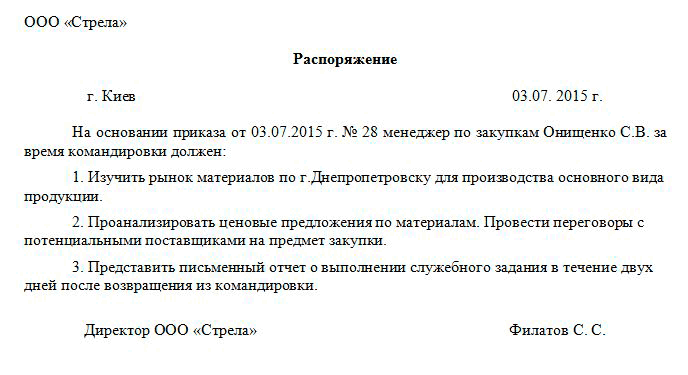
ЧитатьКак любая хозяйственная операция, служебная командировка работника должна быть надлежащим образом оформлена во избежание претензий со стороны контролирующих органов. Более того, командировочные расходы (проезд, проживание и др.), за исключением суточных, согласно пп.170.9.1 ст.170 НКУ не являются объектом обложения НДФЛ при условии их подтверждения первичными документами с указанием в них размера понесенных расходов. Примерами таких подтверждающих документов являются транспортный билет, счет, багажная квитанция, страховой полис и др.Задание на командировку. Приказ на командировку. Смета расходов на командировку. Документы для продления сроков командировки. Командировочное удостоверение. Журнал регистрации командировок. Отчет о выполнении задания. Документы, устанавливающие связь командировки с хозяйственной деятельностью предприятия. Отчет об использовании денежных средств, выданных на командировку или под отчет
ЧитатьФормировать различные проводки для больничных и других начислений – невозможно, поскольку нет нормативных механизмов такого разделения. Да и нигде такое разделение не требуется.
ЧитатьВозможность подбора номенклатурных позиций "По номенклатуре контрагентов" обеспечивается заполнением регистра сведений "Номенклатура контрагентов". В регистре хранятся списки номенклатуры, возможные для поставки от поставщиков. С помощью регистра можно фиксировать наименование, артикул или код номенклатуры, принятый в документах этого контрагента. При заполнении табличной части приходных документов обработкой "Подбор" с вариантом подбора "По номенклатуре контрагента", в справочнике "Номенклатура" будут видны не все номенклатурные позиции, а только те, которые занесены в регистр сведений. При этом можно использовать при подборе названия номенклатурных позиций, используемых контрагентом. Но в учете будут отражаться наименования, принятые на предприятии (например, в соответствие с утвержденным на предприятии классификатором ТМЦ).
ЧитатьВ <b><i>Отчете о собственном капитале</i></b> раскрывается информация об изменениях собственного капитала предприятия в течение отчетного года, отражаются источники пополнения собственного капитала, а также операции по уменьшению собственного капитала. Кроме того, структура <b><i>Отчета о собственном капитале</i></b> позволяет проследить внутреннее перемещение собственного капитала, например его изменение, связанное с распределением прибыли предприятия. Для обеспечения сравнительного анализа информации <b><i>Отчета о собственном капитале</i></b> предприятия должны прилагать к годовому отчету <b><i>Отчет о собственном капитале</i></b> за предыдущий год.Документы
ЧитатьГКУ установлено, что договором является договоренность двух или более сторон, направленная на установление, изменение или прекращение гражданских прав и обязанностей. Стороны свободны в заключении договора, выборе контрагента и определении условий договора с учетом требований данного Кодекса, других актов гражданского законодательства, обычаев делового оборота, требований разумности и справедливости. Применительно к субъектам хозяйствования это означает, что они могут сами выбирать партнера в качестве второй стороны договора (контрагента) и могут вместе с ним определять условия своих взаимоотношений.Виды договоров. Предварительный договор. Договоры в пользу участников и третьих лиц. Возмездные и безвозмездные договоры. Публичный договор. Договоры присоединения. Консенсуальные и реальные договоры. Форма договора. Подписание договоров уставными лицами. Подписание договора по доверенности. Документы
ЧитатьАмортизация – это систематическое распределение амортизируемой стоимости основных средств, других необоротных и нематериальных активов в течение срока их полезного использования (эксплуатации) (пп.14.1.3 ст.14 НКУ).Общие положения. Правила начисления амортизации. Методы начисления амортизации. Расходы, неподлежащие амортизации
ЧитатьОтчет "Анализ счета" отражает обороты между выбранным счетом и всеми остальными счетами за определенный период, а также остатки по выбранному счету на начало и на конец периода. По содержанию выводимой информации данный отчет похож на отчет "Обороты счета", отличие заключается, главным образом, в форме представления информации.
ЧитатьДоговоры аренды заключаются при оформлении различных арендных операций – хозяйственных операций по предоставлению имущества в пользование другим физическим или юридическим лицам за плату на определенный срок.Общие положения арендных операций. Оформление договора аренды. Общие положения договора аренды. Существенные условия договора аренды. Объект аренды. Срок аренды. Арендная плата. Другие существенные условия. Права и обязанности арендодателя. Права и обязанности арендатора. Условия досрочного расторжения договора. Образец договора подряда. Документы
ЧитатьУсловие о правах и обязанностях сторон входит в любой договор, но их состав зависит от конкретного вида заключаемого договора.Условие о правах и обязанностях сторон. Условие об ответственности сторон. Условие о порядке оплаты. Дополнительные условия договора. Документы
ЧитатьДоговор подряда является одним из наиболее распространенных видов договоров. В деятельности любого юридического лица, любого предпринимателя без договоров подряда просто не обойтись.Общие положения о подряде. Генеральный подряд и субподряд. Существенные условия договора подряда. Предмет договора подряда. Цена по договору подряда и смета. Порядок расчетов. Сроки выполнения работ. Права и обязанности сторон по договору подряда. Качество работ. Образец договора подряда. Документы
Читать