Предусмотренная в прикладном решении подсистема объемно-календарного планирования обеспечивает централизацию решения этой задачи, позволяет упорядочить и оптимизировать ее решение. Подсистема является связующим звеном между потребителями (внешние покупатели и собственные структурные подразделения) и поставщиками материальных ценностей. Иной особенностью принятого в прикладном решении подхода является то, что с точки зрения пользования подсистема расположена "позже" всех прочих подсистем. С другой стороны - система обособлена.Номенклатура ТМЦ и ее характеристика.. Способы удовлетворения плана потребностей в товарах
Для получения такой информации можно воспользоваться отчетом "Обороты между субконто". В качестве основного субконто следует указать субконто "Контрагенты", а в качестве корреспондирующего - "ТМЦ". При необходимости можно установить конкретные значения контрагентов и ТМЦ.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.0.Этап 1. Операции с подотчетным лицом. Этап 2. Отражение поступление ТМЦ от поставщика
В приходных/расходных документах цена используется только в качестве расчетной величины сумм прихода/отгрузки. В то же время в документах оставлена возможность корректировки суммы без НДС и НДС.
Отражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"
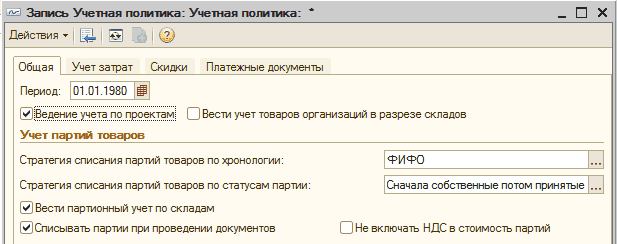
Главным способом вести учета в прикладном решении есть регистрация фактов хозяйственной деятельности при помощи документов. Такой способ дает удобства:Регистрация операций документами. Влияние даты актуальности учета. Влияние учетных настроек системы. Важно!!!
В данной статье вы узнаете, что такое товарно-материальные ценности. Научитесь в оперативном режиме проводить документы. Узнаете, что такое аналитический и ордерный учет.Аналитический учет ТМЦ. Оперативный режим проведения документов. Разделение количественного и партийного учета ТМЦ. Ордерный учет.. Контроль остатков ТМЦ. Ордерный учет