Передбачена в прикладному рішенні підсистема об'ємно-календарного планування забезпечує централізацію вирішення цього завдання, дає змогу впорядкувати й оптимізувати його вирішення. Підсистема є сполучною ланкою між споживачами (зовнішні покупці та власні структурні підрозділи) і постачальниками матеріальних цінностей. Іншою особливістю прийнятого в прикладному рішенні підходу є те, що з точки зору користування підсистема розташована "пізніше" за всі інші підсистеми. З іншого боку — система відокремлена.Номенклатура ТМЦ та її характеристика.. Способи задоволення плану потреб у товарах
Для отримання такої інформації можна скористатися звітом "Обороти між субконто". Як основне субконто слід указати субконто "Контрагенти", а як кореспондуюче — "ТМЦ". За потреби можна встановити конкретні значення контрагентів і ТМЦ.
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1. Ця методика застосовна також для конфігурації "Управління торговельним підприємством для України", редакція 1.0.Етап 1. Операції з підзвітною особою. Етап 2. Відображення надходження ТМЦ від постачальника
У прибуткових/видаткових документах ціна використовується лише як розрахункова величина сум надходження/відвантаження. Водночас у документах залишено можливість коригування суми без ПДВ і ПДВ.
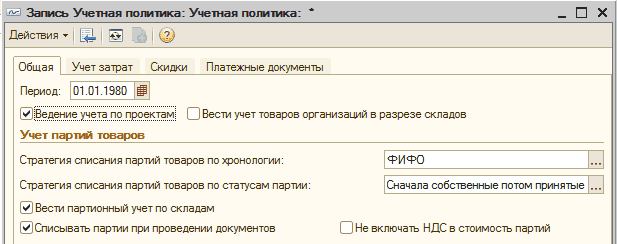
у цьому розділі ви дізнаєтеся про валюту собівартості ТМЦ, налаштування партійного обліку, стратегії "За хронологією" і "За статусами партій".Валюта собівартості ТМЦ. Налаштування партійного обліку. Стратегія «За хронологією». Стратегія «За статусами партій». Параметр «Вести партійний облік за складами»
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!
У цій статті ви дізнаєтеся, що таке товарно-матеріальні цінності. Навчитеся в оперативному режимі проводити документи. Дізнаєтеся, що таке аналітичний та ордерний облік.Аналітичний облік ТМЦ. Оперативний режим проведення документів. Розділення кількісного та партійного обліку ТМЦ. Ордерний облік.. Контроль залишків ТМЦ. Ордерний облік