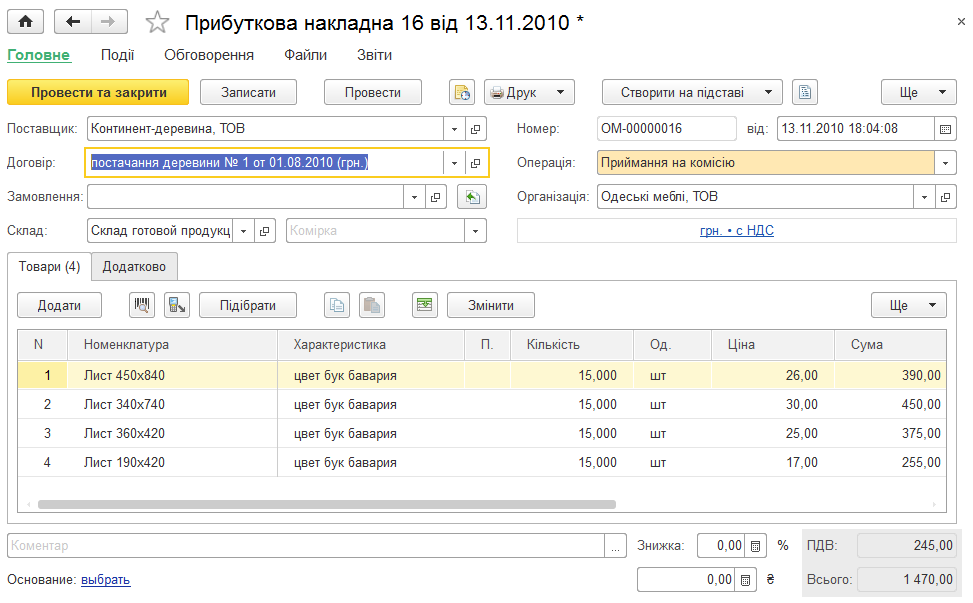
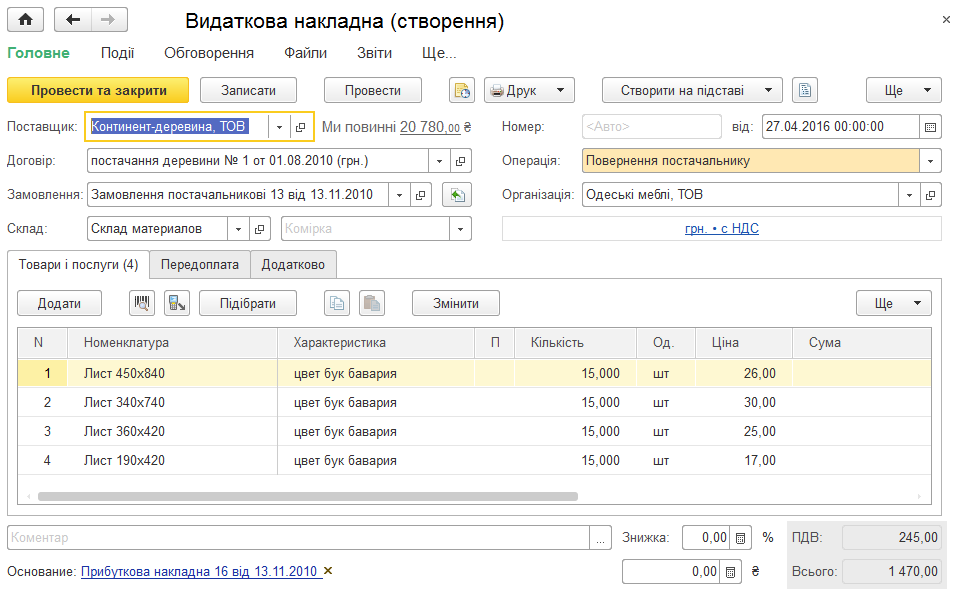
Описано оформление приема товаров на комиссию, учет партий и возврат товара комитенту. Также приведен порядок создания документа «Отчет комитенту» и расчета комиссионного вознаграждения.. Прием товаров на комиссию. Отчет комитенту о продажах
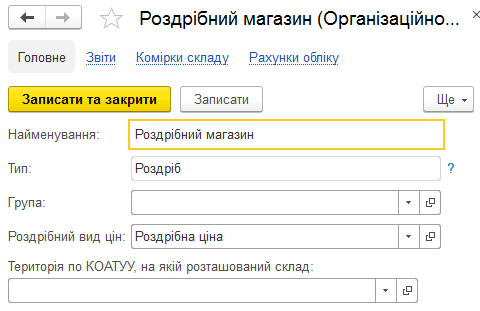
Описаны настройка и ведение розничных продаж в BAS Малый бизнес: работа РМК, чеки ККМ, возвраты, закрытие смены, автономные кассы и учет в торговых точках.. Перемещение запасов в розничную точку. Поступление товара в розницу. Торговые точки с количественно-суммовым учетом. Торговые точки с суммовым учетом. Панели управления внешним оборудованием
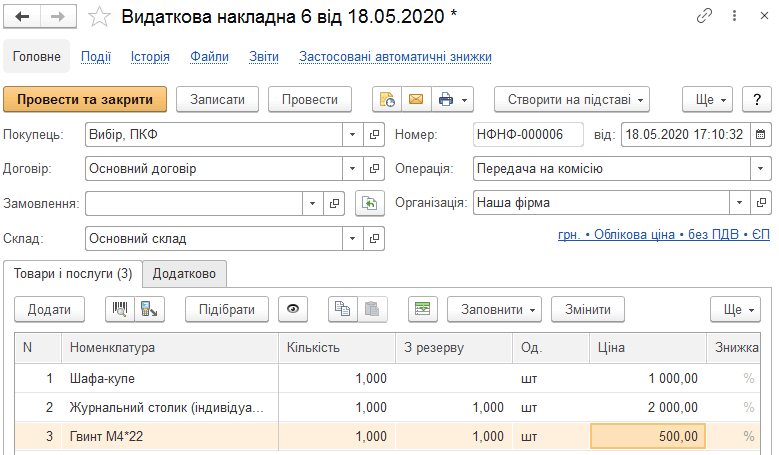
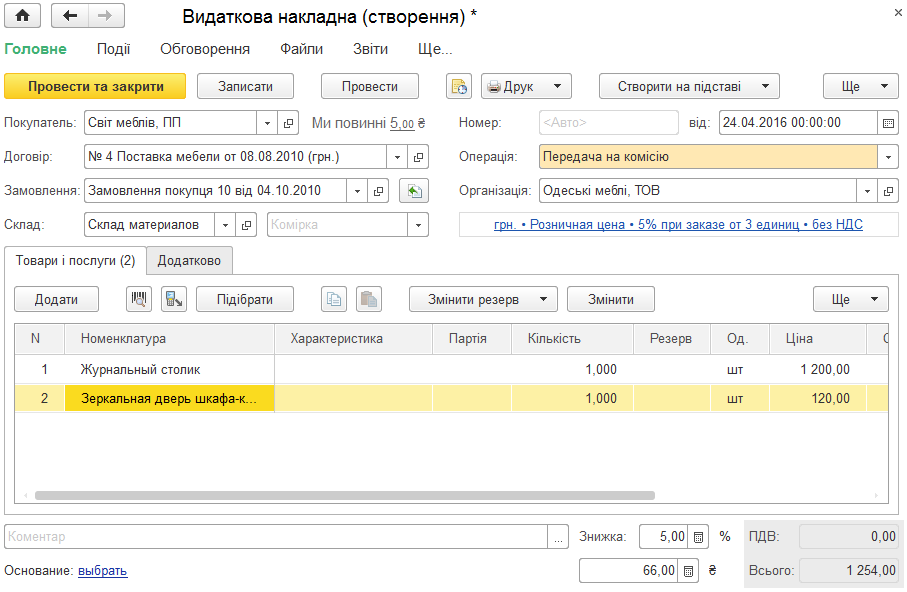
Описано оформление передачи и приема товаров на комиссию в BAS Малый бизнес, а также заполнение отчетов комиссионера и комитенту и расчет комиссионного вознаграждения.. Передача товаров на комиссию. Отчет комиссионера. Прием товаров на комиссию. Отчет комитенту о продажах
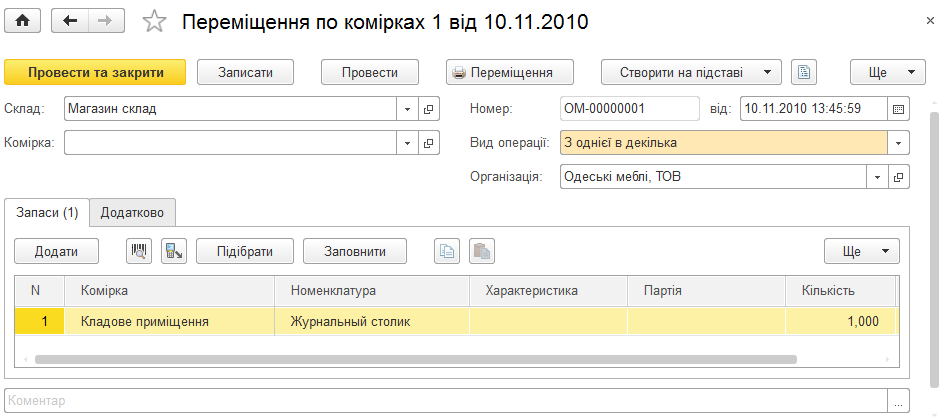
Описано оформление перемещения товаров между складами, подразделениями и ячейками с помощью документов «Перемещение запасов» и «Перемещение по ячейкам», в частности операции с резервами и продукцией производства.. Перемещение по ячейкам. Перемещение запасов
Сквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
Описано оформление передачи и приема товаров на комиссию, а также работу с документами «Отчет комиссионера» и «Отчет комитенту». Рассмотрены расчет вознаграждения и зачет предоплаты.. Передача товаров на комиссию. Отчет комиссионера. Прием товаров на комиссию. Отчет комитенту о продажах
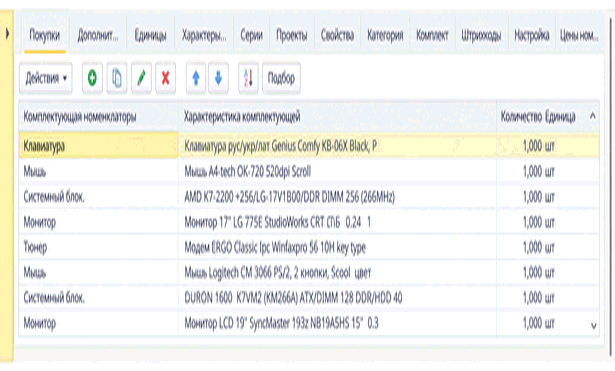
Закладка «Комплектующие» предназначена для задания состава товаров, наборов-комплектов и наборов-пакетов. Также описано назначение закладки «Места хранения» для детализации размещения номенклатуры на складах.
<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
В соответствии с частью первой статьи 4 Закона Украины «Об осуществлении государственных закупок» от 01.06.2010 № 2289-VI (далее — Закон о закупках) закупка осуществляется <b>в соответствии с годовым планом, который составляет и утверждает комитет по конкурсным торгам (ч. 4 ст. 11 Закона о закупках)</b>. Бюджетным учреждением постоянно изменяются сметные назначения относительно закупки товаров, работ и услуг, стоимость которых не превышает 100 тыс. грн. Кроме того, такие изменения иногда происходят несколько раз в месяц. Нужно ли каждый раз вносить изменения в годовой план закупок в части приложения к нему?
С примером отражения в типовых конфигурациях операций перерасчета налогового кредита по итогам года, а также с отражением информации по перерасчету в отчетности, можно ознакомиться в статье Перерасчет пропорционального НДС по товарам и основным средствам.Общие положения. Порядок проведения годового перерасчета. Подготовка к годовому перерасчету. Определение коэффициента распределения налогового кредита по итогам отчетного года (заполнение таблицы 1 приложения Д7). Перерасчет сумм налогового кредита по итогам года (заполнение таблицы 2 приложения Д7). Перерасчет налогового кредита для необоротных активов по итогам 1, 2 и 3 лет после года их ввода в эксплуатацию (заполнение таблицы 3 приложения Д7). Отражение результатов годового перерасчета в Реестре налоговых накладных и в декларации по НДС. Пример осуществления годового перерасчета сумм налогового кредита. Документы
Определение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность